Деньги будущего
Они изменятся, но сохранятся, хотя и не у всех
Ни города, ни технологии, ни люди в обозримом будущем не обойдутся без денег. В рамках проекта «Контуры будущего» “Ъ” продолжает намечать повестку дня гипотетической международной конференции о переустройстве мира — и приходит к выводу о неизбежности изменений в глобальной финансовой системе.
Международная торговля все еще остается для большинства стран более выгодной стратегией, чем автаркия. Но инструментарий, обеспечивающий этот обмен,— глобальная финансовая система — переживает структурный кризис. Его корни — в фундаментальных противоречиях: разрыве между реальным сектором экономики и раздутой спекулятивной денежной массой, политизации платежной инфраструктуры, растущем неравенстве и эрозии доверия к фиатным деньгам.
Анатомия кризиса
Пока политики обсуждают санкции и альтернативные пути международных платежей для их обхода, реальность формирует ландшафт, в котором наличные постепенно исчезают, криптовалюты теряют анонимность, а искусственный интеллект (ИИ) берет на себя функцию конвертации любых активов. Будущее финансисты связывают не с поиском новой мировой универсальной или резервной валюты, а с адаптацией к миру, где деньги остаются инструментом контроля, транзакционные издержки стремятся к нулю, а доступ к финансовым услугам все больше зависит от социального статуса человека. Ситуация в целом имеет черты затяжного трансформационного кризиса.
Деньги на протяжении всей своей истории меняли физическую форму, но ключевое значение все еще имеет разница между теми, кто в них купается, и теми, у кого их нет
Disney Television Animation
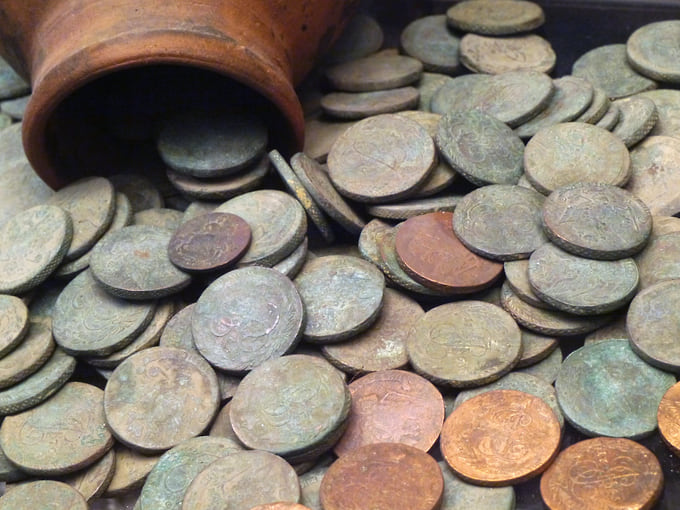
Монеты на протяжении нескольких тысячелетий были основным средством платежей, сбережений и инвестиций. С тех пор форм денег стало гораздо больше, но их главные экономические свойства изменились мало
Василий Шапошников / Коммерсантъ
Купить фотоДеньги как универсальное средство обмена прошли долгий путь от физических объектов к цифровым записям, управляемым алгоритмами. Эта история роста степени абстракции в использовании платежных средств — изначально ими служили предметы, обладающие внутренней стоимостью: сначала ракушки, мотыги или скот, затем золото и серебро. Но физика имела критические недостатки: перевозка была связана с рисками, дорого обходилось хранение, целое сложно делилось на части, необходимые для повседневных расчетов.
Решением стала инфраструктура хранения — банкиры начали выдавать расписки на хранение золота.
Так родилась концепция фиатных (доверительных) денег: сама бумага не имела внутренней стоимости, но авторитет ее эмитента гарантировал право на получение металла.
Эта система, известная как золотой стандарт, доминировала в мировой экономике вплоть до XX века, обеспечивая стабильность курсов национальных валют через их привязку к фиксированному количеству металла.
Золото и другие
До середины XX века мировая финансовая система держалась на понятном якоре — золоте. В эпоху золотого стандарта (с XIX века до 1971 года) стоимость любой национальной валюты определялась строго фиксированным количеством драгоценного металла, которое центральный банк обязывался выдать в обмен на свои банкноты. Курсы валют были производными от их «золотого содержания». Курс, например, британского фунта по отношению к американскому доллару устанавливал центробанк: если за доллар давали 0,8 грамма золота, а за один фунт — 2,4 грамма, то курс был предопределен математически: 1 равнялся $3.
По мере роста мировой экономики золотой запас перестал поспевать за объемом товаров и услуг. Попытки сохранить привязку к металлу приводили к дефляции и кризисам ликвидности. Кульминацией стала Бреттон-Вудская конференция 1944 года, где представители 44 стран попытались создать новую архитектуру, привязав все валюты к доллару США, а доллар — к золоту ($35 за унцию). Но и эта гибридная система оказалась нежизнеспособной в условиях послевоенного восстановления и растущего торгового дисбаланса.
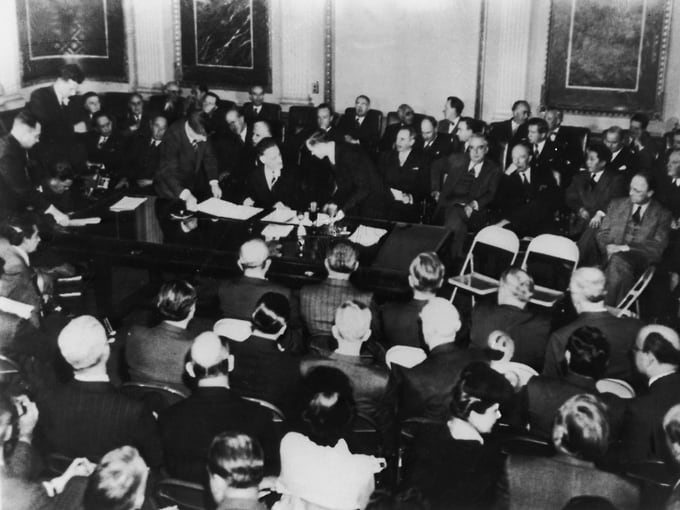
Подписание Бреттон-Вудского соглашения в июле 1944 года должно было заложить фундамент восстановления мира после Второй мировой войны и финансовой системы, ориентированной на доллар. Советский Союз был среди участников соглашения, но не стал его исполнять и не вошел в созданные на его базе организации — Международный валютный фонд и Международный банк реконструкции и развития
Keystone-France / Gamma-Keystone / Getty Images
В период между крахом классического золотого стандарта и полным переходом к плавающим курсам (с 1940-х по конец 1960-х годов) курсы валют часто становились предметом межгосударственных договоренностей. Представители центробанков и министерств финансов ведущих держав регулярно встречались, чтобы согласовать паритеты валют. Де-факто курс определялся исходя из политических интересов, а не из реального спроса и предложения. Такая модель требовала колоссальных золотовалютных резервов и подавляла рыночные механизмы.
15 августа 1971 года президент США Ричард Никсон объявил об одностороннем отказе от конвертации доллара в золото. Это решение, известное как «никсоновский шок», уничтожило последнюю связь мировых денег с физическим активом. Золото осталось в хранилищах как стратегический резерв, но перестало быть инструментом ежедневного ценообразования. На смену прежней модели пришла рыночная экономика. Стоимость валют начала определяться исключительно доверием к экономике эмитента и балансом торговых потоков. Постепенно прерогатива устанавливать курсы валют перешла к электронным торговым площадкам.
Мировые финансовые центры создали инфраструктуру, где курс формировался в режиме реального времени тысячами участников: экспортерами, импортерами, спекулянтами и фондами. Теперь, если инвесторы считали, что экономика Японии растет быстрее американской, они покупали иены, продавая доллары, и курс менялся мгновенно. Административное назначение цены ушло в прошлое. Если спроса нет — цена валюты падает до нуля; если есть — формируется рыночный паритет.
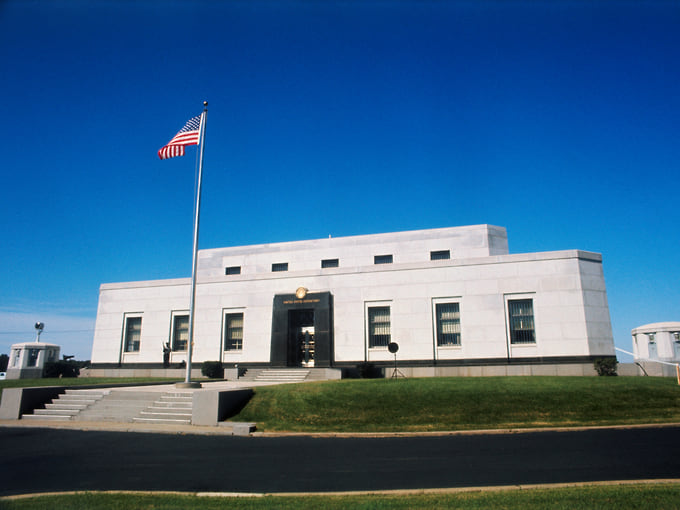
Форт-Нокс (Кентукки) как место хранения золотого запаса США символизирует ушедшую эпоху золотого стандарта, но и напоминает, что в сложные времена и правительства, и инвесторы по-прежнему вспоминают о драгоценных металлах
Getty Images
Поворотным моментом стал односторонний отказ США в 1971 году от конвертации доллара в золото. Сегодняшний плавающий курс — это признание: так называемой справедливой цены денег нет, есть только цена, по которой стороны готовы совершить сделку прямо сейчас. Стоимость валюты определяется доверием к государственной экономике и ее платежеспособностью. Но курс зависит не от политических деклараций, а от рыночного спроса. Если иранский риал или ливанский фунт (входят число самых слабых в мире) не нужны международным контрагентам для оплаты товаров, создать спрос на них не поможет даже господдержка. Валюта, не обеспечивающая реальные торговые потоки, остается волатильной и непредсказуемой.
Хотя логика выглядит безупречной, в результате мир получил финансовую систему, перегретую спекулятивным капиталом: объем денежной массы многократно превышает реальный сектор экономики.
По данным Международного валютного фонда и Всемирного банка, номинальный мировой ВВП в 2026 году составляет примерно $105–110 трлн. Денежная масса (M2) (широкие денежные агрегаты, наличные + депозиты + другие ликвидные активы) только крупнейших экономик (США, еврозона, Китай, Япония) превышает $90–100 трлн. По данным Банка международных расчетов (BIS), номинальная стоимость глобального рынка производных финансовых инструментов (деривативов) оценивается в $600–700 трлн (оценки доходят до $1 квдрлн). Такие платежные средства не существуют физически, это обязательства и ставки на будущие цены активов.
США — крупнейший игрок мировой финансовой системы. ВВП страны составляет свыше $32 трлн, денежная масса M2 — около $20–21 трлн. Рыночная капитализация американских акций превышает $50 трлн — стоимость «бумажек» (акций) оторвалась от реальной производительности экономики. Государственный долг страны превышает $34 трлн. Деньги, созданные «из воздуха» для покрытия дефицита, циркулируют в системе. При этом доллар остается одной из самых ликвидных валют в мире.
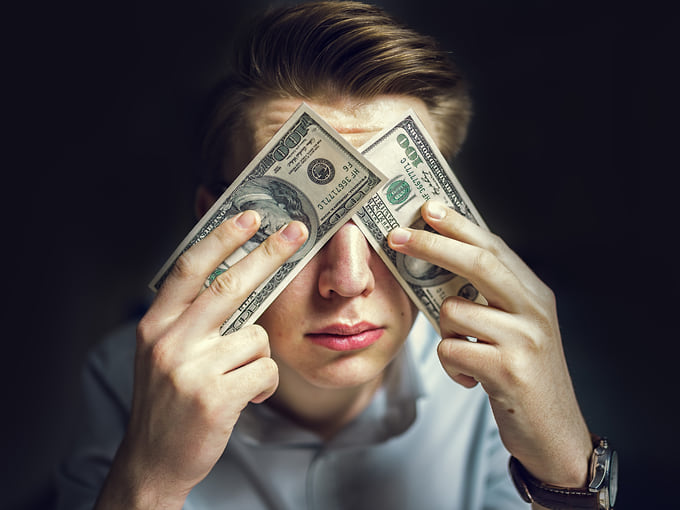
Несмотря на накапливающиеся проблемы в американской экономике, доллар США остается главной резервной валютой мира и позволяет эмитенту диктовать свои условия приобретателям
Олег Харсеев / Коммерсантъ
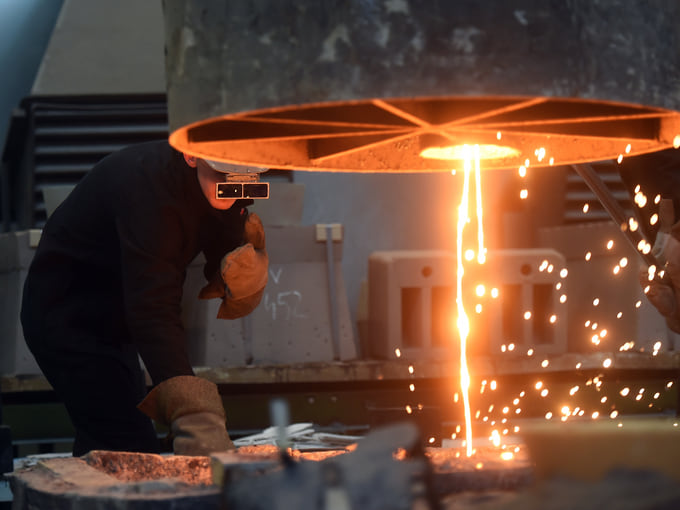
Объем реального сектора экономики в современном мире в несколько раз меньше объема финансового рынка
Александр Коряков / Коммерсантъ
Купить фотоЧто свидетельствует о спекулятивном характере финансовой системы? В первую очередь разрыв с реальностью: объем финансовых активов (более $100 трлн только в акциях и облигациях развитых стран) в несколько раз превышает стоимость всего произведенного в мире; большая часть денег занята не обслуживанием торговли товарами, а перепродажей прав на эти товары. Реальная экономика растет на 2–3% в год, а финансовые рынки могут вырастать или падать на 10–20% за месяц из-за изменения настроений инвесторов, а не из-за количества произведенных товаров.
Огромная масса виртуальных денег (криптовалюты, деривативы, высокочастотный трейдинг) создает иллюзию богатства: его невозможно монетизировать в реальные товары без обрушения курсов.
Мы живем в экономике, где на $1 реального производства приходится $5–6 финансового капитала.
Эта пирамида держится на доверии инвесторов и населения — и на возможности бесконечно рефинансировать долги. Как только доверие к одной из ключевых валют (например, к доллару) падает, эта виртуальная надстройка начинает схлопываться.
Раньше у держателей слабых валют был запасной выход — так называемый арбитраж. Если рыночный курс отклонялся от паритета, трейдеры покупали золото за недооцененную валюту и продавали его за переоцененную, что выравнивало курсы. После отмены золотого стандарта центробанки больше не обязаны обменивать банкноты на золото по фиксированному паритету, и этот механизм автоматической стабилизации перестал работать.
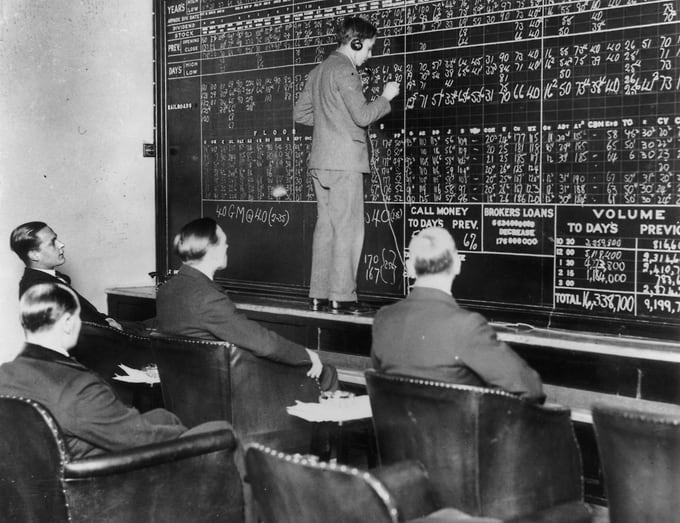
Капиталистический мир не только создал глобальную инфраструктуру, в том числе и финансовую, но и столкнулся с последствиями в виде мировых экономических кризисов. На фото — британцы, наблюдающие за скачками котировок на Уолл-Стрит в Нью-Йорке 31 октября 1929 года
London Express / Getty Images
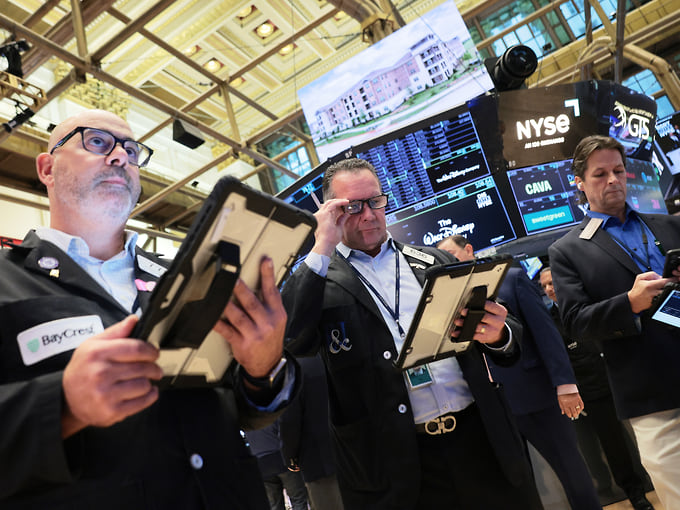
Нью-Йоркская биржа и другие подобные площадки играют в мире не меньшую роль, чем литейные цеха, поля пшеницы и грузовые порты с гигантским грузооборотом
Michael M. Santiago / Getty Images
Доллар как оружие
Участие любой страны в мировой экономике сегодня невозможно без доступа к глобальным сетям, таким как интернет или межбанковская система SWIFT. Эти сети состоят из узлов — ключевых финансовых институтов и инфраструктурных объектов, соединенных связями, по которым текут потоки денег, информации и товаров. Однако глобализация не включала идею равноправия, а происходила под контролем развитых стран.
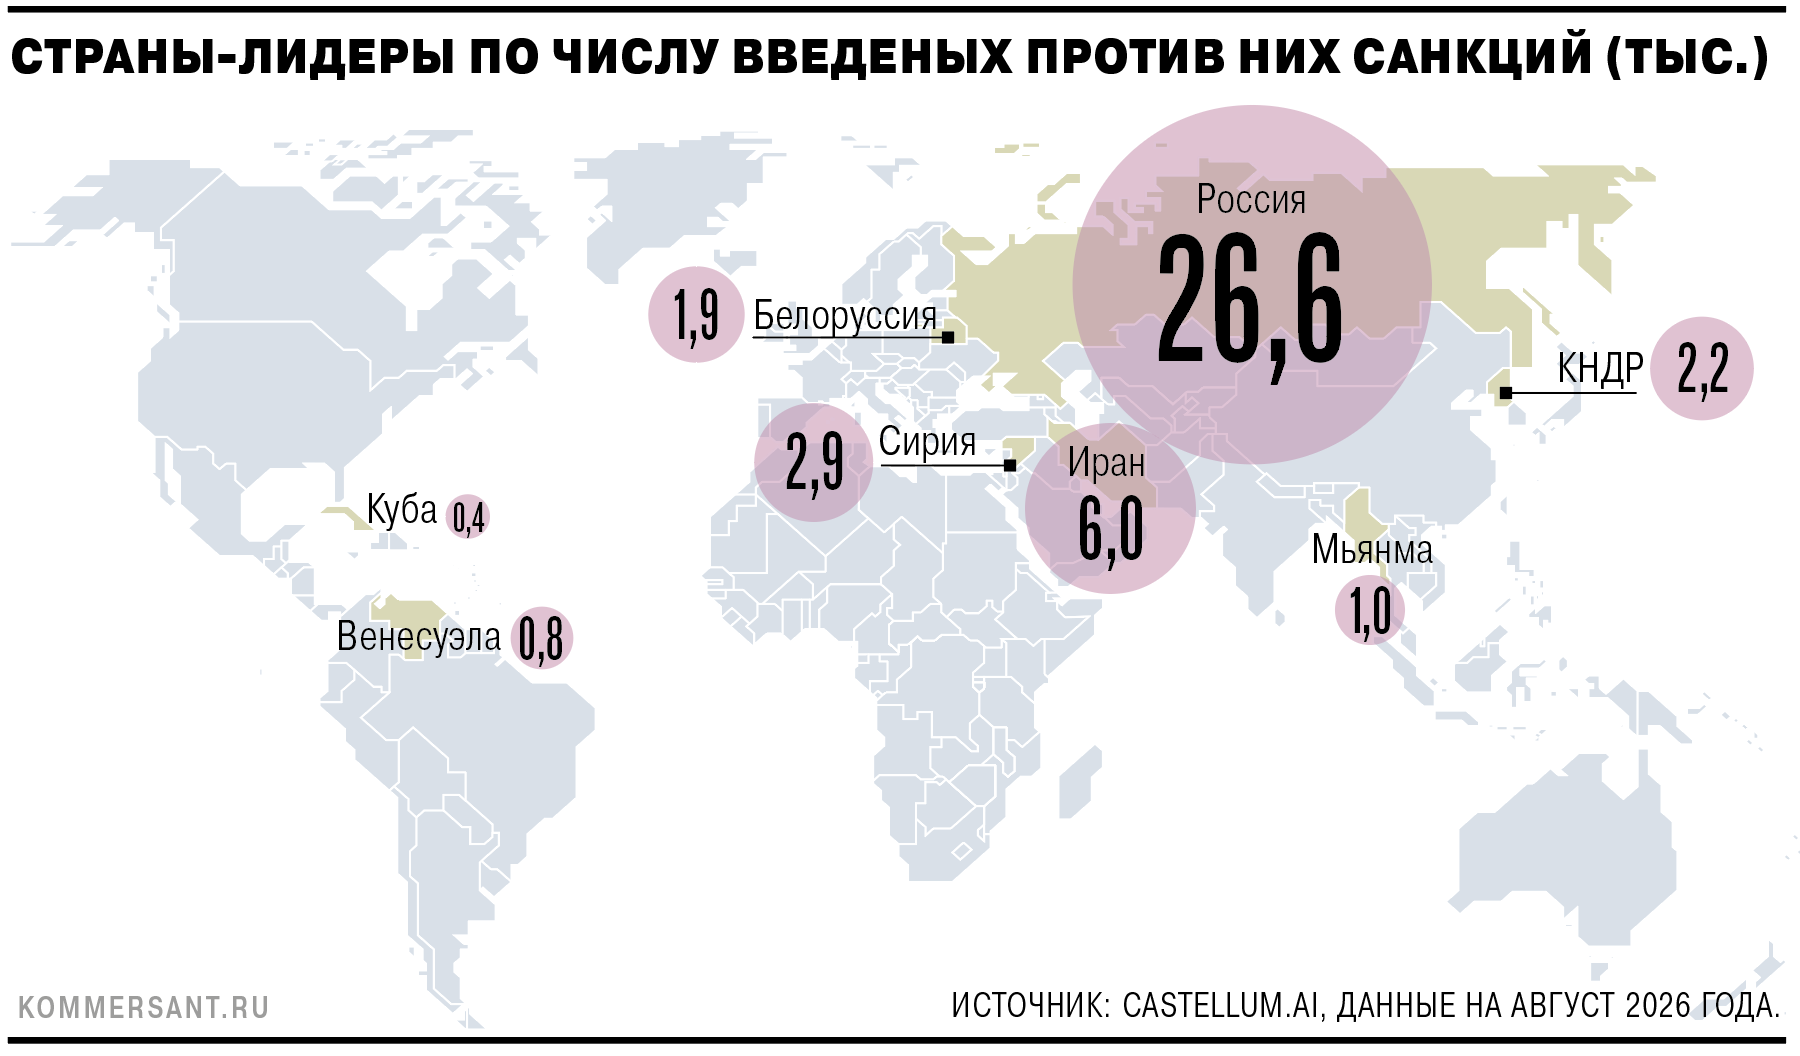
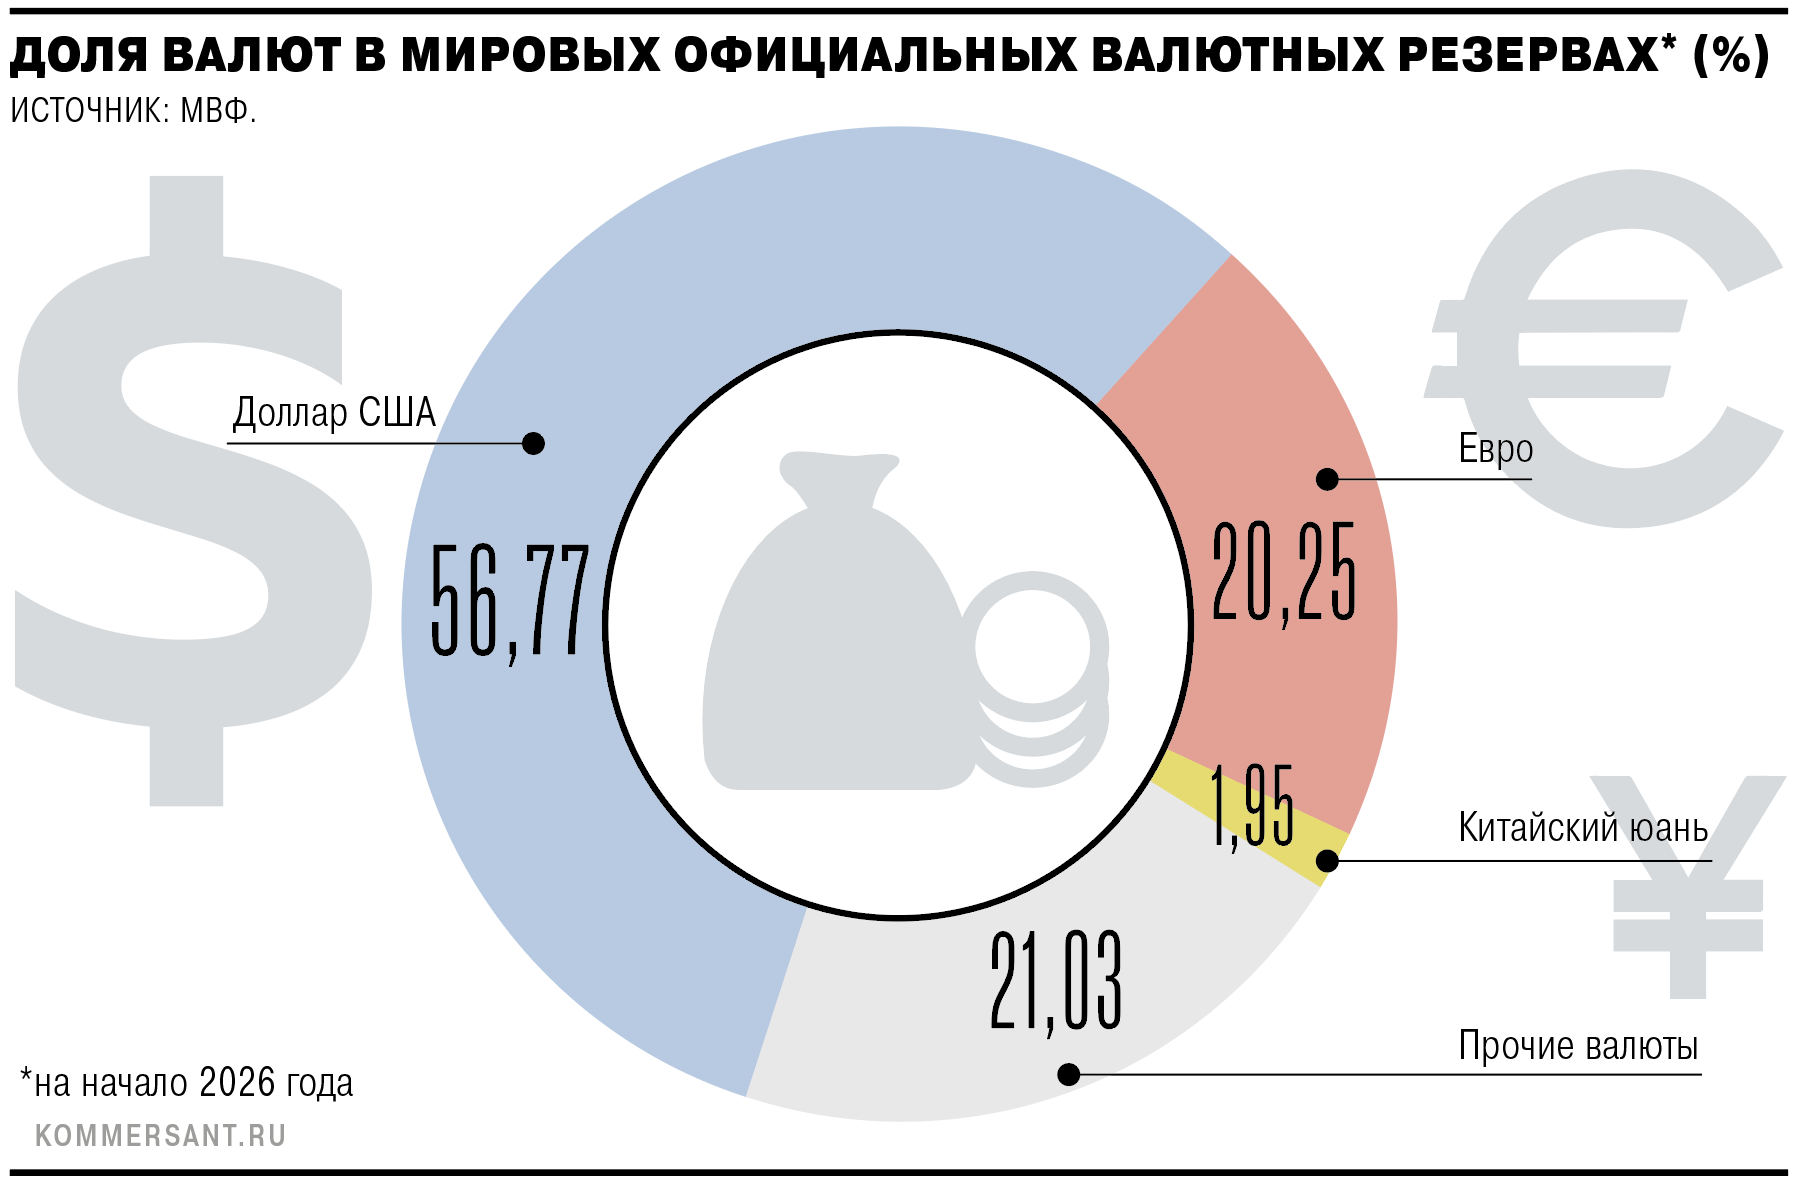
Архитектура мировых экономических сетей спроектирована так, что некоторые узлы в ней забирают на себя основные трансакционные потоки. Так, доллар остается главной валютой мира, обеспечивая 74% расчетов в Азии, 96% — в Америке, около 90% операций на валютном рынке FOREX и 58% международных резервов центральных банков. Это позволяет США не просто доминировать, но и наказывать неугодные страны.
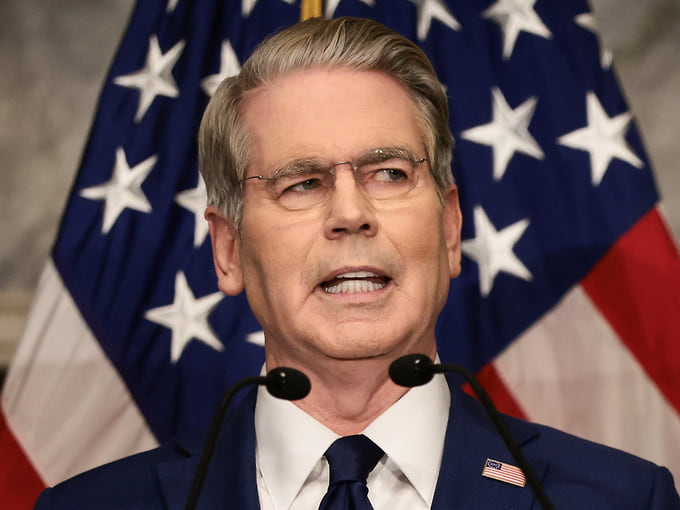
Министр финансов США Скотт Бессент — один из менеджеров глобальной финансовой системы, в которой все возрастающую роль играют политически мотивированные санкции — и пути их обхода
Evelyn Hockstein / Reuters
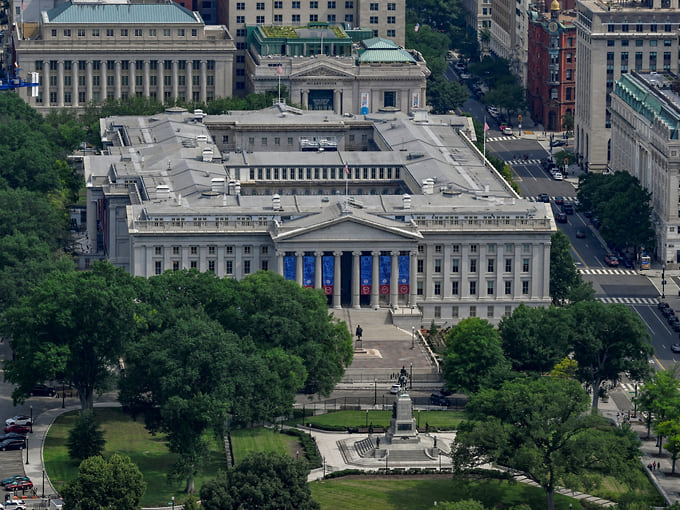
Департамент казначейства США играет принципиальную роль в мировых финансах — и играл бы еще большую, если бы финансовая система действительно могла стать глобальной
Daniel Heuer / Reuters
Ответом становится формирование «лоскутного одеяла» альтернативных платежных систем. В июне 2024 года Евросоюз ввел санкции против российской Системы передачи финансовых сообщений (СПФС), фактически признав ее полноценным аналогом SWIFT. СПФС уже интегрирована с китайской CIPS, индийской SFMS и иранскими системами. По данным ЦБ РФ, к середине 2025 года к ней подключились 177 иностранных участников из 24 стран.
Параллельно развиваются региональные решения: объединение платежных систем Индии и Сингапура (UPI и PayNow), европейская SEPA и другие локальные клиринговые механизмы. Важную роль в этой архитектуре играет частный сектор. Появились платежные агенты, которые помогают малому и среднему бизнесу проводить трансграничные операции в обход санкционных ограничений, работая с юанями, дирхамами и другими валютами. Финтех-компании (Airwallex, Wise, PayPal) предлагают более гибкие и быстрые сервисы, менее зависимые от политической конъюнктуры.
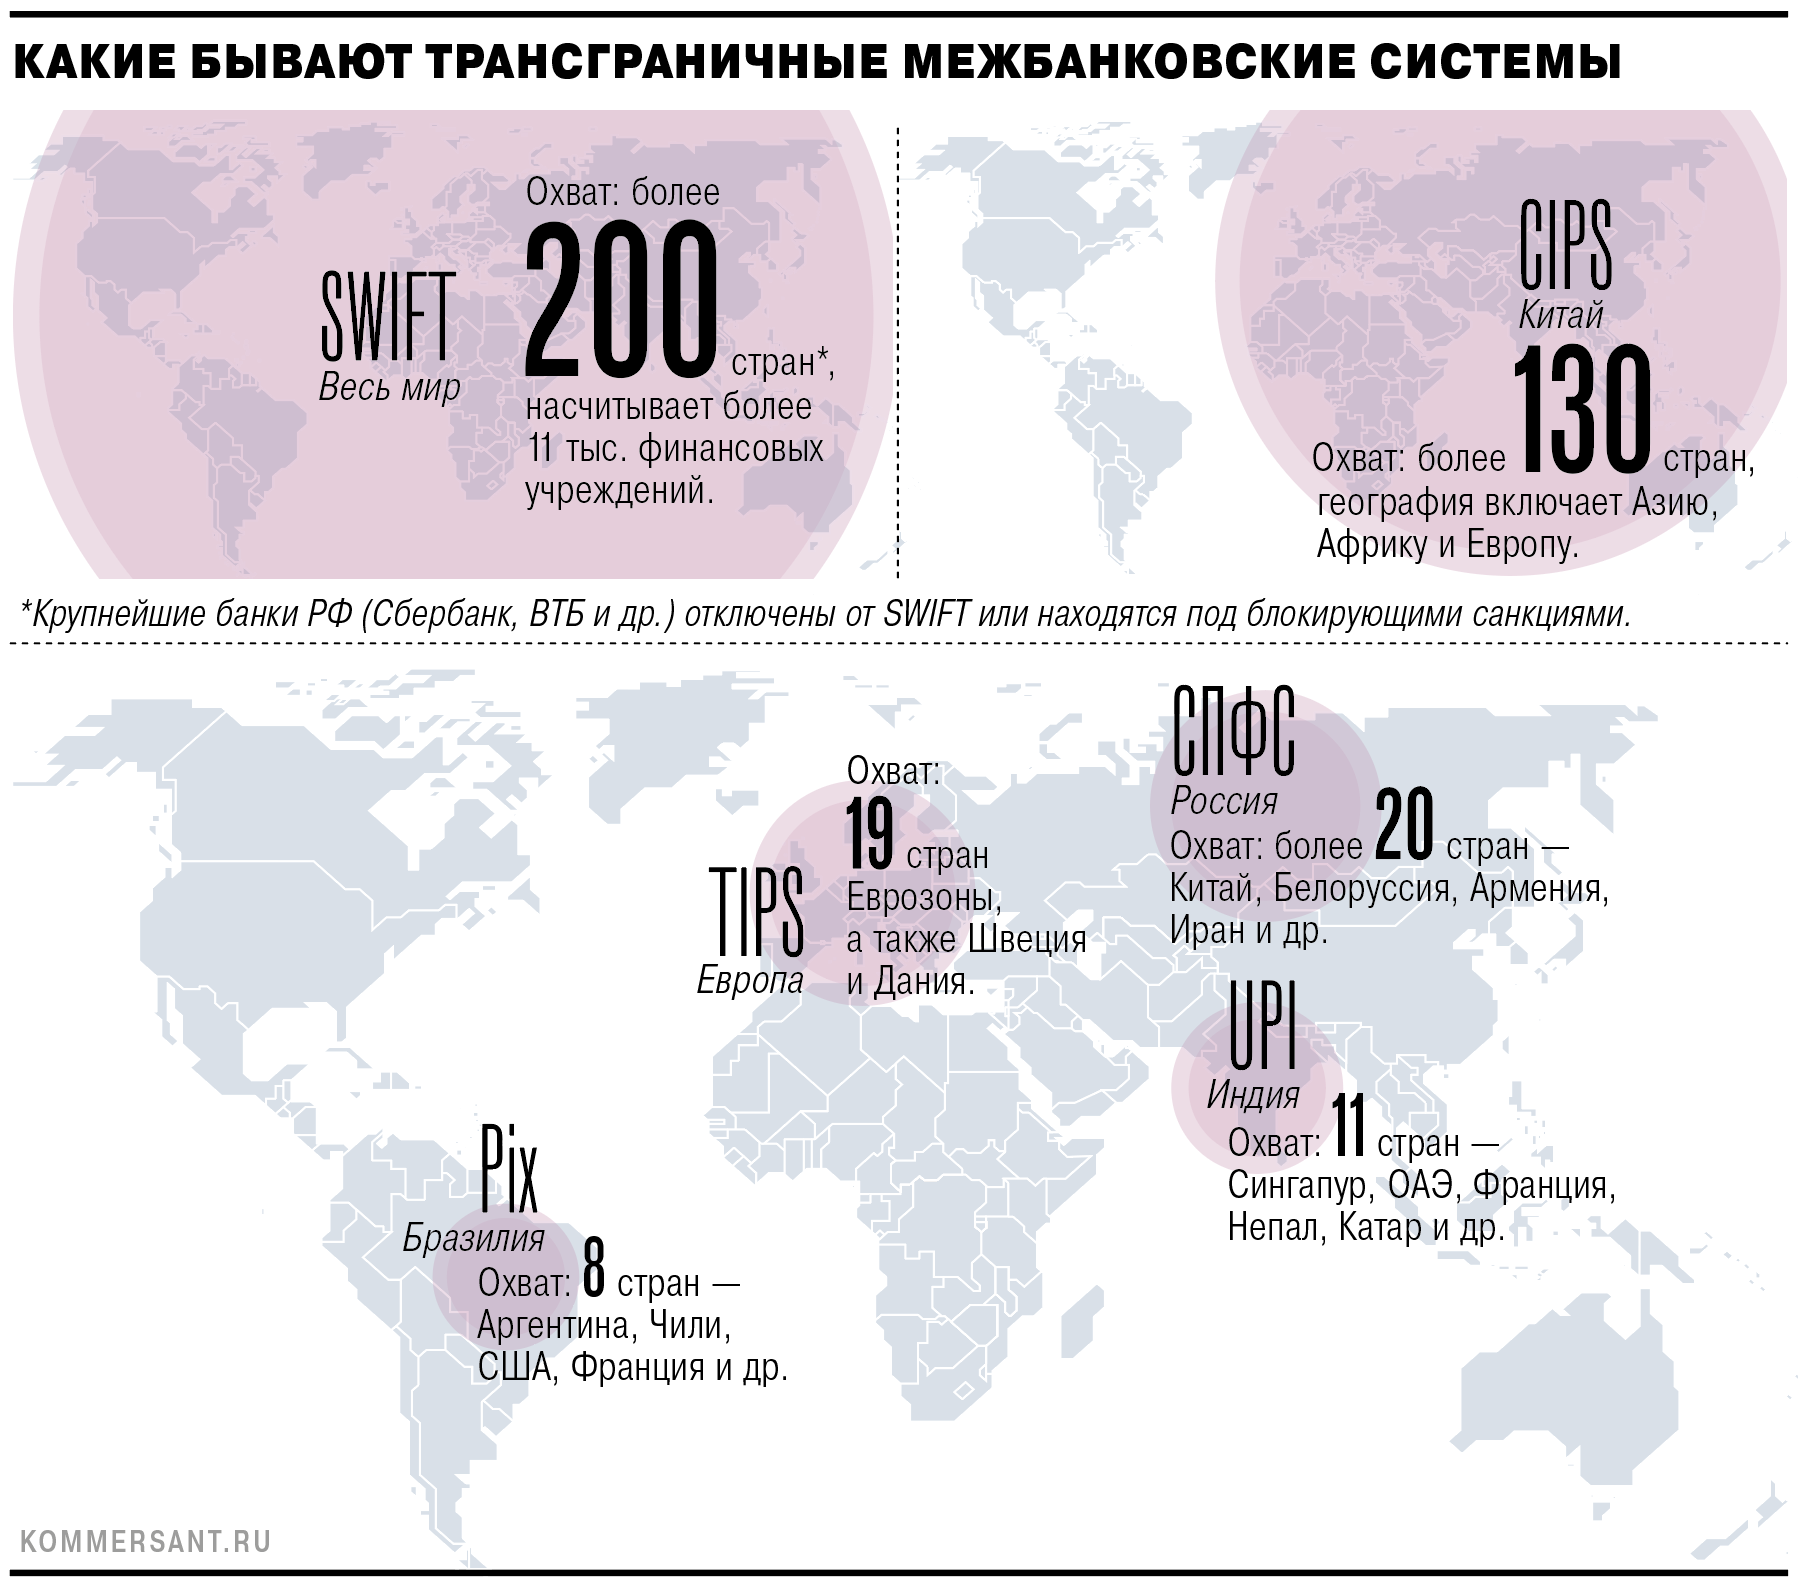
Особое место занимает цифровой юань. Китай, чья доля в мировых резервах пока составляет лишь 2%, стремится использовать технологическое преимущество своей валюты для расширения глобального влияния. Система CIPS позволяет проводить мгновенные расчеты, неподконтрольные Минфину США. Однако эта модель несет и риски: российский бизнес уже сталкивался с массовыми блокировками юаневых платежей китайскими банками, опасающимися вторичных санкций. В полностью контролируемой цифровой среде оператор системы может мгновенно аннигилировать «грязные», с его точки зрения, средства, что делает новый инструмент потенциально таким же оружием в руках Пекина, каким доллар является для Вашингтона.
На надгосударственном уровне идут попытки создания единых финансовых платформ. Проект BRICS Pay, получивший поддержку Китая в 2024 году, и инициативы Шанхайской Организации Сотрудничества по созданию общей системы финансового обмена направлены на снижение зависимости от западной инфраструктуры. Но единая валюта БРИКС пока остается утопией — в первую очередь из-за различий в экономиках стран-участниц, отсутствия реального спроса и ликвидности.
Позиции резервных валют, прежде всего доллара и евро, будут оставаться сильными в долгосрочной перспективе как раз благодаря ликвидности и инерции доверия. Они обеспечивают рынки государственных облигаций и финансовых инструментов. Даже в условиях геополитической турбулентности мировая финансовая система продолжает опираться на них как на универсальный «язык» торговли: альтернативы им пока нет, процесс создания новых механизмов требует десятилетий для накопления критической массы участников и подтверждения их надежности.
Иллюзия и реальность единства
Международная торговля никуда не денется. Экономическая целесообразность сильнее политических барьеров — кофе в Бразилии стоит 50 центов за килограмм (около 43 руб. по курсу ЦБ на начало сентября 2026 года), а в России — 500 руб. Разница слишком велика, чтобы игнорировать ее ради идеологии. Любой разумный потребитель выберет дешевый бразильский кофе даже с учетом его транспортировки.
Такая разница будет толкать мир к восстановлению торговых связей, но скорее не в формате глобальной свободной торговли, а через кластеризацию. Большинство экспертов склонны ожидать формирования нескольких крупных блоков, внутри которых будет поддерживаться интенсивная торговля. Кластеры станут торговать и между собой, через сложные цепочки посредников. Внутри каждого блока возникнут свои зоны ликвидности, но глобального денежного единства не будет: формируется фрагментированная система, где конвертация будет осуществляться, вероятнее всего, с использованием алгоритмов искусственного интеллекта.
Ключевой парадокс в том, что, хотя торговле нужны общие деньги, государства едва ли поступятся национальными валютами ради создания единого мирового финансового стандарта.
Когда Россию в 2022 году отключили от западной финансовой инфраструктуры и заморозили резервы, ее экономика столкнулась с серьезными шоками. Но в системе с единой мировой валютой, контролируемой наднациональным центром, отключение России означало бы не трудности с трансграничными переводами, а полную финансовую смерть: невозможность выплатить зарплаты, закупить лекарства, провести внутренние расчеты. Национальная валюта остается фактором экономического суверенитета. Отказ от нее делает страны уязвимыми для тотального шантажа.
Отсюда часть противоречий внутри Евросоюза. Евро, задуманный как символ единства, стал источником экономических дисбалансов — страны с разной структурой экономики, производительностью труда и уровнем развития заперты в одном валютном пространстве. Германии сильный евро выгоден для экспорта высокотехнологичной продукции, но для Южной Европы или бывших стран восточного блока он становится неподъемным бременем, лишая их возможности девальвировать национальную валюту для стимулирования производства. Именно поэтому многие страны ЕС, такие как Чехия или Польша, годами отказываются от евро.
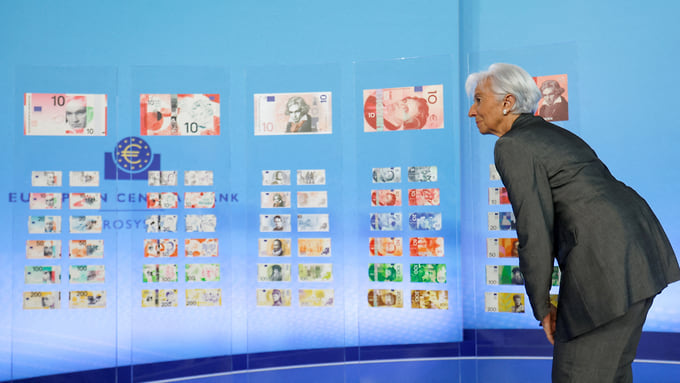
Председатель ЕЦБ Кристин Лагард — воплощение идеи центробанка, общего для нескольких стран. Правда, страны, объединенные в зону евро, оказались слишком экономически разными, и это лишь один из факторов, заставляющих предположить, что единая валюта для всего мира станет реальностью не скоро, а может быть, и никогда
Heiko Becker / Reuters
Можно предположить, что будущая финансовая система сохранит признаки глобальной благодаря удешевлению транзакционных издержек. ИИ уже используется для автоматического поиска оптимального пути для обмена любых активов. Неважно, платите вы ракушками, рублями или углем — ИИ конвертирует их в нужный товар продавца через цепочку сделок с минимальными потерями.
Движение мира к глобальной валюте идет, но неочевидным путем. Экономисты полагают, что государства в обозримой перспективе сохранят суверенные деньги и контроль над ними, но для пользователей границы между валютами уже становятся прозрачнее. Другими словами, финансовая система будущего примет все виды платежей, потому что ей безразлично, кто выпустил деньги: главное — их способность мгновенно и дешево конвертироваться в реальный товар. Вероятно, это и есть «новая нормальность»: не единая валюта, а единая технологическая среда обмена, работающая поверх политических разногласий.
Единой валюты для всего мира мы едва ли дождемся, но пока политики и центробанки стараются сберечь финансовый суверенитет своих стран, общая технологическая среда делает национальные границы почти незаметными для тех, у кого есть чем платить
Александр Коряков / Коммерсантъ
Купить фотоКриптовалюты: от бунта к легализации и контролю
Когда Сатоши Накамото опубликовал манифест биткойна (.pdf) на фоне кризиса 2008 года, мир нуждался в альтернативе банковской системе, подорвавшей доверие клиентов. Идея была революционной: создать деньги, неподдельность которых обеспечивается не авторитетом центробанка или водяными знаками на бумаге, а чистой математикой и распределенным реестром. Ранним энтузиастам крипта обещала полную анонимность, отсутствие посредников и нулевые издержки: моментальный перевод миллиона долларов из Сингапура в Эквадор стоил столько же, сколько пересылка сообщения; возник соблазн забыть о банковских комиссиях в 3–5% и днях ожидания.
В момент премьеры биткойн многим казался средством, которое вот-вот вытеснит любые другие формы денег
Александр Миридонов / Коммерсантъ
Купить фотоЦентробанки и регуляторы изначально проспали этот феномен, считая его нишевым увлечением гиков или инструментом теневой экономики. Пробуждение наступило, когда капитализация рынка достигла триллионов долларов, а через криптосистемы пошли потоки капитала мировой коррупции и схемы ухода от санкций. Взятка в биткойнах оказывалась юридически недоказуемой: суд не мог оценить стоимость «воздуха». В то же время запретить криптовалюты полностью стало невозможно: крупнейшие банки уже были представлены на этом рынке, и его криминализация привела бы к коллапсу значительной части финансового сектора.
Вместо запрета государства выбрали путь жесткой регламентации точек входа и выхода в фиат. Контролировать блокчейн бесполезно, но можно контролировать криптобиржи, где цифровые активы конвертируются в рубли, доллары или евро. Анонимность исчезает в момент, когда пользователь пытается купить реальный товар или вывести средства. Юридический вакуум был ликвидирован принятием законов о цифровых финансовых активах.
Теперь биткойн — законное имущество, которое можно арестовать и конфисковать.
Криптовалюты претерпевают фундаментальные изменения. Утратив роль инструмента финансовой анархии, они постепенно превращаются в легальный канал международных расчетов под строгим государственным надзором. Для бизнеса это стало способом ускорить трансграничные платежи, но теперь такие операции сопряжены с обязательной налоговой отчетностью. Для государства прозрачность и неизменяемость блокчейна открыли возможность отслеживать денежные потоки в режиме реального времени. Это тем важнее, что центробанки теряют функцию эмиссии в классическом понимании, превращаясь в операторов денежных потоков.
Таких денег и в руках никто не держал
В мире, где финансовые потоки мгновенно пересекают границы, а цифровые активы исчисляются триллионами, физическая наличность постепенно теряет свои позиции. Главную причину этого эксперты видят в экономике — содержание физической денежной массы все дороже обходится государству и банковской системе. А в эпоху, когда центробанки способны фиксировать каждую трансакцию в цифровом реестре, печать денег начинает выглядеть анахронизмом. Как показывает практика, даже самые совершенные технологии защиты денег устаревают быстрее, чем успевают внедряться. Кроме того, наличные требуют инкассации — это всегда зона повышенного риска, которого не несут цифровые записи.
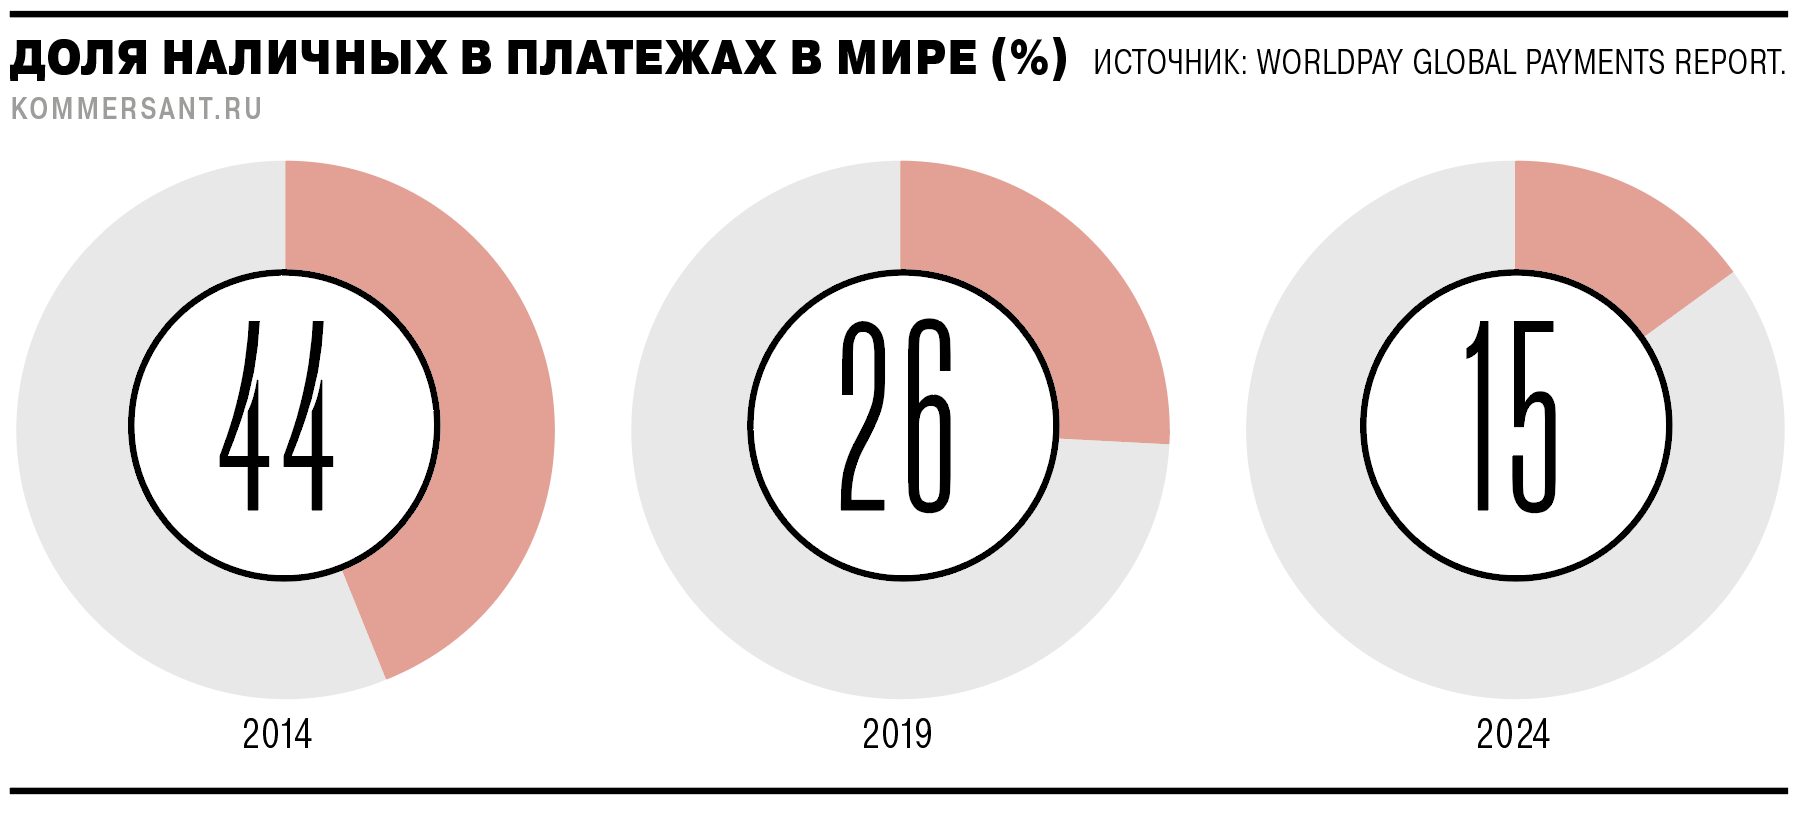
По мере снижения доли наличных в общем объеме платежей экономическая модель их обслуживания становится убыточной. Когда наличный оборот был безальтернативным, сопутствующие расходы «размазывались» по финансовой системе. При наличии бесплатных или дешевых альтернатив содержание кассовой инфраструктуры становится обузой. Логичным шагом со стороны регуляторов может быть введение комиссии за операции с наличными: например, 0,1–1% за внесение, снятие или хранение. Это окончательно сделало бы кэш невыгодным для массового пользователя.
Для розничного бизнеса наличные не только логистическая проблема, но и юридический риск. В цифровой среде сбой в СБП или мошенническое списание по биометрии становятся проблемой центробанка и технических служб. С наличными все иначе — кассир несет личную ответственность за прием фальшивых банкнот. Риск остаться виноватым высок, покрыть его непросто. В результате торговые сети на глазах начинают саботировать наличный оборот.
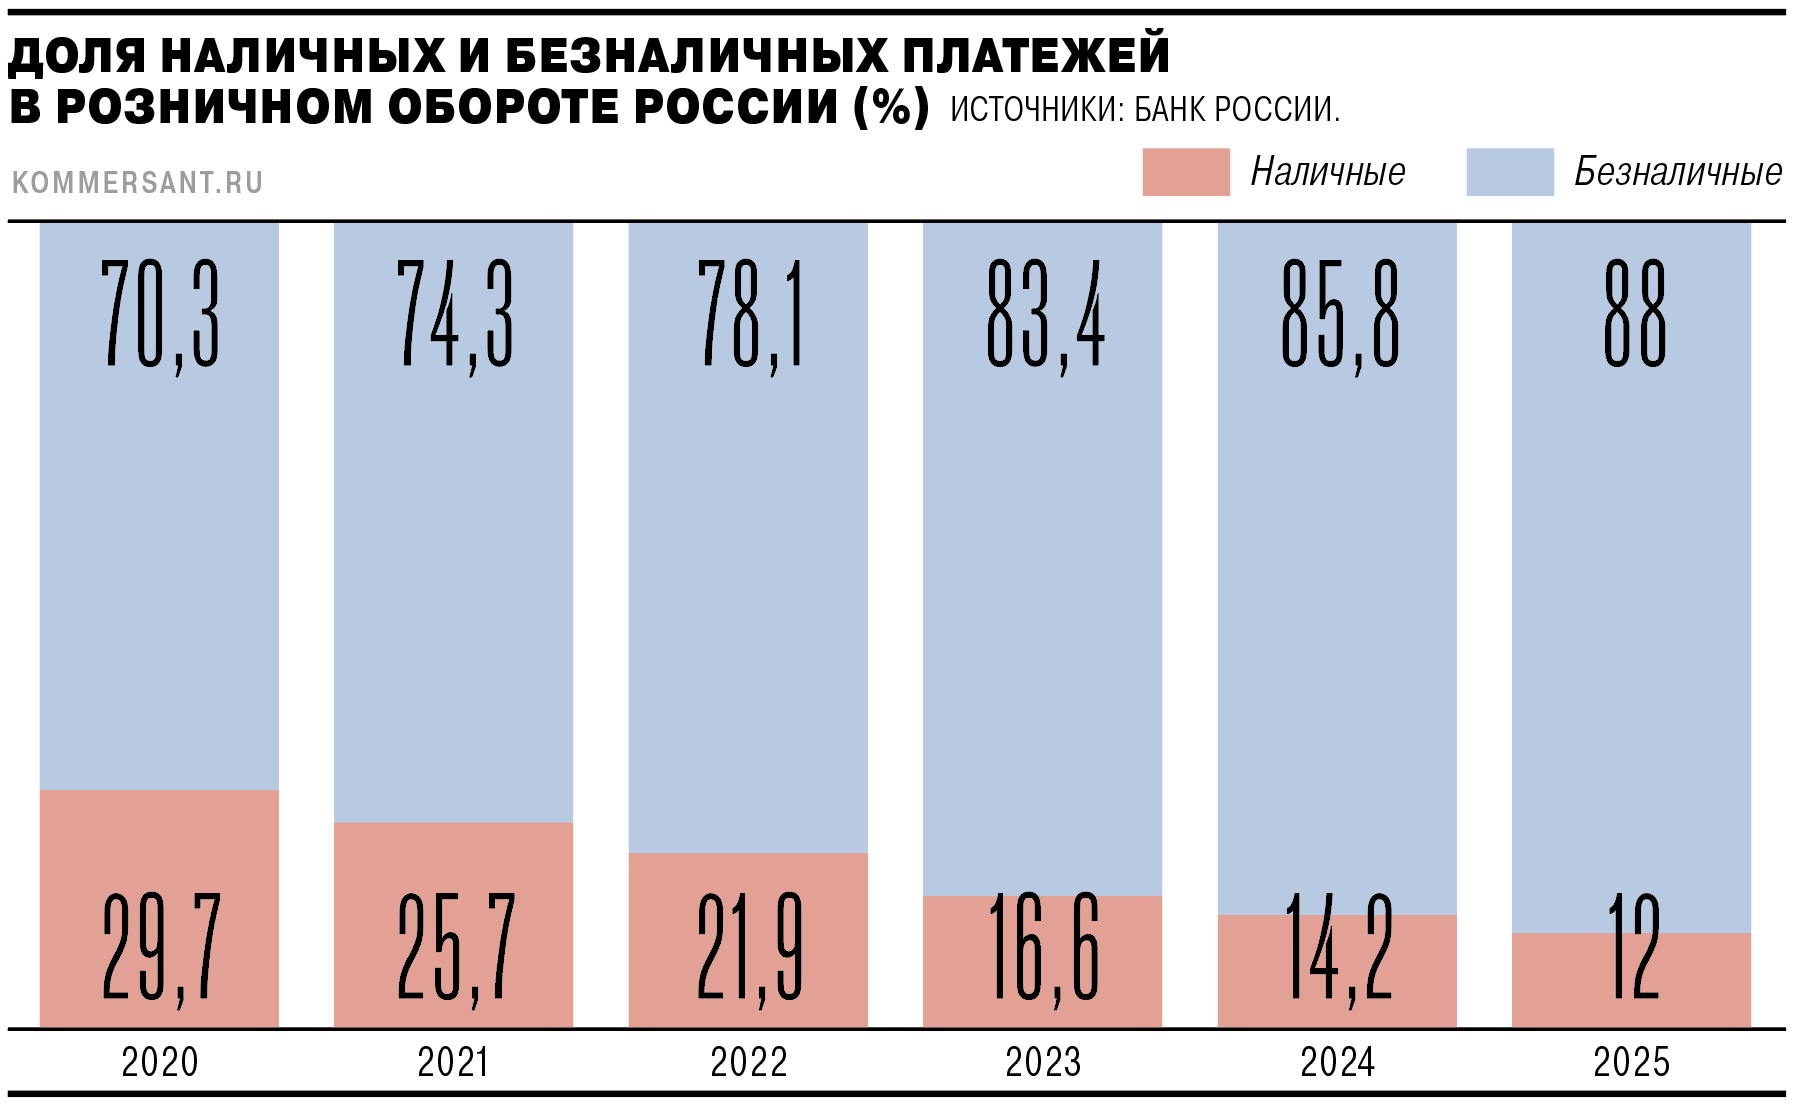
Формально отказать в приеме законного средства платежа нельзя, но сделать этот процесс максимально неудобным — можно. В обычных магазинах просто перестают держать достаточный запас мелочи для размена, параллельно развивая бесконтактную оплату. Чтобы заплатить наличными, в современном городе нужно найти магазин с живой кассой, отсчитать нужную сумму, получить сдачу, проверить и убрать в кошелек. Чтобы заплатить лицом, достаточно посмотреть в камеру.
Наличные во всем мире постепенно становятся анахронизмом: их дорого печатать и охранять, неудобно перемещать, сложно разменять. А главное — появились способы расплатиться быстрей, чем с помощью кэша
Егор Снетков / Коммерсантъ
В критических ситуациях типа пандемии коронавируса граждане все еще предпочитают снять кэш и переложить его в банки. Чем технологически совершеннее финансовая инфраструктура, тем она уязвимее с чисто инженерной точки зрения
Ирина Бужор / Коммерсантъ
Купить фотоНовые технологии делают процесс покупки мгновенным и бесконтактным. Биометрия снимает с пользователя страх потери физического носителя денег. Магазины без персонала, вендинговые аппараты, онлайн-сервисы работают только с цифрой. Круг мест, где можно потратить кэш, сужается до рынков и мелких лавок, но и они постепенно подключаются к эквайрингу.
Наличные, вероятно, не исчезнут вовсе, но перестанут быть универсальным средством повседневного обмена, превратившись в нишевый продукт для тех, кто хочет сохранить анонимность, или для консерваторов, не доверяющих цифре. С исчезновением из шаговой доступности последней кассы с живым человеком наличные останутся напоминанием о времени, когда деньги можно было потрогать руками.
Социология денег
Деньги продолжают быть маркером социального расслоения, но в современном мире они и выглядеть начинают по-разному, в зависимости от доходов субъекта. Если раньше финансовая система стремилась к унификации услуг, то сегодня очевидна четкая сегрегации, где качество финансового обслуживания все сильнее зависит от объема капитала клиента. Этот процесс усиливается на фоне повсеместного роста неравенства и поляризации общества: бедные становятся беднее, богатые — богаче, средний класс размывается.
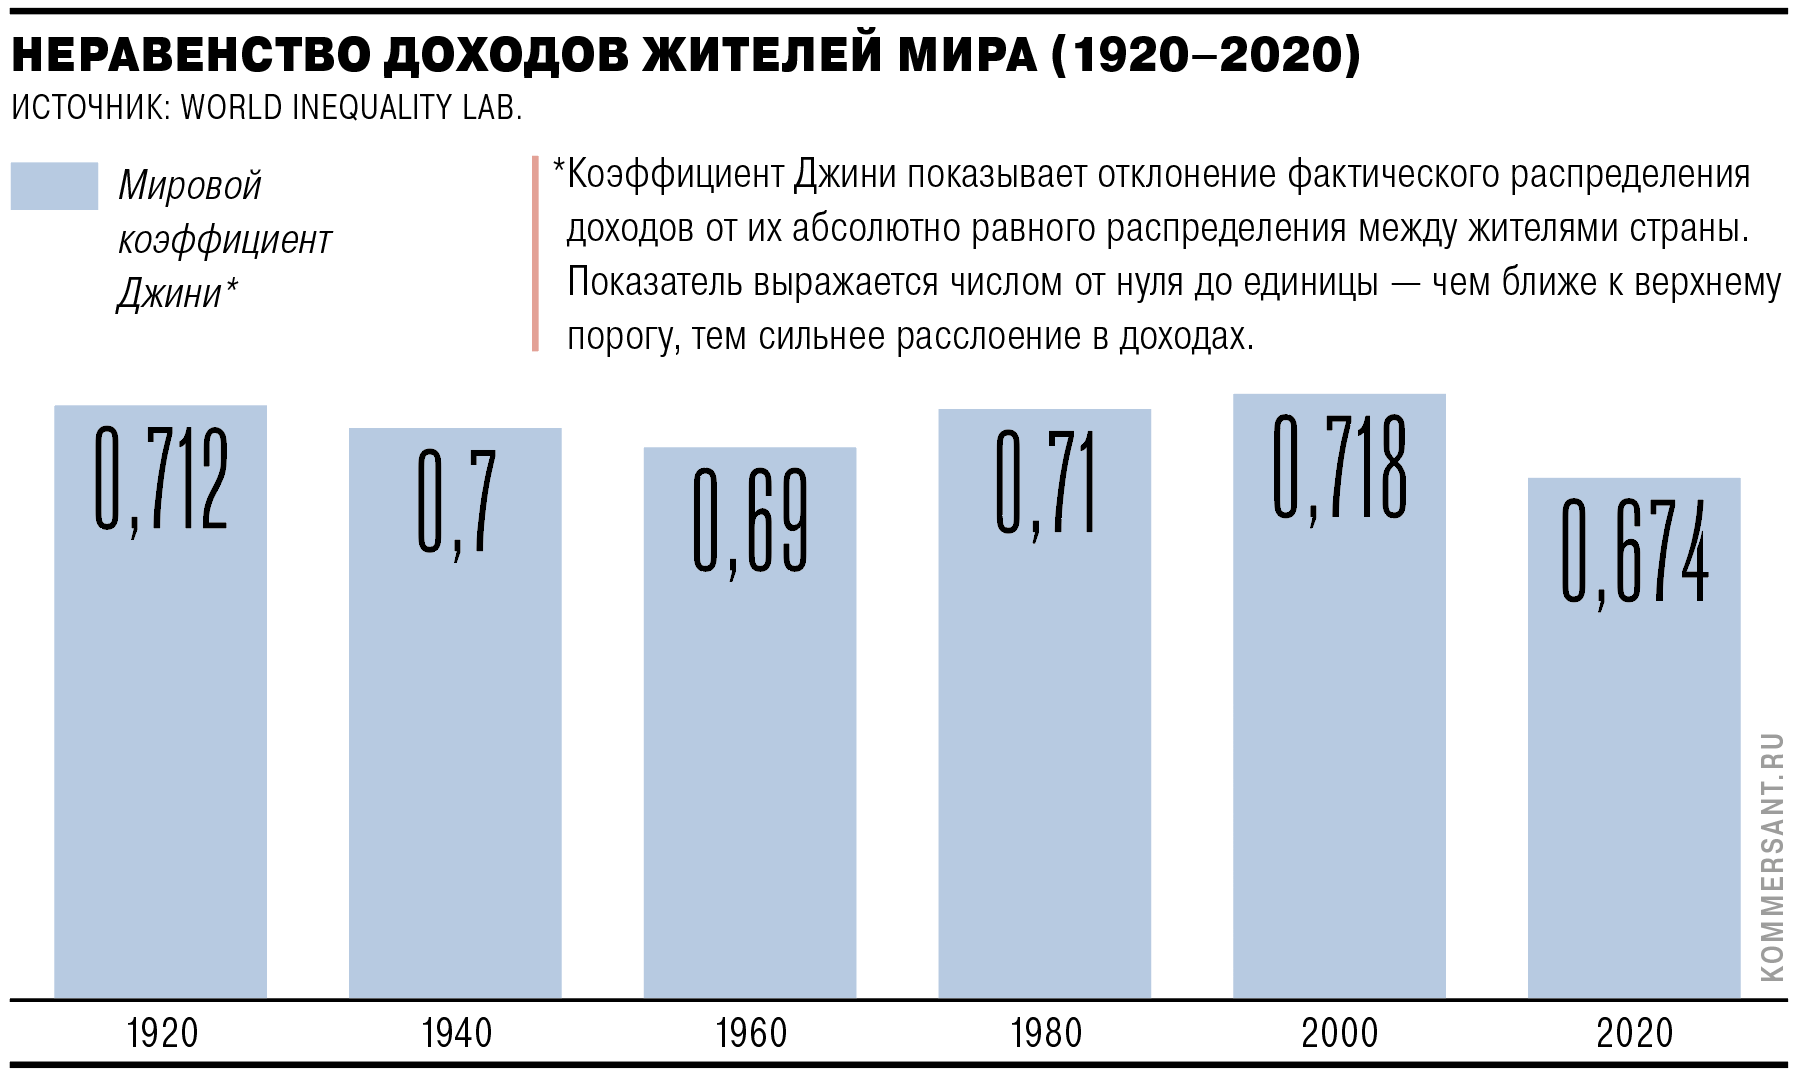
Коэффициент Джини считается одним из индикаторов социального неравенства. Из графика, отражающего изменения коэффициента в мире в течение последнего столетия, можно сделать вывод, что глобально неравенство снижается, однако как среди развитых экономик, так и среди стран Третьего мира есть системы, в которых коэффициент неизменно растет в течение всех последних десятилетий. В постсоветской России коэффициент Джини то снижается, то растет. Расчеты страновых коэффициентов Джини при этом соседствуют с исследованиями, показывающими, что глобально все большая доля богатств сосредотачивается в руках все более узкой группы. В то же время средний класс повсюду сталкивается с нарастающими проблемами, а поколения молодежи, вышедшие на рынок труда в 2020-х, даже в самых процветающих странах ожидают, что будут жить хуже, чем родители
После пандемийного шока механизмы восстановления работают преимущественно в пользу владельцев капитала. Монетарная политика, направленная на поддержку ликвидности, привела к удорожанию активов (недвижимости, акций), сформировав эффект Матфея: те, у кого уже есть капитал, обогащаются быстрее, в то время как доходы тех, кто живет только на зарплату, стагнируют из-за инфляции и автоматизации.
Банковская система и государство постепенно выстраивают две параллельные реальности.
Для подавляющего большинства населения, живущего от зарплаты до зарплаты, внедряется модель максимальной типизации — содержать сложную инфраструктуру персональных услуг для людей с низкими доходами экономически невыгодно.
Вместо этого предлагается базовый набор дешевых или бесплатных решений: система быстрых платежей, биометрическая идентификация, автоматизированные кредитные скоринги. Финансовая жизнь такого человека прозрачна, предсказуема и полностью оцифрована. Речь идет о прагматичной модели управления издержками: базовый доступ к благам предоставляется в обмен на тотальный контроль.
Технологическое совершенство платежных инструментов не помогает покупателям избежать неприятных следствий инфляции
Олеся Курпяева / Коммерсантъ
Купить фотоНа другом полюсе состоятельные клиенты. Для них сохраняется персональный банкинг: индивидуальные консультанты, сложные инвестиционные стратегии, доступ к офшорам и закрытым клубам. Здесь деньги работают на создание нового капитала, а не просто на обеспечение текущего потребления; сохраняется — и тщательно охраняется приватность, есть возможности маневра. Разница проявляется даже в отношении к ценностям: бедные и представители среднего класса предпочитает бумажные деньги и цифру из-за высоких издержек хранения физического металла. Богатые же могут позволить себе долгосрочные сбережения в слитках, понимая, что в случае системного коллапса металл останется ценностью, в отличие от цифровых записей на сервере.
Деньги в будущем останутся и символом, и инструментом все более жесткой социальной иерархии в мире, где богатые богатеют, а число бедных растет за счет вымывания среднего класса.
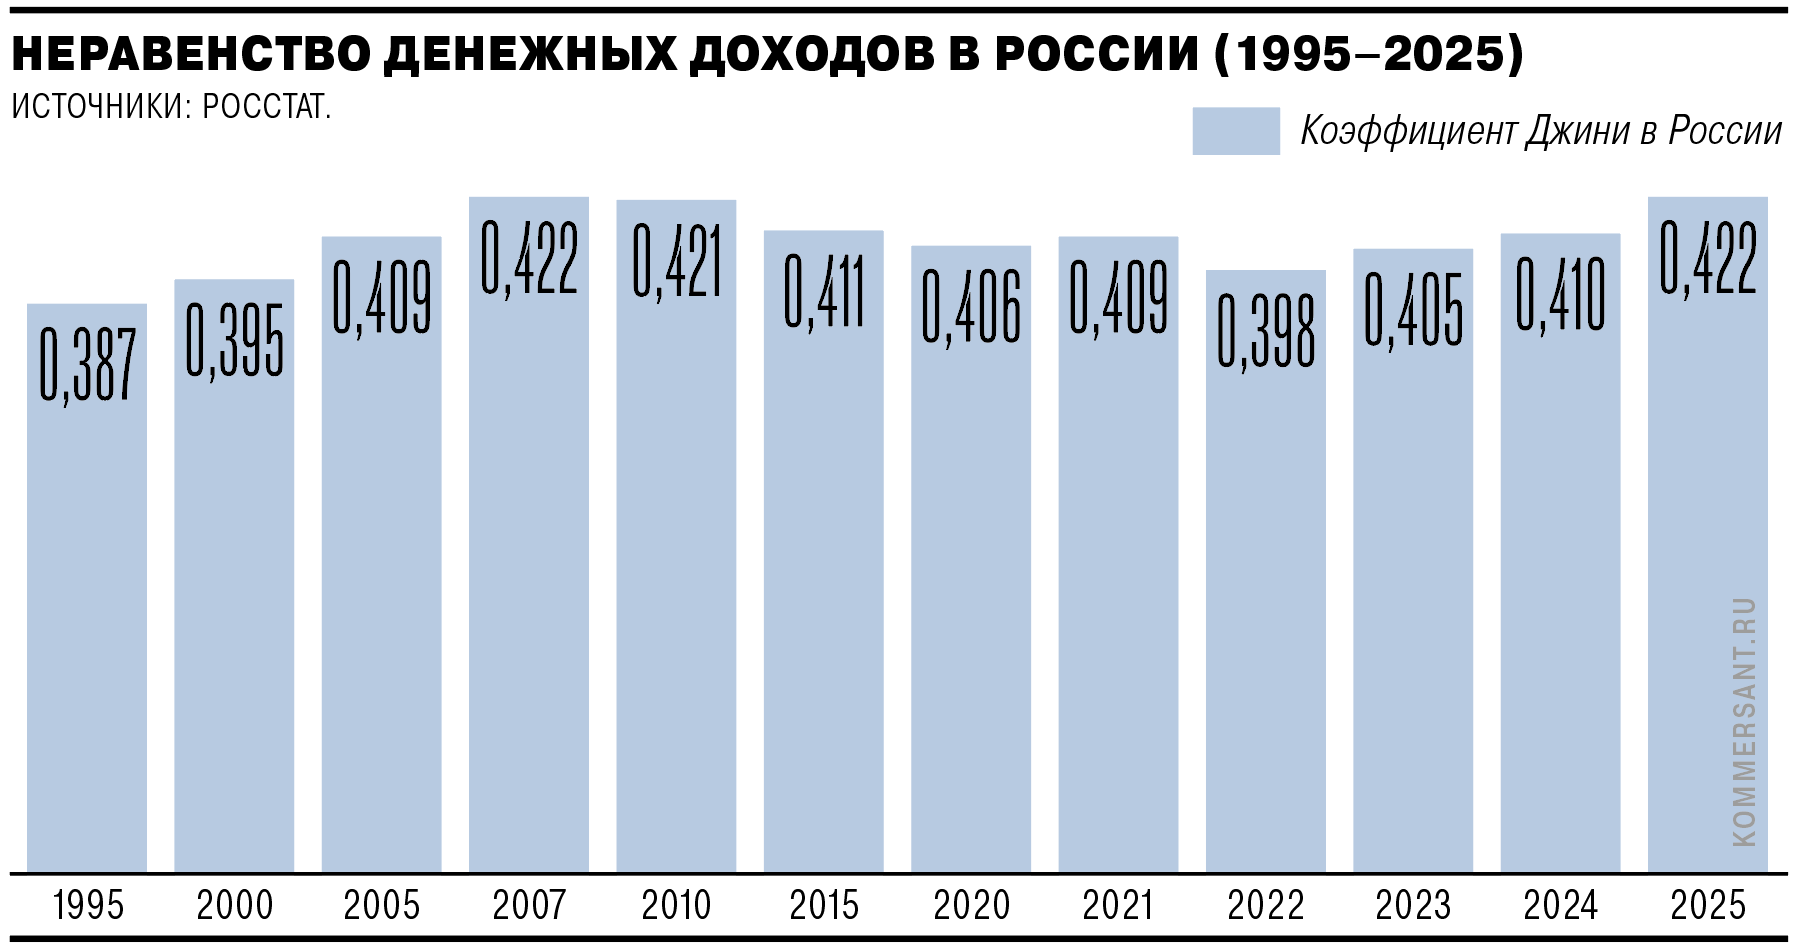
Коэффициент Джини считается одним из индикаторов социального неравенства. Из графика, отражающего изменения коэффициента в мире в течение последнего столетия, можно сделать вывод, что глобально неравенство снижается, однако как среди развитых экономик, так и среди стран Третьего мира есть системы, в которых коэффициент неизменно растет в течение всех последних десятилетий. В постсоветской России коэффициент Джини то снижается, то растет. Расчеты страновых коэффициентов Джини при этом соседствуют с исследованиями, показывающими, что глобально все большая доля богатств сосредотачивается в руках все более узкой группы. В то же время средний класс повсюду сталкивается с нарастающими проблемами, а поколения молодежи, вышедшие на рынок труда в 2020-х, даже в самых процветающих странах ожидают, что будут жить хуже, чем родители
Если классический капитализм опирался на абстрактную свободу тратить заработанное по своему усмотрению, то складывающаяся парадигма предполагает гарантированный минимум выживания в обмен на полную прозрачность трансакций. В едином механизме управления кошелек гражданина неразрывно связан с его цифровым профилем. При этом перспектива появления безусловного базового дохода в связке с системами социального рейтинга рисует контуры радикальной трансформации самой природы денег. Базовый доход перестает быть просто финансовой подушкой безопасности — он постепенно превращается в инструмент регулирования поведения масс, где право на потребление напрямую конвертируется из баллов социальной благонадежности.
Немного о вечном
Широко распространена иллюзия, будто технологии способны избавить мир от денег. Но человечество едва ли откажется от этого инструмента. Меняется форма, но потребность в универсальном средстве, позволяющем избежать бартера, останется константой экономической жизни.
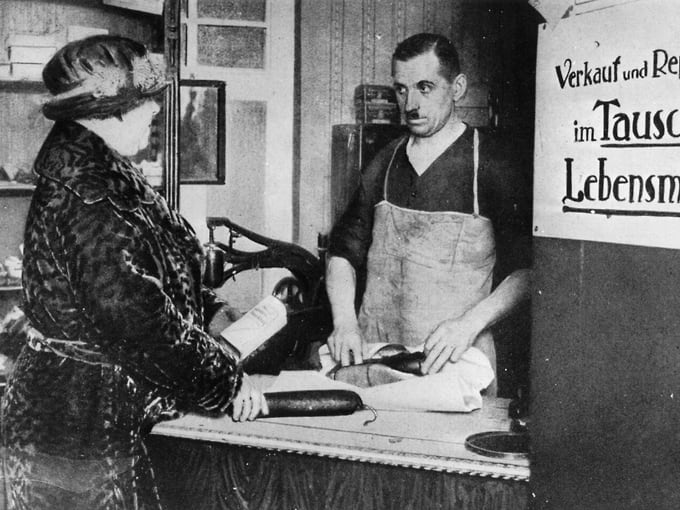
Экономическая ситуация иногда требует буквального возвращения к натуральному обмену: товары и услуги этой лавки в Германии 1920-х обменивались на продукты питания
Three Lions / Getty Images
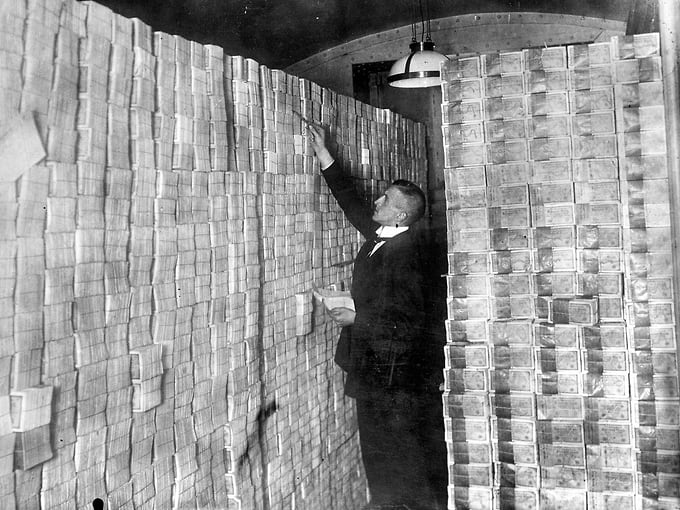
Вопреки расхожему утверждению денег бывает слишком много: в период гиперинфляции в Германии 1920-х комната, забитая купюрами, могла быть эквивалентна паре сотен долларов
Albert Harlingue / Roger Viollet / Getty Images
Будущее денег определяется не поиском нового единого для всех решения, а адаптацией к существующей реальности во всем его многообразии. Финансовая система становится единой не юридически, а технологически: она принимает любые средства платежа, мгновенно конвертируя их через цепочки сделок, обеспечивая эффективность торговли даже в условиях политической изоляции блоков.
Эволюция финансовых технологий при этом очевидно движется к полному стиранию границы между намерением и действием. Ключевым элементом становится не платежное средство, а предиктивная аналитика ИИ. Алгоритм может действовать по принципу опережающего сервиса: вы задержали взгляд на товаре в витрине умного магазина или просто подумали о необходимости новой вещи, а система уже проверила ваш баланс, подобрала оптимальный курс конвертации и подготовила трансакцию. Физическое подтверждение покупки становится формальностью или вовсе исчезнет.
Банковские карты и платежи в интернете в короткое время изменили не только привычки пользователей, но и их экономическое поведение
Евгений Павленко / Коммерсантъ
Купить фотоНо эта модель несет в себе фундаментальные изменения в социологии потребления и приватности. Человек попадает в зависимость от алгоритма, который не просто обслуживает, но и потенциально «фильтрует» его желания через призму финансовой целесообразности и социального рейтинга. Если ИИ решит, что покупка нерациональна или выходит за рамки установленного для данного человека лимита, он может мягко блокировать трансакцию или предлагать альтернативы, создавая иллюзию выбора при фактическом диктате.
Деньги из абстрактного эквивалента стоимости рискуют превратиться в инструмент тотального поведенческого контроля.
К счастью, пока это лишь один из возможных вариантов развития событий. Но важно понимать: анализ финансовой системы показывает, что мы находимся не в конце и даже не в середине трансформационного кризиса, а лишь в его начальной фазе. Многие привыкли воспринимать текущие экономические потрясения как временные трудности, вызванные геополитикой или шоками по типу пандемии. Но это глубокий, структурный сдвиг, исход которого неизвестен: пока противоречия лишь углубляются, а коалиции — формируются. Не признавать этих изменений было бы недальновидно, и вполне очевидно, что они останутся важной частью повестки гипотетической конференции по обновлению мироустройства.
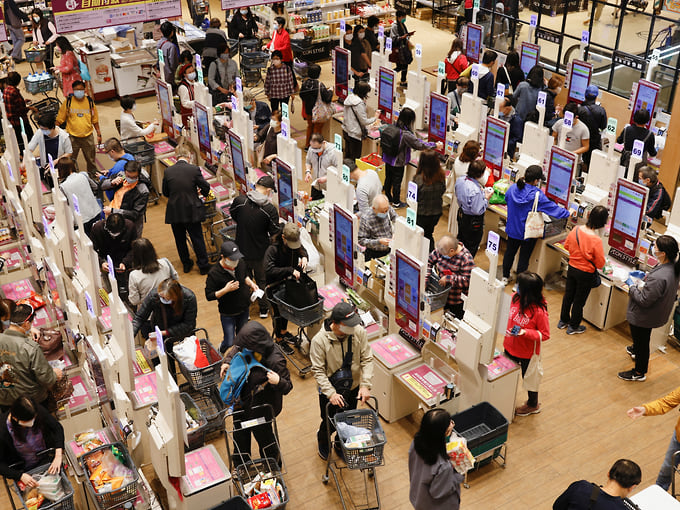
Все больше людей в мире привыкают к тому, что для совершения покупки не нужны ни наличные, ни кассиры
Tyrone Siu / Reuters