«Самолет» издержек
Как застройщики жилья оказались в эпицентре финансовых проблем
Судьба крупнейшего российского застройщика ГК «Самолет» в руках кредиторов: сумма наколенных долгов группы многократно превысила ее стоимость. Это ознаменовало начало масштабного кризиса на рынке жилищного строительства. Финансовые трудности в моменте прослеживаются у 8,4–13,1% зарегистрированных компаний. Девелоперы не смогли вовремя предвидеть падение продаж и ухудшение условий по кредитам, а теперь вынуждены договариваться с банками.
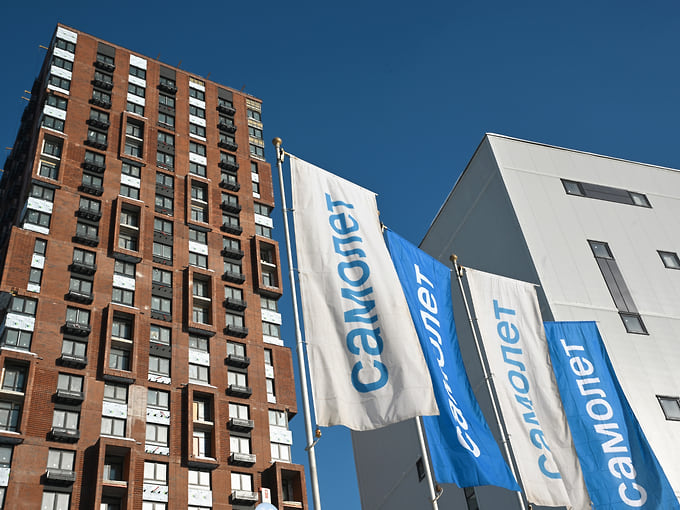
Дмитрий Лебедев / Коммерсантъ
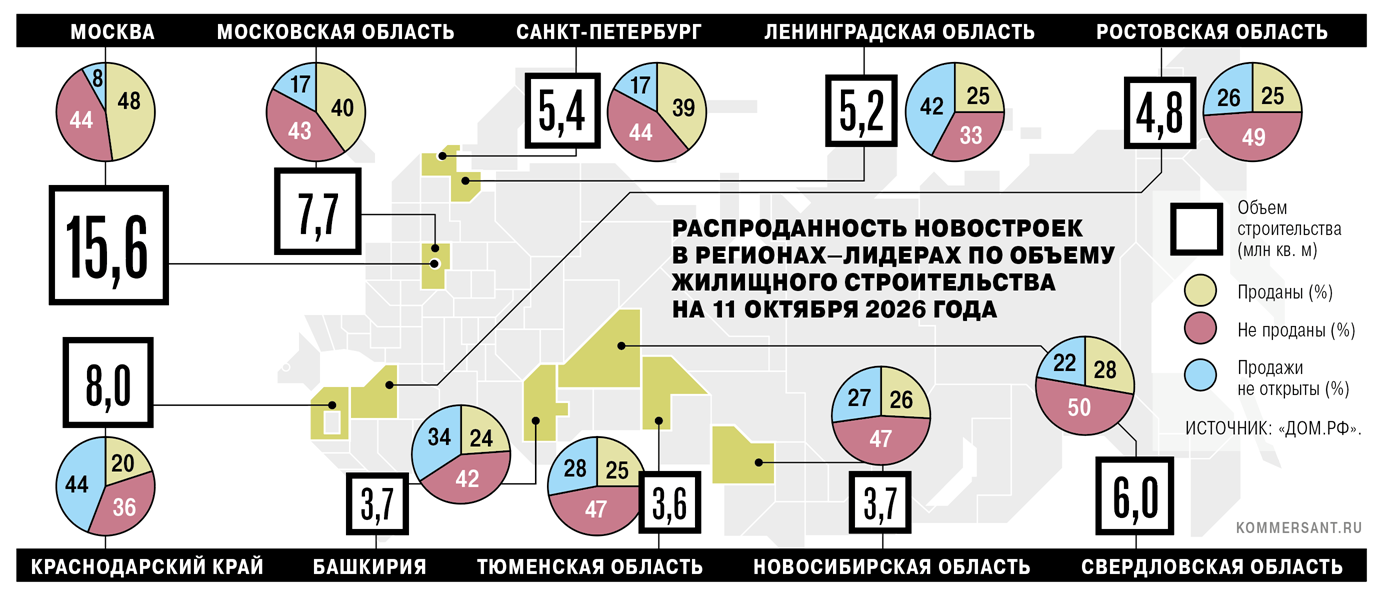
Купить фотоБанки—кредиторы ГК «Самолет» достигли договоренности по комплексной программе выхода компании из трудной финансовой ситуации. Об этом 28 октября на конференц-звонке заявил зампред правления Сбербанка Тарас Скворцов. Финализировать процесс финансовые организации рассчитывают до конца года. Выбора у кредиторов может не быть из-за высокой значимости компании для рынка в целом и населения в частности. С учетом среднего уровня распроданности проектов в 39%, который приводит «Наш.Дом.РФ», у ГК «Самолет» может быть около 40 тыс. дольщиков.
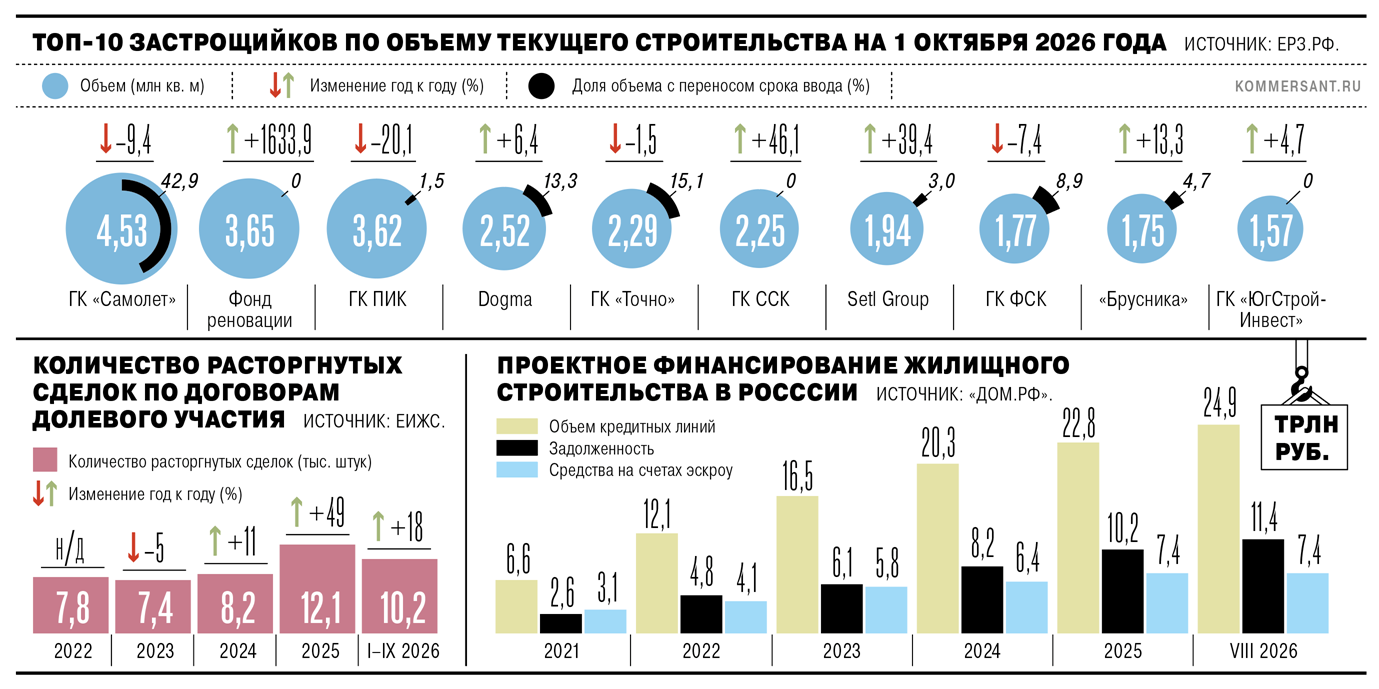
ГК «Самолет» — крупнейший российский застройщик по объему текущего строительства. Сейчас, согласно «Наш.Дом.РФ», он возводит 4,3 млн кв. м. Держателями крупных пакетов акций считают Павла Голубкова и Игоря Евтушевского. В августе наследники умершего в прошлом году основателя компании Михаила Кенина продали свои 18% частной инвесткомпании Fonte Inceptia Alpha Fund OEIC Ltd, зарегистрированной в Международном финансовом центре «Астана» и находящейся под управлением Fonte Capital LTD. Но с тех пор она уже успела распродать почти весь свой портфель. Среди акционеров «Самолета» был совладелец «Киевской площади» Год Нисанов, но в 2024 году он продал пакет акций в 10%.
Подъезд проблем
Финансовые риски «Самолета» рынок обсуждает с начала года, когда группа впервые, по сути, самостоятельно их признала. В начале февраля она обратилась в правительство, попросив льготный кредит на 50 млрд руб. Он должен был стать господдержкой и помочь ей выстоять в условиях жесткой денежно-кредитной политики. Это нормальная практика для системообразующих компаний, писал «Самолет». Но убедить власти девелоперу тогда не удалось. Подкомиссия Минфина пришла к выводу об отсутствии критических проблем у ГК «Самолет», рекомендовав продолжить работу с банками и принять необходимые меры для поддержания финансовой стабильности.
Схожую позицию первоначально заняли и кредиторы. Например, в феврале 2026 года глава Сбербанка Герман Греф говорил, что у «Самолета» достаточно ликвидности для обслуживания обязательств. Он не увидел критической ситуации с обслуживанием долга.
Но после публикации результатов за первое полугодие опасения у финансовых организаций, вероятно, появились.
В январе—сентябре 2026 года выручка ГК «Самолет» снизилась на 31,3%, до 117,4 млрд руб. Чистый убыток составил 22,3 млрд руб. против прибыли в 1,8 млрд руб. годом ранее.
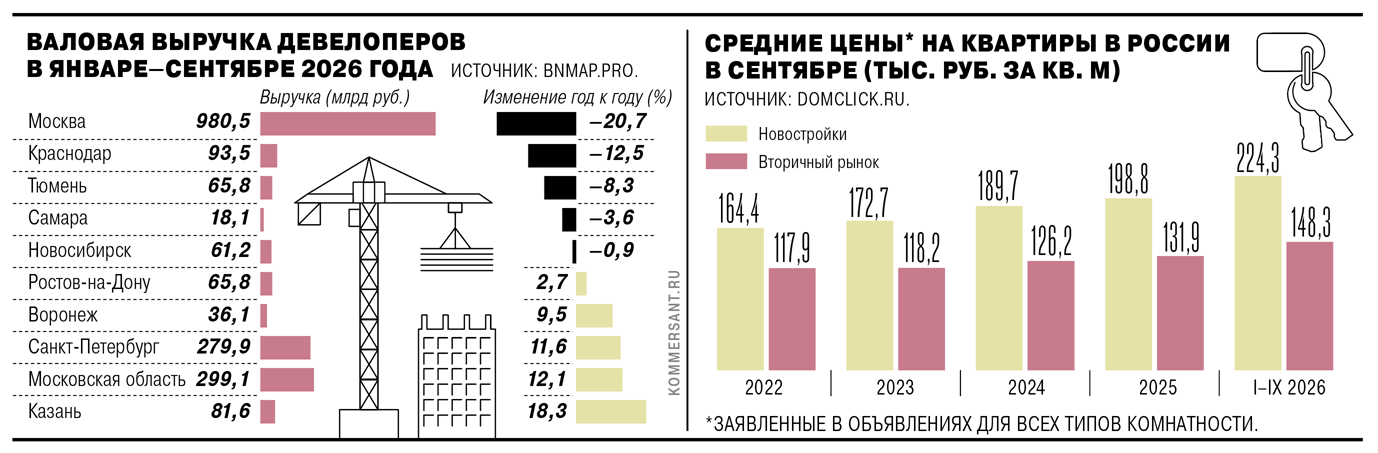
Падение последние два года характерно для всего жилищного рынка, но у «Самолета» его темп опередил рынок. В Москве и Подмосковье (основной регион для группы) в целом выручка застройщиков в первом полугодии 2026 года, согласно Dataflat.ru, сократилась на 12% год к году, до 992,27 млрд руб.
Уже в сентябре источники “Ъ” на девелоперском рынке рассказали, что Сбербанк как ключевой кредитор может получить в управление часть бизнеса «Самолета» в рамках реструктуризации займов. Есть и сценарий, где в качестве залога могут выступить активы бенефициаров группы, не имеющих отношения к бизнесу девелопера.
Эффект масштаба
ГК «Самолет» изначально вела рискованную стратегию — формировала большой земельный банк и вкладывалась в непрофильные виды деятельности в условиях ограниченного спроса, констатирует главный аналитик ЦИАН Алексей Попов. Например, в 2023 году ГК «Самолет» инвестировала 45,6 млрд руб. в приобретение другой заметной компании — группы МИЦ.
Одновременно застройщик выходил на рынок индивидуального жилищного строительства и отелей, а также активно формировал экосистему. В ней, например, появился сервис по разработке дизайн-проектов ReRooms, который структуры группы окончательно выкупили у основателя в конце 2025 года. Это произошло на фоне длительного падения не только спроса на жилье, но и DIY-рынка. Дополнительные проекты и сделки привели к значительному увеличению долга ГК «Самолет», объясняет руководитель портала ЕРЗ Кирилл Холопик.
На конец июня 2026 года объем краткосрочных кредитов «Самолета» составлял 325,3 млрд руб., долгосрочных — 448,1 млрд руб., следует из отчетности группы. Это заметно превышает стоимость бизнеса. На 29 октября капитализация компании на «Мосбирже» составила 16 млрд руб. Эта цена — следствие длительного обвала акций застройщиков. На пике в июле 2021 года стоимость бумаги самолета составляла 4,98 тыс. руб. Сейчас — 260,6 руб.
Инвестиционный консультант Иван Пешков считает наиболее вероятным сценарием спасения ГК «Самолет» реструктуризацию долгов.
Это может быть, например, новый график погашения с переносом закрытия основного долга и части платежей на более поздние сроки, пересмотр процентных ставок и других условий. Дальнейшее снижение ключевой ставки ЦБ может облегчить обслуживание кредитов с плавающими ставками, считает он. Для основных кредиторов управляемая реструктуризация, вероятно, предпочтительнее банкротства, если она позволит сохранить стоимость проектов, завершить строительство и повысить возвратность задолженности, говорит эксперт. Уход компании с рынка, по его мнению, создаст дополнительные риски для большого числа контрагентов.
Сценарий, в котором банк станет владельцем всей группы, Иван Пешком считает маловероятным. Девелопмент — непрофильный бизнес для финансовых организаций, основная задача которых заключается в возврате кредитов и контроле рисков. Источник “Ъ” на инвестиционном рынке говорит, что обсуждался и вариант с передачей ГК «Самолет» стороннему девелоперу. Компанию, по его словам, предлагали выкупить за долги, в том числе с дисконтом. Это был бы хороший вариант для кредиторов, но претендентов пока не нашлось, говорит он.
Пристройка рисков
Коммерческий директор «Метриума» Дмитрий Проскурин замечает, что ничего особенного для того, чтобы оказаться в такой ситуации, компания не делала. «Самолет» пытался проводить агрессивную региональную экспансию, занимал деньги для расширения земельного банка и увеличения рыночной доли, но так делали все игроки, констатирует он. Например, ПИК, ФСК, GloraX, Level Group и другие компании также выходили в регионы за пределами столичных агломераций, а Sminex приобретала других девелоперов — «Интеко» и «Инград». Поэтому стратегия «Самолета» не была какой-то особенно специфической или уникальной по сравнению с другими застройщиками схожего масштаба бизнеса, отмечает господин Проскурин.
Проблемы «Самолета» — крайняя точка проявления общих для отрасли тенденций, считает руководитель направления земельных активов и девелопмента IBC Real Estate Дмитрий Шелковский.
Сейчас ситуация непростая у всего рынка. Высокая ключевая ставка и падение продаж тянут за собой ставки по проектному финансированию.
Согласно «Дом.РФ», в январе—сентябре 2026 года в России было зарегистрировано 321,9 тыс. договоров долевого участия (ДДУ). Год к году значение выросло на 7%. Но на наиболее маржинальных рынках, на которые федеральные застройщики опираются в первую очередь, картина выглядела хуже. Например, в Москве и Подмосковье, по подсчетам Dataflat.ru, продажи квартир и апартаментов по ДДУ за первые девять месяцев года сократились на 22% год к году. В Санкт-Петербурге — на 3%.
Задолженность застройщиков перед банками по проектному финансированию, согласно ЦБ, за год выросла на 16%, до 11,4 трлн руб., а объем кредитных линий девелоперам — на 14%, до 24,9 трлн руб. На этом фоне объем покрытия проектного финансирования средствами с эскроу-счетов снизился. На конец августа показатель составил 66%, годом ранее он достигал 72%, а двумя годами ранее — 87%.
Основатель SIS Development Ярослав Гутнов называет сложившуюся в девелопменте конъюнктуру кризисом перепроизводства. За пять лет предложение новостроек, по его словам, выросло вдвое, а спрос откатился к уровню 2014–2016 годов. Эксперт считает, что к началу 2027 года в России будет 830 тыс. нераспроданных квартир. Год к году значение вырастет вдвое.
Средняя ставка по проектному финансированию в России, согласно ЦБ, во втором квартале 2026 года составила 9,9%. Но каждый пятый рубль обслуживается по цене выше 16% годовых, замечает Ярослав Гутнов. Косвенно это связанно с плохими продажами: низкие темпы наполнения эскроу-счетов могут предполагать увеличение ставок по займам, а льготные ставки покрывают лишь обеспеченные деньгами дольщиков средства. Своеобразные «ножницы кредита»: с одной стороны — дорогие деньги на реализацию новых проектов, с другой — низкий платежеспособный спрос из-за дорогой ипотеки, говорит Дмитрий Проскурин.
Принцип домино
«Самолет» — далеко не единственный застройщик, который не смог предвидеть такой сценарий, говорит Кирилл Холопик. Согласно подсчетам СПАРК, совокупное число работающих в России компаний, чей основной вид деятельности связан со строительством, на 1 октября 2026 года сократилось на 4,3% год к году, до 362,3 тыс. Это связано с растущим числом банкротств. Еще у 30,4–47,4 тыс. структур, или 8,4–13,1% от общего числа участников рынка, прослеживаются финансовые сложности, связанные в первую очередь с высокой долговой нагрузкой.
Нельзя исключать, что другие компании будут развиваться по модели «Самолета», считает Дмитрий Проскурин. Падение прибыли и рост долговой нагрузки, а также задержку срока ввода проектов в эксплуатацию он называет общими проблемами девелоперского бизнеса. Кирилл Холопик видит такие сложности у каждого десятого застройщика.
Дольщики уже могут почувствовать эти проблемы. Например, застройщики, по словам господина Холопика, начали сознательно откладывать сдачу проектов.
В условиях низкой распроданности жилья это позволяет им не принимать на баланс и, соответственно, не платить налоги за нереализованные квартиры. В январе—июне 2026 года 53% российских девелоперов сдали объекты с переносом сроков, говорит Дмитрий Шелковский. По подсчетам «Метриума», в первом полугодии 2026 года доля домов, вводимых с опозданием, составила почти 45% от общей площади ввода. В годовом выражении значение выросло на 8 процентных пунктов.
Идея с затягиванием ввода может решить часть проблем в моменте, но в перспективе, вероятно, станет еще одним источником дополнительных расходов, увеличив нагрузку на девелоперов. По оценке заместителя председателя комитета Госдумы по строительству и ЖКХ Сергея Колунова, пени за задержки сдачи жилья уже приближаются к 100 млрд руб.
Финансовое подспорье
В силу специфики девелоперского бизнеса всем застройщикам, равно как и «Самолету», решать свои проблемы придется с банками-кредиторами. Система проектного финансирования с использованием эскроу-счетов сделала их ключевыми участниками процесса, говорит Дмитрий Шелковский. В кризис эта связь априори усиливается. Когда у застройщика возникают проблемы, именно банк, по словам эксперта, становится главным переговорщиком и фактически определяет дальнейшую судьбу проекта.
Основной портфель проектного финансирования находится у Сбербанка, ВТБ и банка «Дом.РФ». В ВТБ отказались комментировать ситуацию с застройщиками, в Сбербанке и банке «Дом.РФ» не ответили на вопросы “Ъ”. Но в Минстрое признают, что ведут активное взаимодействие с кредитными организациями, выступающими «одними из значимых участников строительного процесса». В министерстве сообщили “Ъ”, что в центре совместной работы — сохранение финансовой устойчивости рынка для обеспечения прав дольщиков на своевременное получение жилья, в том числе в рамках мобилизации всех необходимых ресурсов и механизмов усиленного контроля за отдельными компаниями.
Учитывая масштаб долговой нагрузки у крупных игроков и условия текущего рынка, господин Шелковский считает вероятным, что банки будут чаще получать девелоперские проекты в управление.
Кирилл Холопик не исключает, что в 2027 году кредитные организации будут все чаще сталкиваться с непредвиденным изначально ухудшением экономики кредитуемых строек. Погружение банков в девелоперский рынок вслед за этим будет все более глубоким: если раньше их роль ограничивалась финансовым контролем, то теперь речь идет уже о прямом участии в операционном управлении и реструктуризации бизнеса, рассуждает Дмитрий Шелковский.
Эксперт центра аналитики и экспертизы ПСБ Лаура Кузнецова все же считает управление девелоперскими проектами со стороны банков крайней мерой. Финансовые организации, по ее словам, заинтересованы в первую очередь в возврате кредитов. Но это может стать и вынужденной мерой защиты интересов дольщиков и сохранения устойчивости системы, отмечает Дмитрий Шелковский. Хотя и такой подход, по его мнению, имеет свои недочеты: банки, по сути, станут заложниками девелоперских рисков, которые могут создать проблемы уже для них самих.
Мнение эксперта