Шире долг
Эмитенты корпоративных облигаций повысили разнообразие выпусков
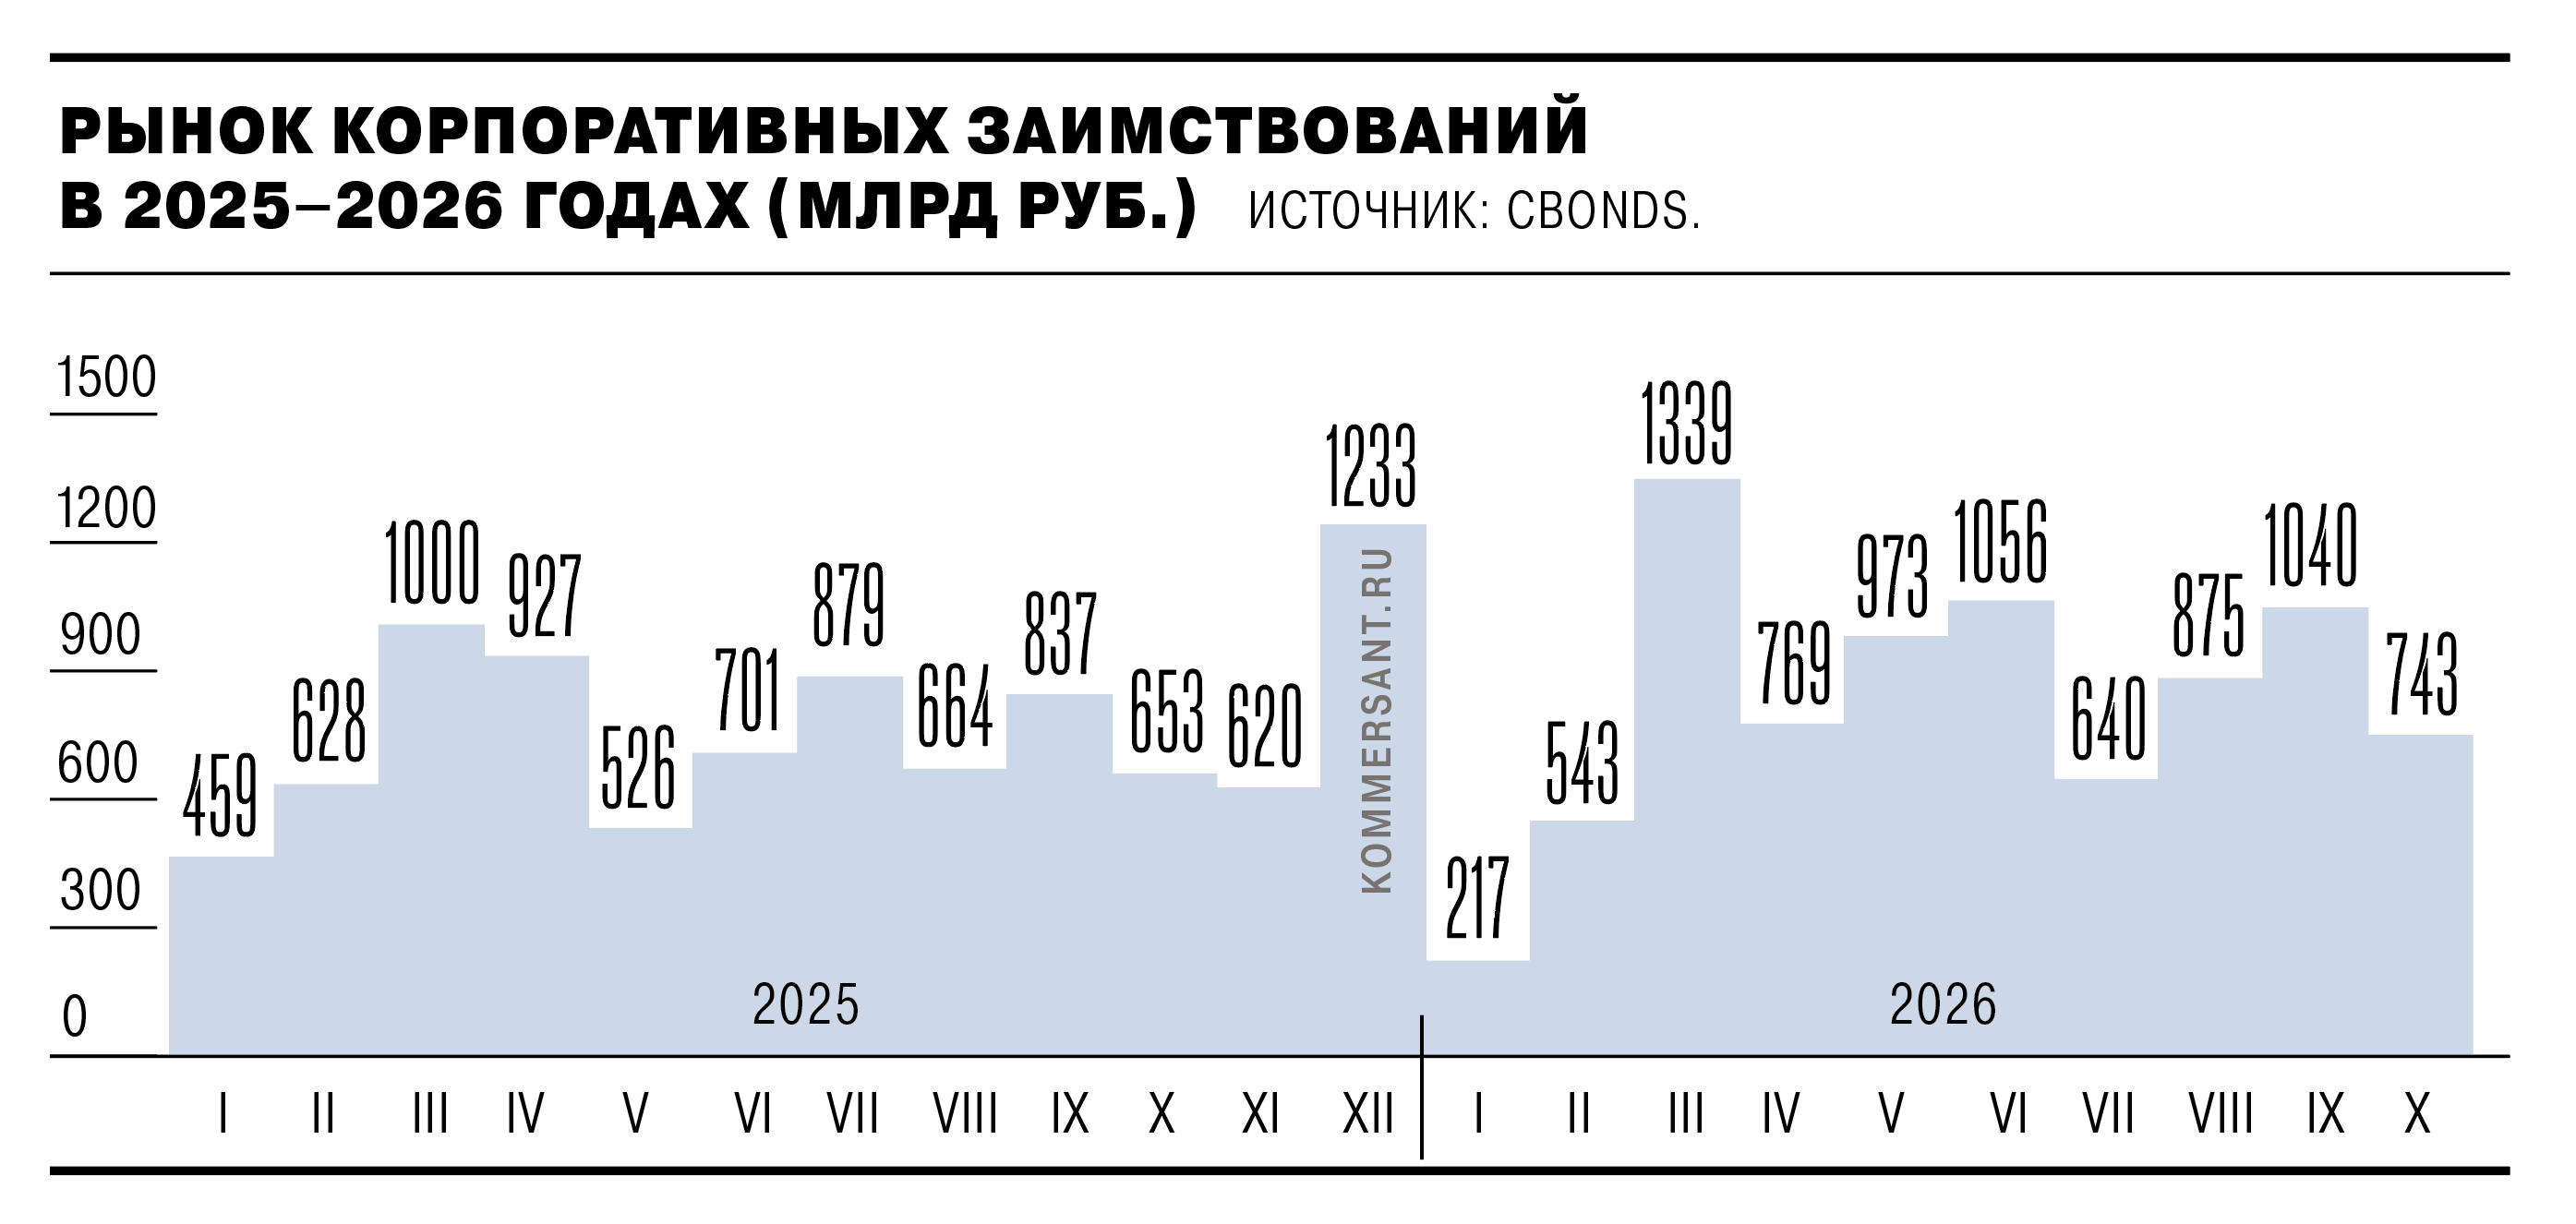
В октябре корпоративные заемщики привлекли минимальный с июля объем средств — 743 млрд руб. Из-за жесткой монетарной политики Банка России эмитенты прибегают к широкой диверсификации выпусков, активно предлагая валютные и секьюритизированные бонды, а также облигации с плавающим купоном. К концу года активность может вырасти как в связи с рефинансированием погашений объемом 1,5 трлн руб., так и подготовкой финансирования на начало следующего года.
Евгений Разумный / Коммерсантъ
Купить фотоКорпоративные эмитенты облигаций заметно сократили активность на внутреннем долговом рынке. По оценке Cbonds, по итогам октября состоялось 150 размещений на общую сумму более 743 млрд руб. Этот результат на 29% ниже показателя сентября, хотя и более чем на 18% превышает прошлогодний результат. Снижение активности связано с эффектом высокой базы сентября, когда за счет нескольких крупных сделок объем размещения был рекордным, несмотря на ужесточение денежно-кредитной политики Банком России (см. “Ъ” от 6 октября). «На фоне высокой доходности безрисковых инструментов и повышенного внимания к кредитным рискам инвесторы предъявляют более строгие требования к качеству заемщиков, что влияет на условия привлечения финансирования»,— отмечает руководитель управления по работе на рынках долгового капитала Совкомбанка Александр Ковалев.
При этом в отчетный период усилилась тенденция по размещению выпусков бондов с плавающей ставкой. По оценке главного аналитика долговых рынков БК «Регион» Александра Ермака, было размещено 24 выпуска на сумму более 400 млрд руб., то есть больше половины общего объема. В июне такие выпуски занимали 41% рынка. Как отмечает начальник управления рынков капитала Сбербанка Эдуард Джабаров, при сохраняющейся неопределенности относительно сроков снижения ключевой ставки растет спрос на флоатеры, но есть интерес и к выпускам с фиксированным купоном. «Инвестор, допускающий длительное сохранение высоких ставок, получает аргумент в пользу флоатера. Инвестор, готовый принять колебания рыночной цены ради фиксации доходности, продолжает рассматривать бумаги с постоянным купоном»,— отмечает господин Джабаров.
В минувшем месяце компании увеличили размещения валютных облигаций. По оценке Александра Ермака, в октябре состоялось девять выпусков в эквиваленте почти 140 млрд руб. «Для компаний со значительной долей валютной выручки такие выпуски остаются экономически обоснованным инструментом: они позволяют согласовать валюту обязательств с денежными потоками бизнеса»,— отмечает Эдуард Джабаров. В период высоких ставок фиксировать двузначную ставку по купону в рублях для компаний экономически невыгодно, поэтому размещение облигаций «с привязкой к валютам позволяет компаниям привлекать средства дешевле», указывает директор по работе с эмитентами инвестиционного бизнеса БКС Андрей Титов. Все завершившиеся в отчетный период сделки прошли с купоном 8,3–10% годовых.
Сохранился тренд и на секьюритизацию кредитов (см. “Ъ” от 9 и 26 октября). По оценке “Ъ”, в минувшем месяце банки разместили такие облигации на 123 млрд руб. С начала года объем неипотечной секьюритизации превысил 620 млрд руб. Размещение таких облигаций позволяет банкам высвобождать ликвидность для нового кредитования, диверсифицировать источники финансирования и снижать концентрацию рисков.
В ближайшие месяцы активность эмитентов на долговом рынке будет высокой как из-за потребности в рефинансировании погашений, так и сезонной подготовки финансирования на начало следующего года. По оценке Александра Ковалева, объем предстоящих до конца года погашений корпоративных облигаций (с учетом оферт) составит около 1,5 трлн руб. «Длительное ожидание более низкой ставки не всегда совместимо с графиком обязательств, поэтому часть заемщиков будет выходить на рынок при текущей стоимости денег»,— отмечает Эдуард Джабаров.
Участники рынка допускают крупные размещения, качественных эмитентов с устойчивыми денежными потоками, высоким кредитным качеством и понятной долговой политикой. Тем более что эмитентам приходится вести конкуренцию с ОФЗ и инструментами денежного рынка. В таких условиях Андрей Титов допускает сохранение количества размещений облигаций с привязкой к валюте. В минувшем месяце два эмитента — «Норильский никель» и ЮГК — зарегистрировали выпуски юаневых бондов. Но за дополнительный спрос придется конкурировать. «Если эмитент хочет привлечь существенно больший объем, может потребоваться премия к сопоставимым бумагам вторичного рынка»,— предупреждает Эдуард Джабаров.
Газета «Коммерсантъ» №204
от 03.11.2026, стр. 8