Юани не мелочатся
Эмитенты сохраняют высокими ставки по бондам в китайской валюте
С начала октября активизировались эмитенты в сегменте размещения облигаций в юанях. Четыре компании, среди которых «Русал» и «Газпром нефть», разместили или находятся в процессе размещения валютных бумаг на сумму 6,8 млрд юаней. Впрочем, из-за ограниченного спроса, в первую очередь со стороны частных инвесторов, размещения идут тяжело и требуют от эмитентов повышенной доходности. В таких условиях эксперты не ждут большого числа сделок, а также допускают сохранение высоких ставок.
Александр Казаков / Коммерсантъ
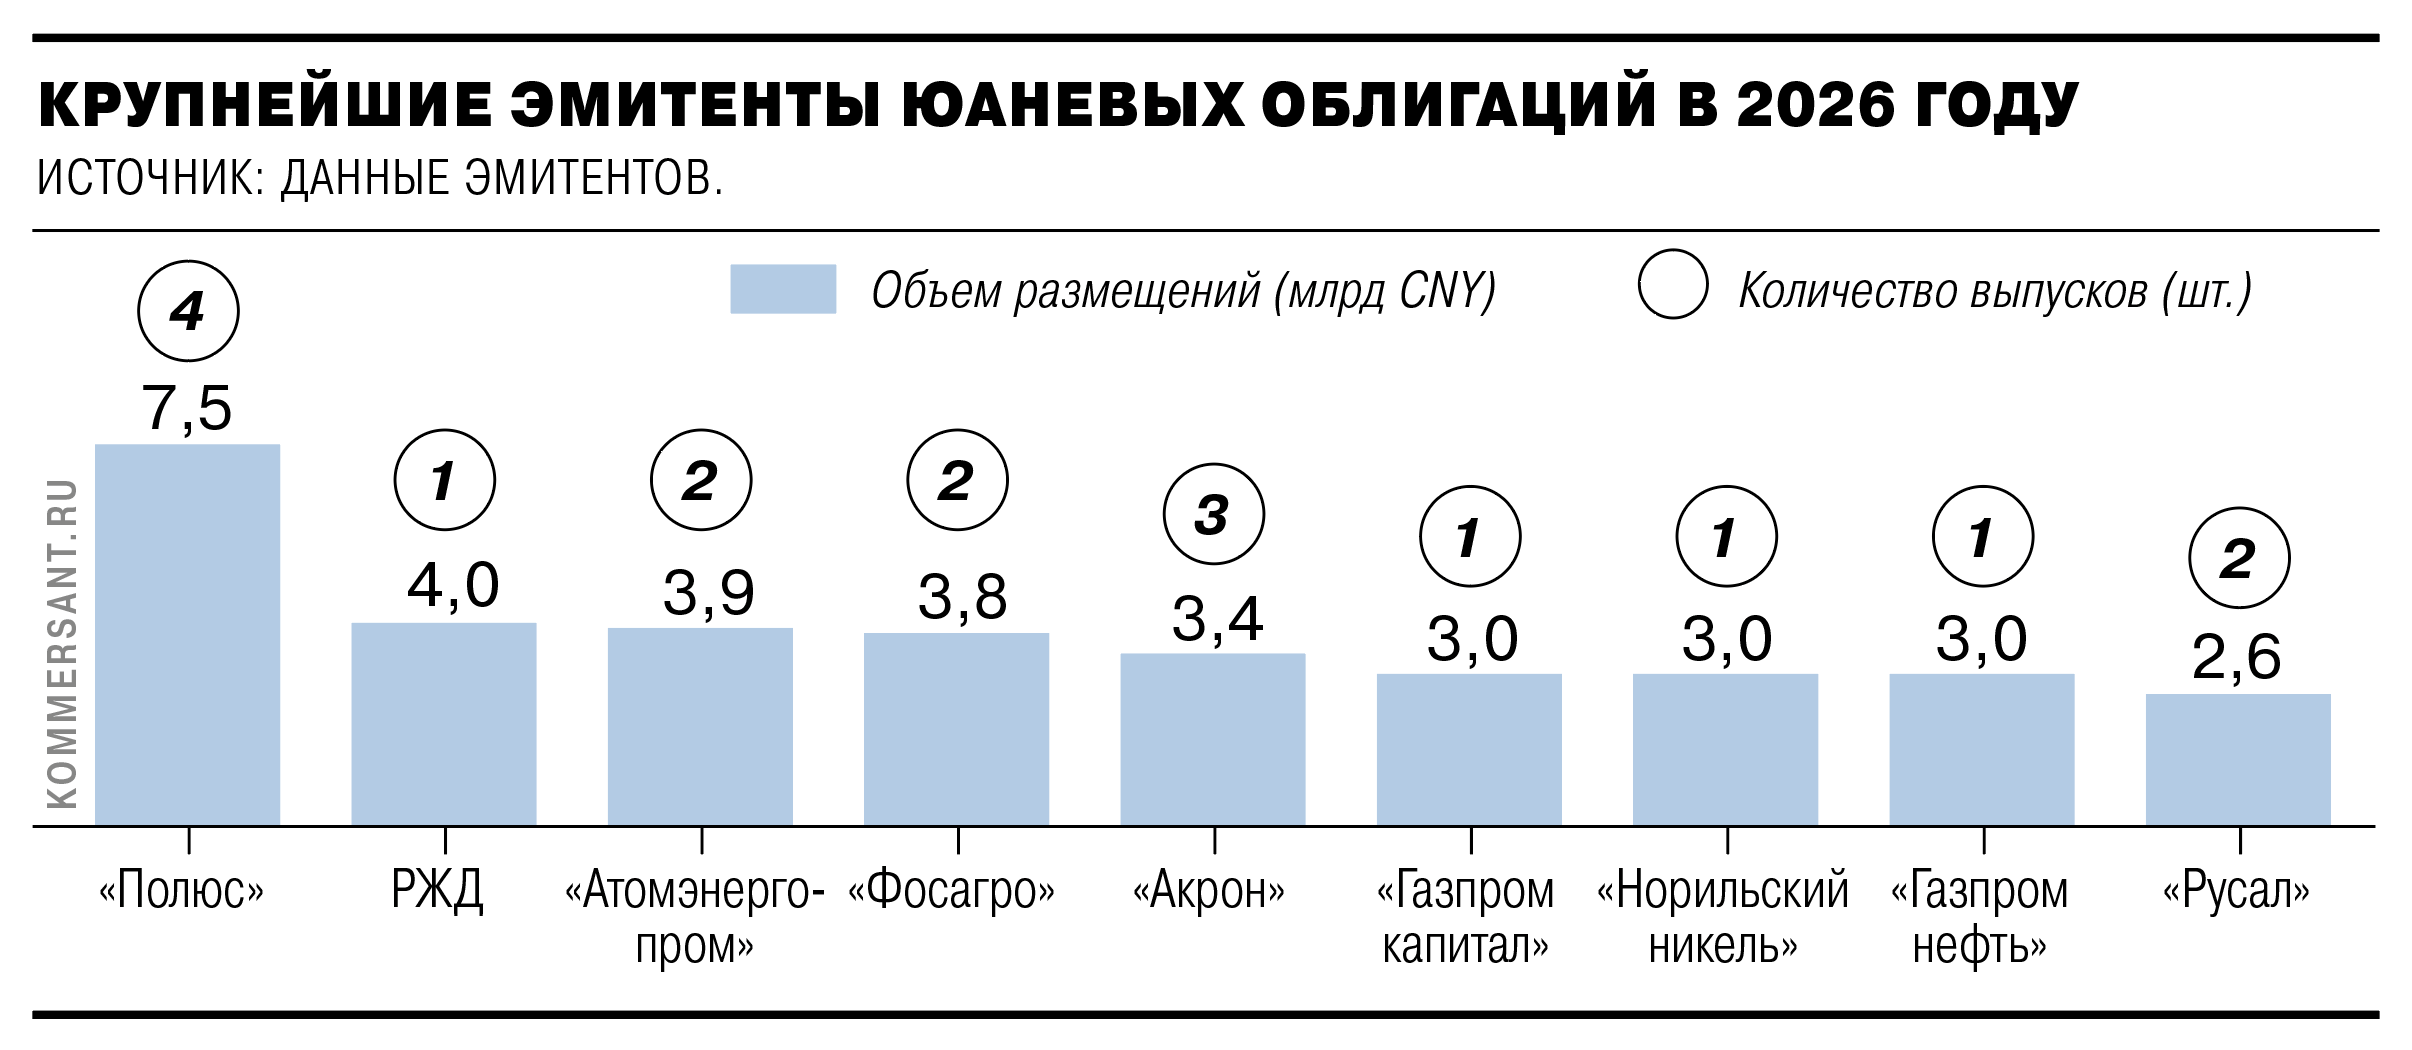
Купить фото15 октября «Акрон» закрыл книгу заявок на выпуск юаневых облигаций. Согласно блиц-опросу “Ъ” участников рынка, спрос на валютные бонды был ограниченным, тем не менее объем размещения составил 0,9 млрд CNY. Кроме того, эмитент снизил купонную ставку с 9% годовых до 8,75% годовых. По двухлетним облигациям предусмотрена амортизация в размере 50% от номинала в дату выплаты 18-го купона, и, таким образом, расчетная дюрация составляет около 1,6 года.
Портфельные управляющие отмечают, что итоговая доходность новых валютных бондов крупного производителя минеральных удобрений выглядит заниженной по отношению к прочим выпускам. По словам директора департамента управления активами УК «Ингосстрах-Инвестиции» Артема Майорова, компания всегда считалась скорее эмитентом второго эшелона, а по итогам размещения претендует на доходности по бондам первого эшелона. Поэтому УК в сделке не принимала участия. Начальник управления рынков капитала Сбербанка Эдуард Джабаров отмечает сокращение доли частных инвесторов среди покупателей валютных бондов и увеличение роли крупных банков и институциональных инвесторов, на которых приходится основной объем размещаемых выпусков.
Вместе с тем «Акрон» стал четвертым эмитентом в этом месяце, предложившим инвесторам юаневые облигации.
Ранее облигации в китайской валюте разместили «Фосагро» (2,3 млрд CNY), «Русал» (0,6 млрд CNY) и «Газпром нефть» (3 млрд CNY). Таким образом, за две недели состоялось столько же размещений, сколько за два предшествующих месяца, но заметно меньшим объемом (около 3 млрд CNY).
Активизация размещений говорит о сохраняющихся потребностях крупнейших заемщиков в валютном финансировании, отмечает господин Джабаров. По оценке аналитической компании «Эйлер», в сентябре суммарный объем погашений и оферт по валютным облигациям составил $2,6 млрд (в эквиваленте) против $0,9 млрд месяцем ранее. «Стоимость займов в валютном сегменте дешевле, чем в рублях, поэтому для компаний с высокой долей валютной выручки логично занимать в валюте»,— отмечает портфельный управляющий УК «Альфа-Капитал» Артем Привалов.
Однако емкость этого сегмента в настоящее время ограниченная, а потому размещения проходят с трудом и без предварительного ориентира по объему, который определяется только после закрытия книги заявок. По словам господина Привалова, после существенного снижения котировок валютных облигаций в третьем квартале (индекс Cbonds по замещающим облигациям снизился на 5%) инвесторы пока со скепсисом смотрят на сегмент.
Вдобавок эмитенты при размещении не дают премий к доходностям вторичного рынка, что уменьшает потенциальный спрос.
«Доходности по валютным облигациям находятся на максимуме с начала 2025 года, и у инвесторов есть большой выбор на вторичном рынке. Например, доходность долларовых облигаций "Газпрома" доходит до 9,7% годовых, отдельные выпуски "Совкомфлота" и "Металлоинвеста" можно купить с доходностью около 10% годовых»,— отмечает гендиректор УК «Арикапитал» Алексей Третьяков.
В таких условиях участники рынка ждут лишь точечные размещения в рамках рефинансирования старых долгов. По оценке господина Джабарова, в четвертом квартале ожидаются погашения обращающихся валютных выпусков общим объемом около $2,7 млрд (в эквиваленте), часть которых будет замещена новыми выпусками. «Говорить о больших объемах размещений не приходится: конъюнктура остается сложной, а спрос на валютные инструменты — заметно ниже, чем в 2025 году и первом полугодии текущего года»,— отмечает эксперт. По мнению портфельного управляющего УК «ВИМ Инвестиции» Олега Цецегова, из-за ограниченной емкости рынка на стороне спроса, вероятно, валютные ставки будут оставаться относительно высокими.