Погашение следует
Как граждане реструктурируют долги в рамках банкротных дел
Вместе с ростом числа банкротств граждан растет и число случаев, когда внутри этой процедуры должникам удается договориться с кредиторами о рассрочке. Тогда суд утверждает план реструктуризации долгов. Если должник выполняет его в срок, он не становится банкротом, избегая связанных с этим негативных последствий. Количество планов реструктуризации, утверждаемых ежеквартально, увеличилось с 2024 года в девять раз. А два года назад появилась возможность заключать локальные планы по урегулированию только одного, но по сути главного долга для россиян — ипотечного. Они исчисляются уже десятками тысяч.
Андрей Бресонов / Коммерсантъ
Купить фотоПлан реструктуризации долгов по закону о банкротстве представляет собой соглашение с кредиторами о рассрочке с утверждением четкого графика выплат и возможностью дисконта. Его в рамках дела о несостоятельности утверждает суд, который проверяет наличие у должника достаточных доходов для погашения задолженности в отведенные сроки — максимум пять лет, при несогласии кредиторов — три года. Успешное выполнение плана (соблюдение графика платежей) позволяет человеку избежать признания банкротом и продажи его имущества с торгов.
Первое время после появления у граждан в России возможности обанкротиться (в октябре 2015 года) к плану реструктуризации прибегали единицы, а количество признаваемых банкротами людей ежегодно росло на десятки процентов. Однако в текущем году темпы роста потребительских банкротств существенно снизились (во втором квартале 2026-го прирост составил 1%). Планы реструктуризации, напротив, за последние пару лет стали чаще предлагаться и самими должниками, и кредиторами.
По данным Федресурса, с начала 2024 года наблюдается рост ежеквартально утверждаемых судами планов реструктуризации долгов граждан почти в девять раз: если в первом квартале 2024-го их было 186 штук, то во втором квартале 2026 года — уже 1641. Это больше, чем за весь 2024 год (1365).
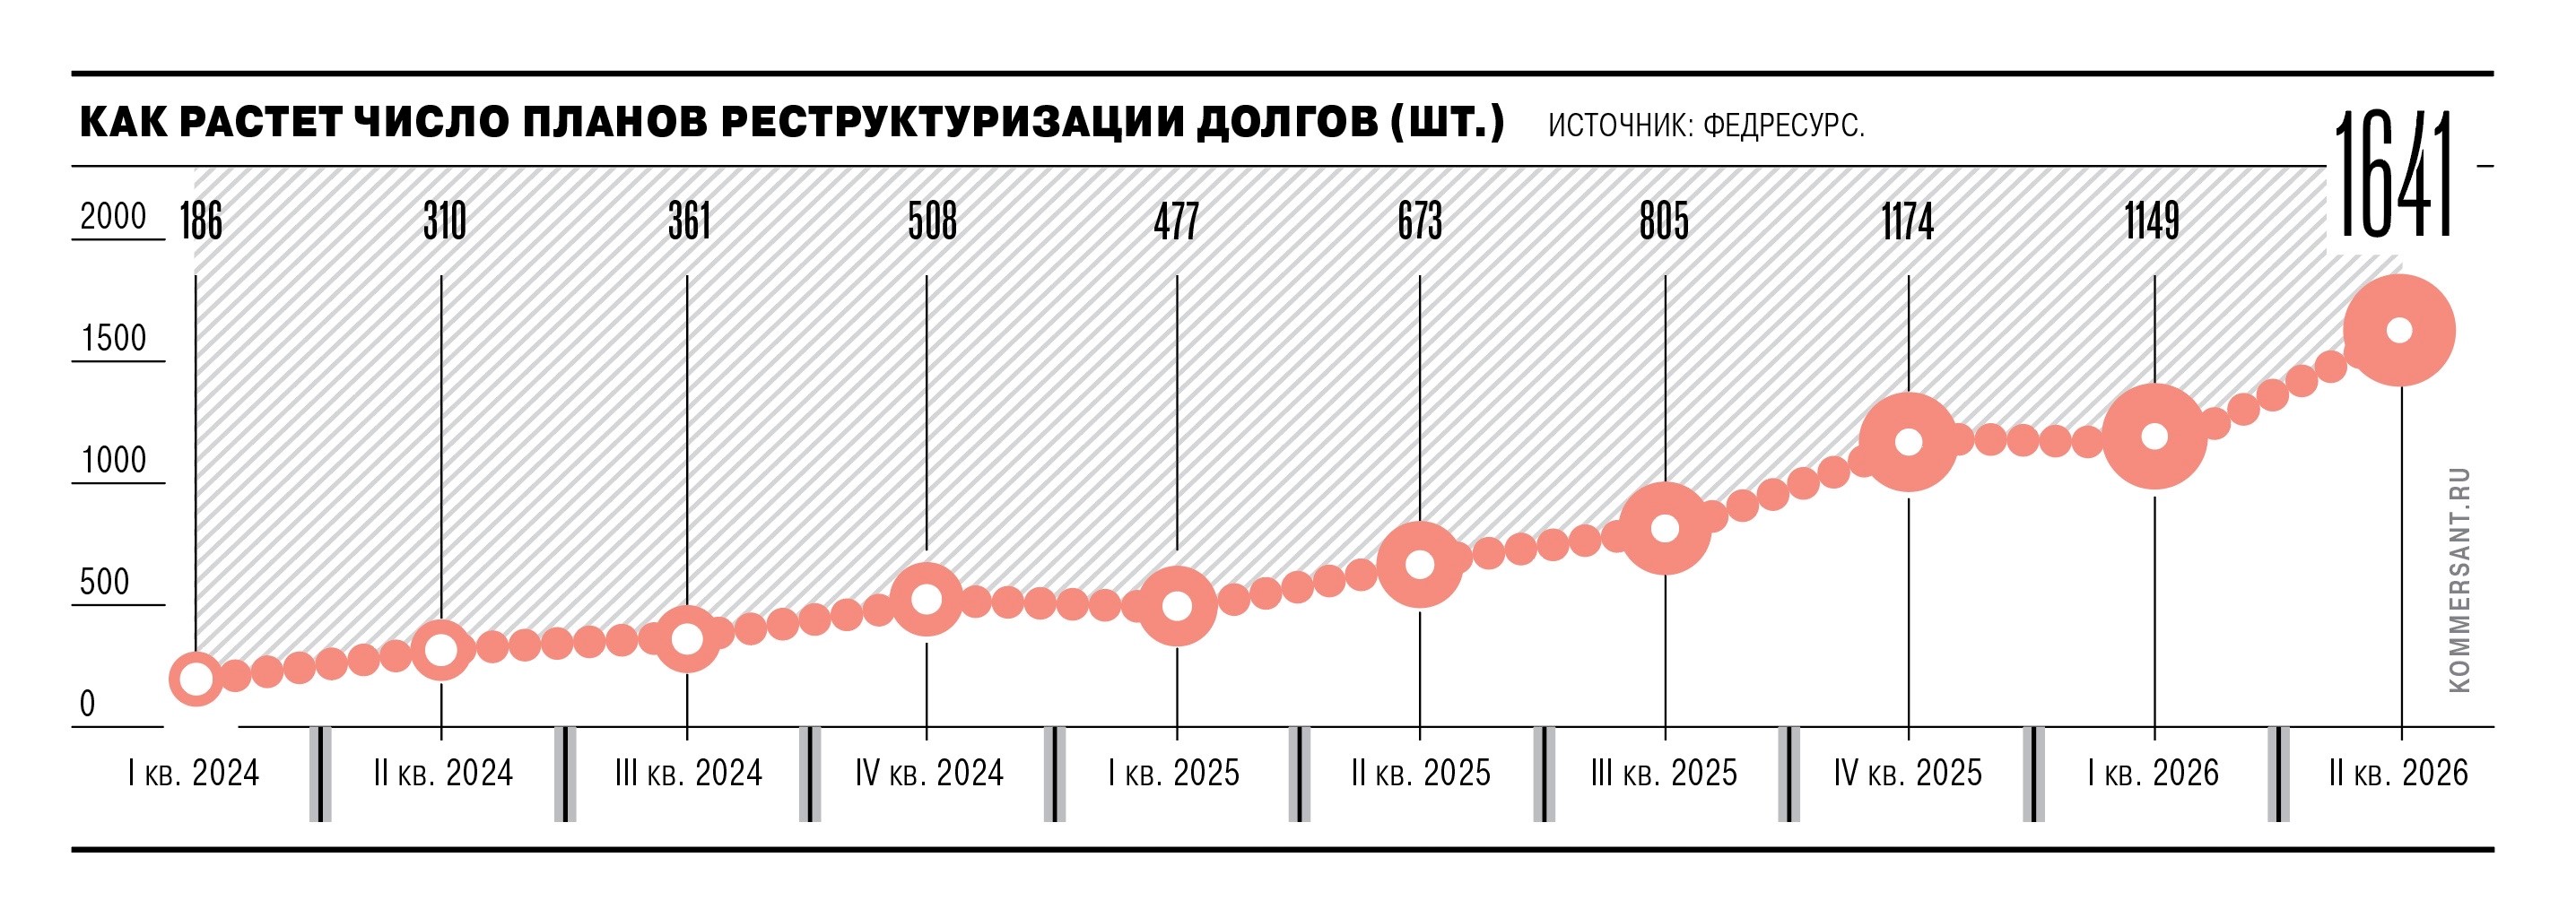
В статистике учтены общие планы реструктуризации, предполагающие урегулирование со всеми кредиторами. В августе 2024 года в закон о банкротстве внесли поправки, которые позволили заключать локальные планы (отдельные мировые соглашения) для сохранения единственного ипотечного жилья должника. Локальных планов утверждается гораздо больше, чем общих. Совокупной статистики по ним нет. Но один только Сбербанк с января по 22 сентября 2026 года заключил с гражданами более 11,5 тыс. таких соглашений, которые были утверждены судами в рамках банкротных дел (см. блиц-интервью).
Пассивность кредиторов
Общий план реструктуризации предполагает пропорциональное погашение долгов перед кредиторами. Закон требует наличия источника дохода у гражданина, отсутствия неснятой или непогашенной судимости за экономическое преступление и истечения годичного срока после привлечения за административное нарушение в имущественной сфере. План выносится на одобрение собрания кредиторов.
Утверждает план арбитражный суд, который может преодолеть несогласие кредиторов, если предусмотрено полное погашение залоговых долгов, а остальные кредиторы по плану получат больше, чем при немедленной распродаже имущества должника и распределении его среднемесячного дохода за полгода. Однако, как показывает проанализированная “Ъ” практика, зачастую план рассматривается судом без какого-либо волеизъявления кредиторов, обычно из-за неучастия большинства в собрании. В деле о банкротстве Артема Амбера Арбитражный суд Московской области утвердил общий план, предложенный должником. Гражданин обязался за три года погасить все 100% долга (3,5 млн руб.). Кредиторы не высказали мнения о плане, так как не собрался кворум. Суд счел, что их интересы ущемлены не будут.
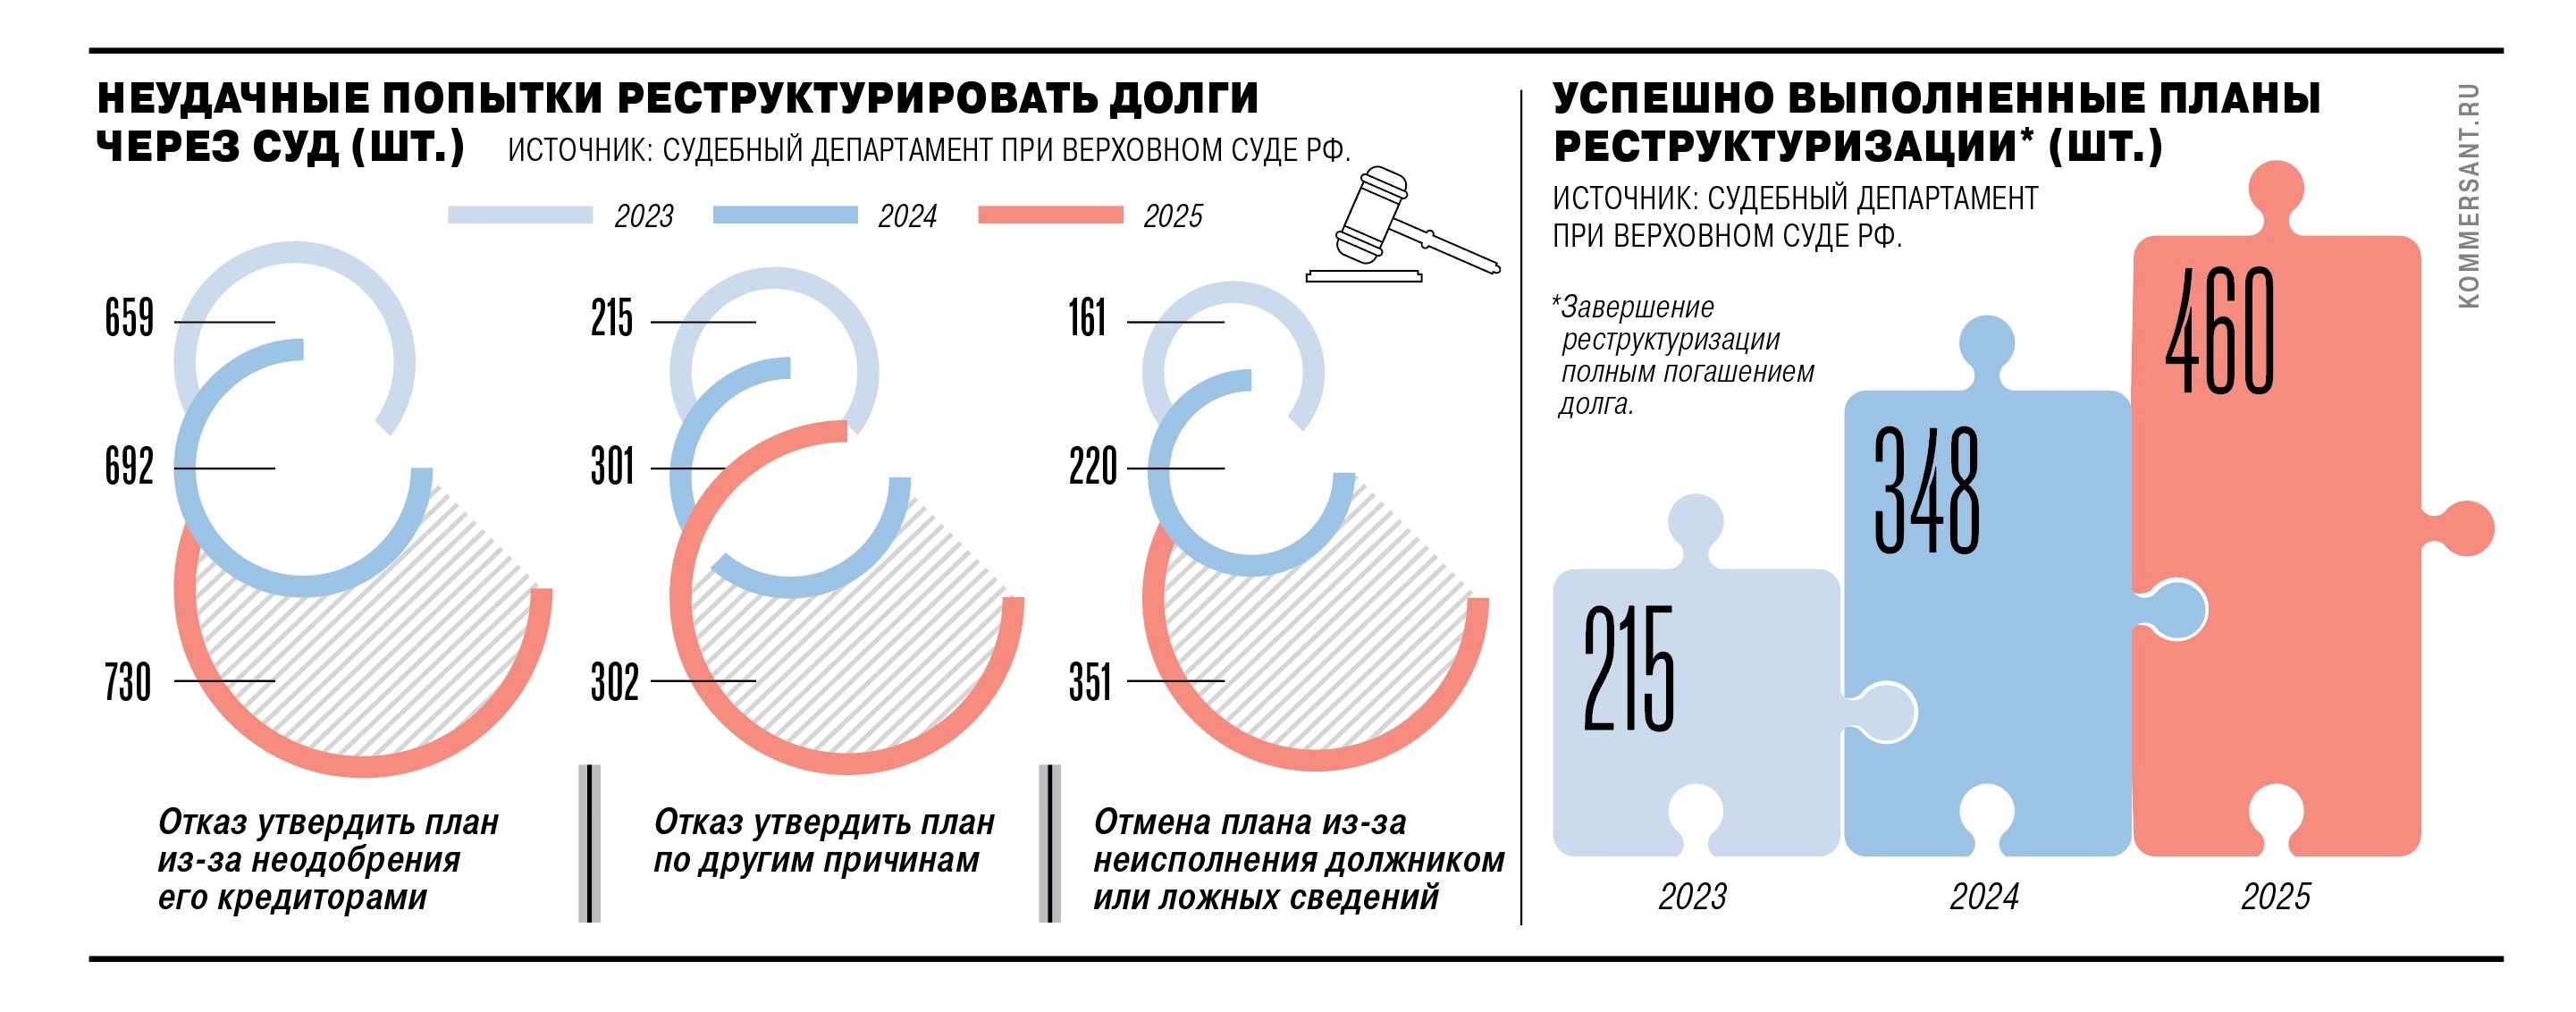
Отсутствие позиции кредиторов прежде всего характерно для тех дел, в которых задолженность перед отдельно взятыми банками и МФО невелика. В Сбербанке уточнили, что многое зависит от порядка участия в собрании кредиторов — если требуется очное присутствие, которое влечет затраты, то банк не всегда участвует, но в любом случае на активность в деле влияет размер долга. В ВТБ объясняют пассивное поведение кредиторов тем, что «качественных и реалистичных планов реструктуризации в принципе мало».
Руководитель практики по банкротству и арбитражным спорам «АНП Зенит» Римма Фатыхова объясняет, что при утверждении плана суд в первую очередь должен проверять расчеты и полноту учета долгов, а не отказывать из-за неявки кредиторов. Суд может утвердить план и без одобрения собрания кредиторов, если он экономически обоснован и не ухудшает их положение по сравнению с реализацией имущества, добавляет партнер Novator Legal Group Александр Катков. АУ Максим Доценко полагает, что судебная практика может выработать презумпцию: если кредиторы не выступили против плана, значит, они за. Такой подход позволит увеличить максимальный срок погашения с трех до пяти лет, а также стимулировать активность кредиторов.
Долги и доходы
В каждом деле суды проверяют, сможет ли должник выполнить план, подтверждены ли доходы и хватает ли оставшихся после выплат средств на жизнь должнику и его иждивенцам. Однако за основу тут берется размер прожиточного минимума, который объективно не дает гражданину возможности покрывать все необходимые для нормальной жизни расходы, отмечает господин Катков. Должник может потребовать увеличить эту сумму, ведь любой человек имеет право на достойную жизнь и достоинство личности, указывает председатель правления СРО АУ «Развитие» Олег Логинов. Нужно дополнительно учитывать обоснованные расходы на лечение, наем жилья и содержание иждивенцев, считает госпожа Фатыхова. “Ъ” обнаружил в практике большое число случаев, когда при зарплате в 40–50 тыс. руб. должника обязывали по плану ежемесячно отдавать более половины своих доходов кредиторам. Иногда такие условия предлагали сами должники.
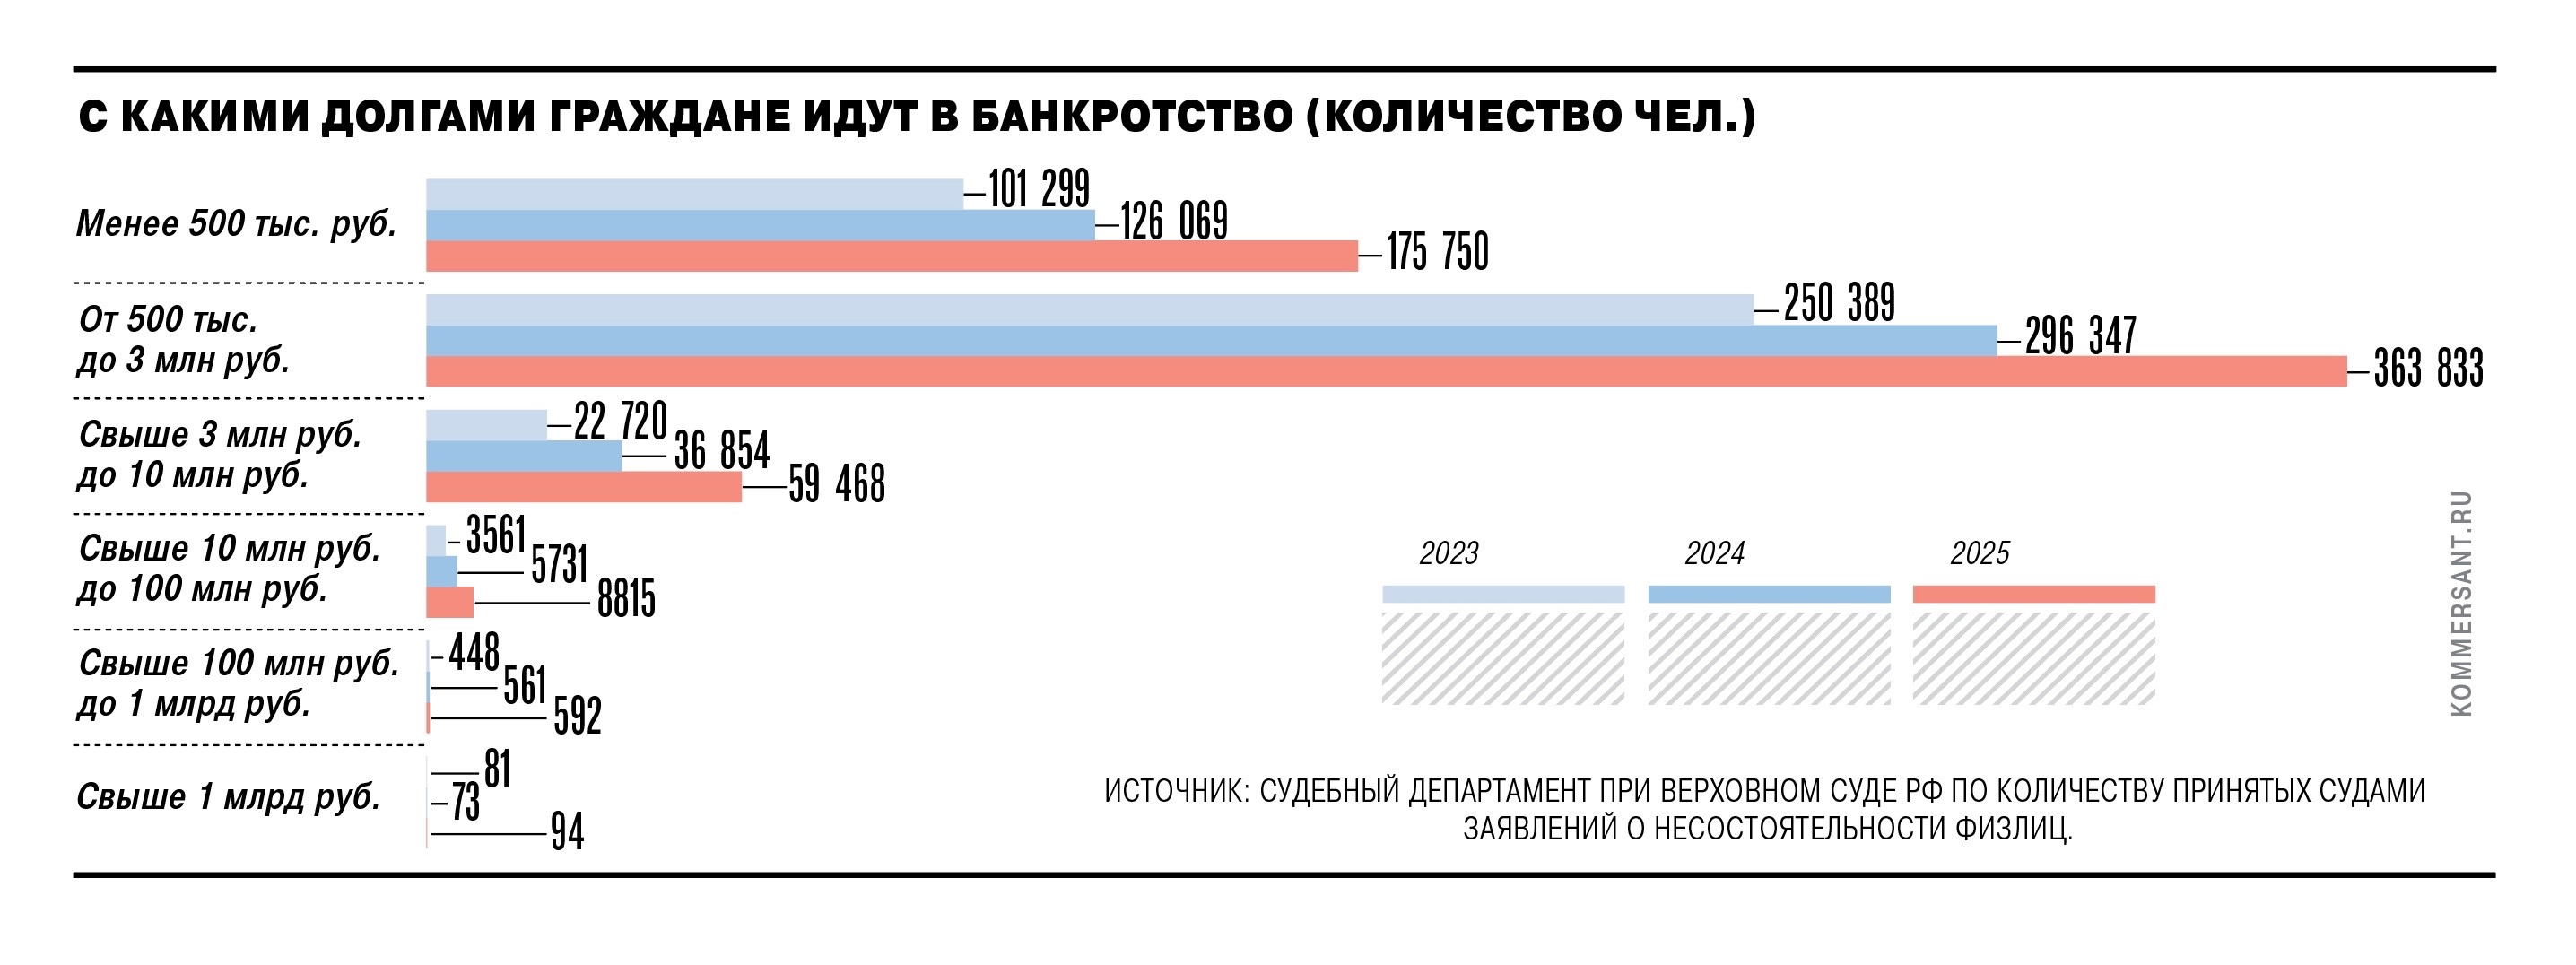
По статистике Судебного департамента при Верховном суде РФ, в подавляющем большинстве случаев граждане идут в банкротство с долгами до 3 млн руб. По наблюдениям “Ъ”, общий план часто применяется к задолженности в пределах 1,5–2 млн руб. При этом не всегда по общему плану предполагается выплатить все 100% долгов, сумма может быть снижена на величину от нескольких процентов до 50%. Бывают и крайности, как в деле Анны Сафийской, которой суд утвердил трехлетний график выплат по 6,2 тыс. руб. в месяц. Всего по плану погашалось 223 тыс. руб. из 2,23 млн руб. всей задолженности, то есть 10%. Возражения от кредиторов в суд не поступали.
Александр Катков уточняет, что закон не устанавливает точную допустимую скидку: ориентир — сравнение с тем, что кредиторы могли бы получить при реализации имущества.
А если ценного имущества у должника нет, даже частичное погашение может быть выгоднее для кредиторов, поясняет юрист. В качестве среднего показателя можно назвать размер дисконта в 20–30%, но каждый конкретный случай требует самостоятельной оценки, так как скидка зависит от стоимости имущества должника, говорит АУ и управляющий партнер «Пугачева и партнеры» Татьяна Пугачева. К тому же, добавляет она, план допускает привлечение средств третьих лиц — в форме поручительства или возложения на них обязанности погашать требования кредиторов.
Некоторые категории кредиторов имеют повышенную защиту. Для утверждения общего плана должнику сначала нужно погасить текущие платежи (возникшие после возбуждения банкротного дела), а также долги первой и второй очереди реестра (возмещение вреда жизни и здоровью, алименты и др.) — это прямое предписание закона, поясняет госпожа Пугачева. Залоговые кредиторы тоже находятся на особом счету. План против их воли можно утвердить, если он предусматривает преимущественное погашение их требований и не ставит таких кредиторов в худшее положение, чем при реализации залога, говорит господин Катков.
Спасти рядовую ипотеку
Локальный план предполагает вынесение за рамки банкротства долга по кредиту, выданному под залог единственного жилья должника, чтобы спасти эту недвижимость от продажи с торгов. План заключается только с залоговым кредитором, ипотечный долг за банкротящегося заемщика погашает третье лицо, чаще всего это близкий родственник — супруги, дети. Допускаются и выплаты от самого заемщика, но лишь за счет доходов, не подлежащих взысканию (обычно это прожиточный минимум). Банкротство гражданина при этом продолжается, на другие долги локальный план не влияет.
График и размер выплат остаются примерно теми же, что были по условиям ипотечного кредита.
Иногда банки прощают часть неустоек и штрафов. Например, Валентине Малыгиной по локальному плану в августе «ДОМ.РФ Ипотечный агент» простил 60 тыс. руб. неустойки, ее родственнику придется выплатить только основной долг в размере 729,5 тыс. руб., чтобы сохранить за должницей двухкомнатную квартиру.
Однако есть и случаи, когда банки не просто не снижают сумму требований, а еще и добавляют в план дополнительные неустойки, например за несвоевременное страхование, или условие о повышении процентов по кредиту при выборе альтернативного страховщика. Часто банки требуют компенсировать им судебные расходы по банкротному делу и включают это условие в локальный план.
Нужны ли перемены
Опрошенные “Ъ” юристы и АУ поддерживают распространение планов реструктуризации в банкротстве. Максим Доценко полагает текущее законодательное регулирование достаточным, а с нюансами отдельных дел могут разобраться сами суды. С этим согласны не все. «Сам механизм правильный, но сегодня он почти не работает. Многие люди инициируют банкротство именно ради полного списания задолженности, а не ради поиска посильного решения»,— считают в ВТБ. Доля общих планов реструктуризации действительно все еще мала — около 1% в числе сотен тысяч банкротных дел. Локальных планов существенно больше — десятки тысяч в год.
Основным недостатком текущего регулирования в ВТБ считают отсутствие в законе стимулов для участия граждан-должников в банкротной реструктуризации. По мнению банка, для более широкого распространения планов реструктуризации нужно обязать должника содействовать расчетам с кредиторами и выбирать АУ на процедуру случайно, «чтобы исключить его слишком тесную связь с заемщиком». Также следует сделать представление плана обязательным для граждан, имевших до банкротства значительный доход (например, от 5 млн руб. в год), а если должник не выполнит эти и другие требования закона, то не списывать ему непогашенные долги, добавляют в ВТБ. Такой подход, полагают в банке, создаст эффективную для всех сторон альтернативу обанкрочиванию и сделает реструктуризацию реально работающим инструментом.
По мнению АУ Сергея Домнина, более активному применению планов препятствует избранный законодателем и развитый судебной практикой ориентир на «быстрое списание» всех долгов.
Риторика судов уже меняется, и в судебных актах все реже упоминается ранее повсеместно декларируемая цель потребительского банкротства — освободить должника от непосильных обязательств и дать ему шанс начать жизнь с чистого листа. Долговое бремя в банкротных делах перестает восприниматься как априори непосильное. При утверждении планов реструктуризации суды отмечают, что процедура реализации имущества, вводимая в случае признания человека банкротом, «носит исключительный характер и допускается в случае, если гражданин не соответствует требованиям для утверждения плана реструктуризации долгов». Банкротство граждан, пишут судьи, «механизм нахождения компромисса» между должником и кредиторами, а «не способ безответственного и легкого для должника избавления от накопленных долгов».
Вместе с тем к компромиссу прийти нелегко, так как интересы сторон разнонаправлены. При наличии достаточного имущества у должника кредиторы хотят побыстрее его реализовать, но если активов нет, то они скорее поддержат утверждение плана и погашение долга в рассрочку, рассуждает Сергей Домнин. Должники же, продолжает эксперт, обращаются к плану реструктуризации, только когда у них есть активы, которые надо спасти от попадания в конкурсную массу.
Но не все предлагаемые планы реструктуризации встречают поддержку в судах. Отказы в утверждении плана юристы связывают прежде всего с тем, что заявленный доход не был подтвержден или в графике учтены не все кредиторы. Если в плане участвует третье лицо, например супруг, то следует подтвердить размер и его дохода, о чем нередко забывают, указывает Римма Фатыхова. Порой граждане и вовсе пытаются выдать прибыль своего предприятия за свою личную, делится наблюдениями Сергей Домнин.
В случае, если сам должник выступает против плана, его можно утвердить лишь при доказанном злоупотреблении, а не просто потому, что кредиторам так выгоднее, считает Римма Фатыхова. Изредка суды навязывают план несогласному с ним должнику. Наказания за неисполнение плана реструктуризации закон не предусматривает, отмечает Олег Логинов: «Сейчас основным способом реагирования на нарушение графика платежей является обращение в суд об отмене плана». При отмене плана должника признают банкротом, а его имущество продается с торгов. Однако суд, уточняет господин Доценко, может признать гражданина недобросовестным и по итогам банкротства отказать в списании непогашенных долгов.
Мнение эксперта