«Если человек идет в банкротство, его жизнь изменится»
Начальник управления «Сбера» Евгений Акимов — о реструктуризации долгов в рамках банкротных дел
О реструктуризации долгов граждан в рамках банкротных дел, об уступках, на которые готовы идти банки, и об утверждении соглашений против воли должника или кредиторов “Ъ” рассказал начальник управления принудительного взыскания и банкротства Сбербанка Евгений Акимов.
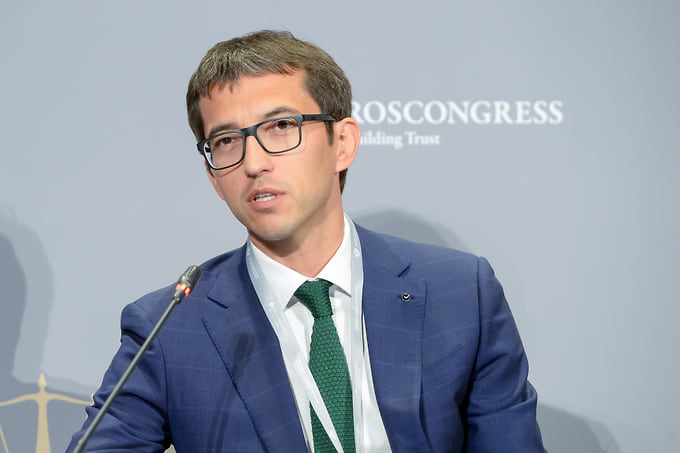
Начальник управления принудительного взыскания и банкротства Сбербанка Евгений Акимов
из личного архива
— Как вы в целом оцениваете распространение планов реструктуризации долгов гражданами по закону о банкротстве к осени 2026 года?
— Количество утвержденных планов реструктуризации в текущем году значительно выросло в «Сбере» и России в целом. Такую тенденцию можно оценивать только позитивно. Это говорит о том, что у нас появляются дополнительные сценарии потребительского банкротства, тем самым уравновешивается существующий механизм. Планы работают также и на поддержку культуры исполнения обязательств. По данным на середину сентября 2026 года, в отношении заемщиков Сбербанка суды утвердили 1,7 тыс. планов — это общие планы реструктуризации долгов со всеми кредиторами, а не локальные по ипотеке. Для сравнения, за весь 2025 год этот показатель у нас составил чуть более 1,3 тыс. планов. Можно сказать, что судебная практика довольно сильно качнулась в сторону принципа «can pay — should pay», он начал работать. Если суды видят, что у человека есть возможность погашать кредиты и график выплат посильный для него, то утверждают такой план.
— Вы приветствуете такой подход?
— Конечно, приветствуем. В процедуру банкротства приходят иногда те, кому она не нужна и кто мог бы получить реструктуризацию в банке и так. А когда дело о банкротстве уже запущено, то реструктурировать задолженность возможно уже только через суд.
— В каком случае вам выгоднее одобрить план реструктуризации для должника вместо перехода его в процедуру реализации имущества?
— Если заемщик может исполнять обязательства в достаточном объеме. Ни для кого не секрет, что погашение в процедуре реализации имущества в рамках банкротства, невелико, если нет залоговых активов. Кредиторы банкрота получают около 5% в среднем, поэтому если есть шанс погасить по плану 50–70% суммы долга, то им это выгоднее.
— А в каких случаях вы отказывались одобрить общий план реструктуризации?
— В подавляющем большинстве случаев банк поддерживает и даже настаивает на заключении плана.
Основная причина отказа — экономическая нецелесообразность по сравнению с реализацией имущества.
То есть продать имущество и выручить за него деньги сейчас выгоднее, чем в течение нескольких лет получать небольшие ежемесячные платежи, которые даже близко не соответствуют графику по кредитному договору. По моим данным, банки все чаще сами предлагают утвердить общий план, если видят, что у должника есть постоянный и достаточный источник дохода. А люди, которых в банкротство ведут «раздолжнители», рассчитывают на списание всей задолженности, а не на то, что им придется ее несколько лет погашать, отдавая половину зарплаты.
— Иногда суд может утвердить план реструктуризации вопреки мнению кредиторов или даже вопреки мнению должника. Что вы об этом думаете?
— Ситуации так называемого судебного преодоления как воли кредиторов (cram down), так и воли должника (can pay — should pay) начинают в последнее время шире распространяться в практике. Что касается планов, одобряемых помимо воли кредиторов, то они не являются инструментом для массового применения, это точечный механизм, каждый случай применения тщательно рассматривается судом.
А планы реструктуризации, одобряемые помимо воли должника, потенциально могут иметь более широкое применение, но этому пока препятствует отсутствие прямого законодательного регулирования. Суды, рассматривая такие дела, как правило, обращают внимание на избыточные требования должника к размеру прожиточного минимума, когда часть заявленных расходов является очевидно чрезмерной.
Риторика суда заключается в том, что банкротство — это «экстраординарная процедура», и если человек идет в нее, то он должен понимать, что его жизнь изменится.
И поэтому такие расходы, как оплата школьных экскурсий и чаепитий, приобретение стиральной машины, оплата спортивного лагеря, содержание автомобиля и бензин, не будут браться в расчет, они носят факультативный или разовый характер и напрямую не связаны с обеспечением жизненно важных потребностей должника и членов его семьи.
— Как часто вы сами предлагаете план реструктуризации долгов в рамках дел о банкротстве граждан?
— С начала этого года Сбербанк стал инициатором более 10 тыс. планов реструктуризации долгов, из них более 8 тыс. в настоящий момент находится на рассмотрении. При этом из уже рассмотренных предложений в этом году получены отказы судов по 25% случаев.
— Откуда банк берет данные, чтобы предложить план реструктуризации долга, и откуда узнает, что у должника есть доходы, позволяющие платить?
— Хрустального шара, где мы видим всех должников и их доходы, к сожалению, у нас нет. Поэтому, как правило, мы получаем такую информацию от арбитражного управляющего. Кроме того, когда гражданин подает в суд на банкротство, он прикладывает документы с информацией о своем имуществе и доходах. Если ее нет или ее мало, мы запрашиваем данные у арбитражного управляющего. Ну и если должник получает зарплату в «Сбере», то мы видим поступления и расходы.
— По общим планам реструктуризации, которые рассчитаны на три-пять лет, Сбербанк готов снижать сумму своих требований и на сколько?
— Стратегия в этом случае зависит от экономики реструктуризации долга. Условия и дисконт формируются индивидуально с учетом фактической ситуации должника, уровня его дохода и других факторов. Это может предполагать прощение существенной части долга, но конкретную долю назвать сложно. К тому же важно учитывать совокупное влияние такой тенденции на рынок кредитования — слишком большие дисконты повлекут пересчет рисков потерь для банков и в дальнейшем могут привести к повышению ставок по кредитам. Поэтому мы не можем всем все прощать.
— В практике есть случай, когда суд одобрил общий план реструктуризации, который предполагал погашение только 10% от всех долгов. Как вы относитесь к такой практике?
— Вряд ли бы мы согласились на такой план. Мне сложно прокомментировать конкретный кейс, поскольку не знаю обстоятельств дела, но допускаю, что мы могли бы пойти в обжалование. Но могли и согласиться, если это единичный случай и небольшой долг, а сумма погашения в случае реализации имущества была бы еще меньше. Важен и срок, в течение которого погашались бы эти 10% долга.
— В вашей практике чаще встречаются общие планы реструктуризации долгов (со всеми кредиторами) или же локальные (только по ипотечному кредиту перед Сбербанком)?
— В совокупности локальных планов и мировых соглашений по ипотечным квартирам (мы их не разделяем) точно больше, чем общих планов реструктуризации: более 11,5 тыс. заключено нами с января по 22 сентября текущего года. А в 2025 году их было всего 5,7 тыс., это более чем двукратный рост.
— На ваш взгляд, можно ли утвердить локальный план реструктуризации долгов против воли кредитора, в залоге у которого единственное жилье должника?
— Я бы сказал, что такие планы без выражения воли кредитора не должны утверждаться. По логике и букве закона на это нужно согласие кредитора. Я допускаю, что суд может пойти на такой шаг, но полагаю, что это может быть связано с различиями в подходах к оценке экономической целесообразности заключения — так, стандартные или наиболее привычные для кредитора стратегии действительно могут предусматривать подачу ходатайства о продаже имущества вместо утверждения плана реструктуризации. Думаю, что ситуация и поведение кредиторов, а также позиция судов в процедуре будут корректироваться с увеличением количества планов реструктуризации и появлением значимого объема данных об их исполнении заемщиками.
— По локальному плану долг за заемщика обязуется платить третье лицо, а сумма и сроки выплат по ипотечному кредиту обычно остаются прежними. Но разве ситуация с банкротством заемщика не предполагает поблажек, например, снижения суммы долга?
— Когда утверждали законопроект об отдельных мировых соглашениях (локальных планах), исходили из того, что у человека есть деньги для погашения ипотеки, но нет денег на все другие кредиты. Тогда придумали защитить единственное ипотечное жилье, изымая его из конкурсной массы и оставляя платежи по нему. Создается ситуация — как будто банкротства не было — должник остается с погашением своего ипотечного кредита на прежних условиях, но сохраняет квартиру. Если кредитор по отдельному мировому соглашению будет терять в деньгах, он не согласится на такой план и будет настаивать на продаже залогового имущества (квартиры или дома), чтобы полностью вернуть выданный заем.
— Но жилье на банкротных торгах может быть продано дешевле рыночной цены, тогда вырученной суммы не хватит для полного погашения долга банку. К тому же залоговый кредитор в банкротстве получает не 100%, а 80%.
— Да, но логика такая, чтобы человек исполнял взятые на себя обязательства в полном объеме, поэтому по ипотечной квартире мы скидок не делаем. Банку ведь тоже надо возвращать выданные в кредит деньги, а это в том числе деньги вкладчиков, платить дивиденды (в случае «Сбера» это и дивиденды в пользу государства), налоги и т. д.
— Отказывался ли Сбербанк согласовать должнику локальный план реструктуризации и почему?
— Были случаи отказов, да. Например, когда ипотечная квартира или дом не являлись для должника единственным жильем. То есть предлагают заключить локальный план на очередную, например, пятую квартиру, в этом случае, конечно, последует отказ. Либо у третьего лица недостаточно средств для погашения долга по ипотеке, например, не может подтвердить официально свой доход, а мы же не можем верить на слово.
— Что вы посоветуете заемщику Сбербанка, который решил заключить локальный план реструктуризации?
— Я бы посоветовал еще до подачи в суд заявления о несостоятельности обратиться в банк и обсудить возможные варианты решения его проблемы. Возможно, банкротство ему не понадобится вовсе.