Одним рублем больше
Как проходит внедрение цифрового рубля в крупных и малых банках
Цифровой рубль уже третий месяц находится в массовом использовании. Клиенты банков, как частные, так и корпоративные, исследуют его свойства, пытаясь определить, чем он может быть им полезен. Для кредитных организаций главным вопросом остается стоимость подключения к платформе цифрового рубля. Оценки ЦБ и банков различаются на десятки миллионов рублей, и наиболее удачным выходом для них может быть подключение через действующих участников платформы. Однако даже самый оптимистичный вариант остается слишком дорогим для небольших банков, к тому же почти без шансов на окупаемость этих инвестиций.
Игорь Иванко / Коммерсантъ
Купить фотоПервые шаги
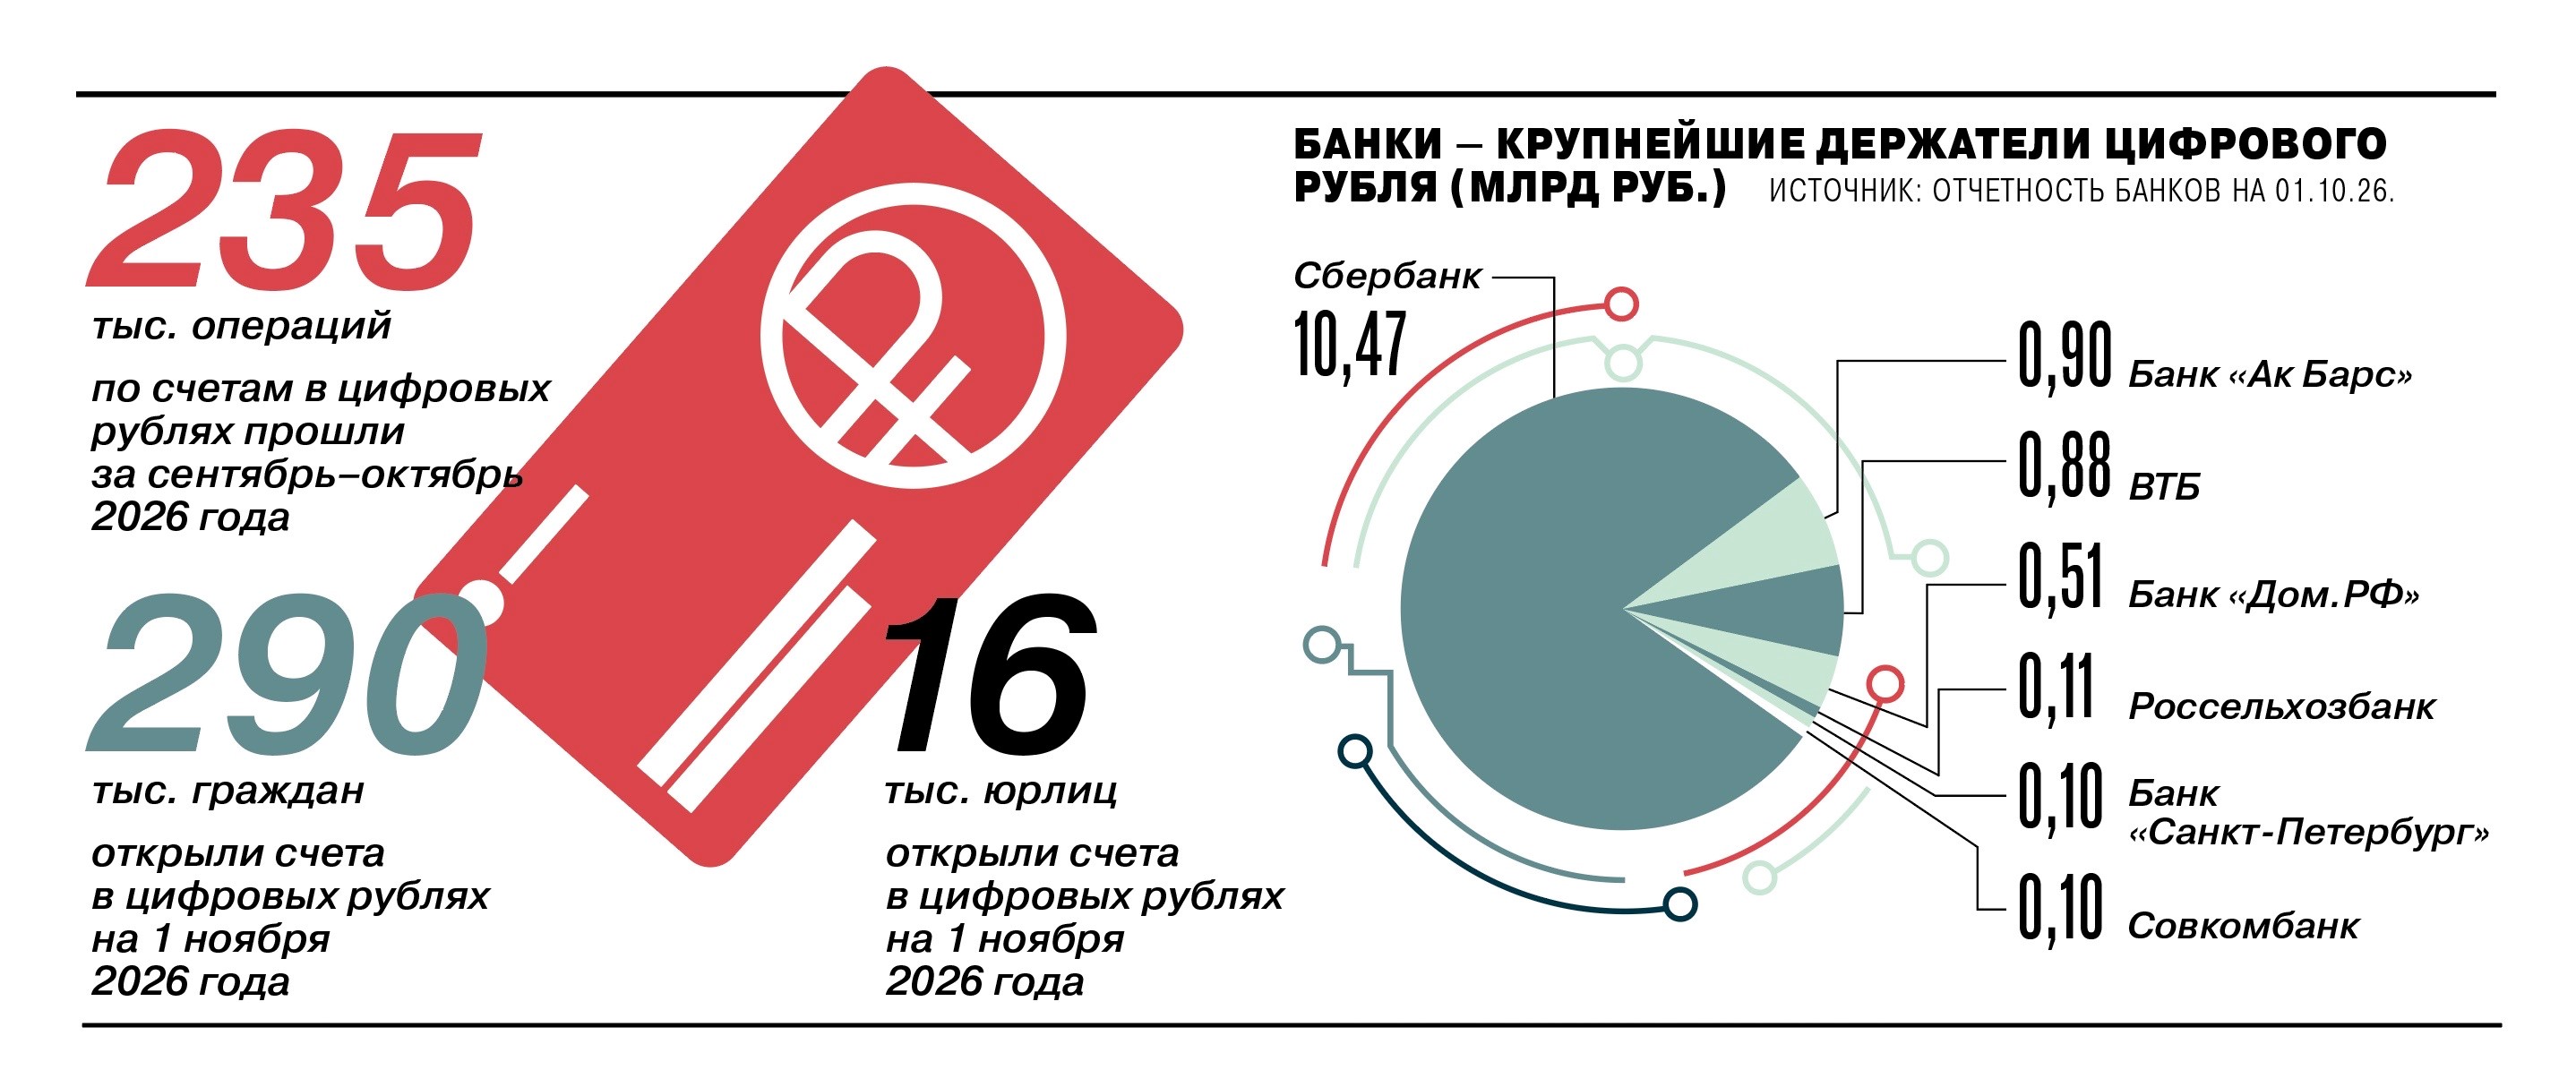
Цифровой рубль два полных месяца находится в массовом использовании. По данным ЦБ, на 1 ноября почти 290 тыс. граждан и почти 16 тыс. юридических лиц открыли себе счета цифрового рубля. Однако рост во втором месяце значительно замедлился — в сентябре, по словам зампреда Банка России Зульфии Кахрумановой, было открыто более 220 тыс. счетов. При этом, по данным регулятора, операции с цифровым рублем проводили более 30 банков. Причем большинство подключенных к платформе банков относятся к крупным — это все системно значимые кредитные организации и значимые на рынке платежных услуг. Однако около трети банков не относятся ни к одной из этих категорий.
По данным отчетности кредитных организаций (за исключением ПСБ и ВБРР), общий объем средств на счетах в этом виде российской валюты на 1 октября достиг 13,2 млрд руб. Это в 200 раз больше, чем было месяцем ранее, и в 1,4 тыс. раз больше, чем на начало года. Вместе с тем наибольший объем на отчетную дату был сосредоточен у Сбербанка (почти 10,5 млрд руб.). Заметные объемы были у банка «Ак Барс» (900 млн руб.), ВТБ (почти 880 млн руб.), банка «Дом.РФ» (более 500 млн руб.). Как пояснил источник “Ъ” на банковском рынке, после запуска массового использования цифрового рубля банкам пришлось существенно нарастить свои остатки в этой форме валюты, чтобы конвертировать безналичные рубли клиентов в цифровые.
Цифровой рубль — это третья форма российской валюты, которая будет ходить параллельно наличной и безналичной формам. Консультативный доклад о цифровом рубле появился осенью 2020 года, а его концепция — весной 2021 года. Пилот цифрового рубля был запущен в августе 2023 года. В нем участвовало 13 банков, около 600 физлиц и 30 торговых точек из 11 городов.
В настоящее время банки и их клиенты проводят наиболее простые операции в цифровых рублях. По данным Банка России, с начала массового использования их прошло 235 тыс. шт. «Больше всего операций по количеству связаны с пополнением счетов, не менее популярна оплата товаров и услуг, а также переводы между гражданами»,— уточнили в ЦБ. За первые два месяца после старта технологии клиенты-физлица ВТБ открыли через него несколько десятков тысяч счетов и провели десятки тысяч операций.
«Клиенты чаще всего конвертируют безналичные в цифровой рубль и обратно, совершают C2C-переводы и платежи юрлицам»,— отметили в банке.
Что касается наиболее активных клиентов-физлиц — это «мужчина 36–45 лет, у которого уже есть накопительный счет либо накопительный и индивидуальный инвестиционный счет», отметили в ВТБ. В МТС-банке подчеркнули, что наибольший интерес проявили крупные компании (с оборотом свыше 120 млн руб. в год), которые по закону обязаны предоставлять клиентам возможность оплаты цифровыми рублями. Исполнительный вице-президент Газпромбанка Павел Салугин выделяет среди торгово-сервисных предприятий компании торговли и фармацевтики.
Крупные торговые сети к настоящему времени уже подключились к платформе цифрового рубля, заявили в Ассоциации компаний омниканальной розничной торговли (АКОРТ). «С 1 сентября оплату цифровыми рублями принимают магазины всех крупных торговых сетей, в том числе X5, "Магнита", "Группы Лента" и "М.Видео", во всех регионах их присутствия, как на обычных кассах, так и на кассах самообслуживания»,— отметил председатель АКОРТ Станислав Богданов. При этом оплата покупок входит в число основных операций с новым инструментом. По словам господина Богданова, ссылающегося на опрос банков, 23% респондентов оплачивали цифровыми рублями покупки в интернете, а 17% расплачивались ими в магазинах.
Впрочем, общие скромные результаты на старте нового сервиса вполне сопоставимы с результатами запуска других финансовых услуг, к настоящему времени ставших популярными. Независимый эксперт Максим Митусов обращает внимание, что около 125 тыс. операций в сентябре — это «в 60 тыс. раз меньше безналичных операций россиян по картам и СБП». По его словам, примерно на том же уровне была сама СБП весной 2019 года, то есть через полтора месяца после запуска. В дальнейшем объемы операций через этот сервис удваивались каждый квартал два года подряд. И лишь к концу 2020 года доля СБП стала заметна в статистике переводов, отмечает эксперт.
Как не разориться на цифровой валюте
Для запуска операций с цифровым рублем торговые сети доработали программное обеспечение касс, учетные системы и системы управления магазинами. «Основная работа была связана с программным обеспечением: каждый платеж должен корректно связываться с конкретным заказом, кассовым чеком, возвратом и сверкой операций»,— отметил Станислав Богданов.
Банкам для подключения к платформе цифрового рубля пришлось дорабатывать свои системы гораздо сильнее, чем торгово-сервисным предприятиям. «В зависимости от инфраструктурного решения и требований к информационной безопасности разовые затраты на внедрение могут составлять от 85 млн до 150 млн руб., а ежегодное сопровождение системы может обходиться дополнительно в сумму около 10 млн руб.»,— говорит глава правления ассоциации «Финансовые инновации» Роман Прохоров. Для банка из второй сотни, по его словам, такие расходы могут быть сопоставимы с 10% капитала или двух-трехлетней прибылью, а экономические выгоды для банка от подключения цифрового рубля остаются неочевидными с одновременным очевидным снижением доходности расчетных операций.
В Банке России также не раз признавали, что для небольших банков это очень большие расходы. Для решения проблемы затрат небольших банков ЦБ предложил кредитным организациям программный модуль для интеграции их мобильных приложений с платформой. Кроме того, регулятор обещал вместе с компаниями ИТ-отрасли найти коробочное решение, чтобы снизить затраты банков на доработку их систем. Но пока, по словам участников рынка, стоимость подключения к платформе цифрового рубля, несмотря на все усилия регулятора, исчисляется десятками миллионов рублей.
Основная проблема для банков заключается в том, как окупить затраты. По словам участников рынка, это вопрос не ближайшего будущего — пока банкам отводится роль посредника, передающего платежные поручения от клиентов Банку России.
При этом до 1 января 2027 года все комиссии за операции с цифровым рублем равны нулю. С начала следующего года банки смогут брать комиссию, но она будет даже ниже, чем при операциях через СБП — 0,3% против 0,4%. При этом для перевода по СБП клиент использует безналичный рубль, который лежит на счете в банке, следовательно, его можно использовать для активных операций и зарабатывать на этом. В случае с цифровым рублем такой возможности у банка нет. Эксперимент по открытию клиентам счетов в цифровых рублях непосредственно в коммерческих банках, а также по выдаче банками кредитов в цифровых рублях и предложению депозитов может быть запущен ближе к 2029 году.
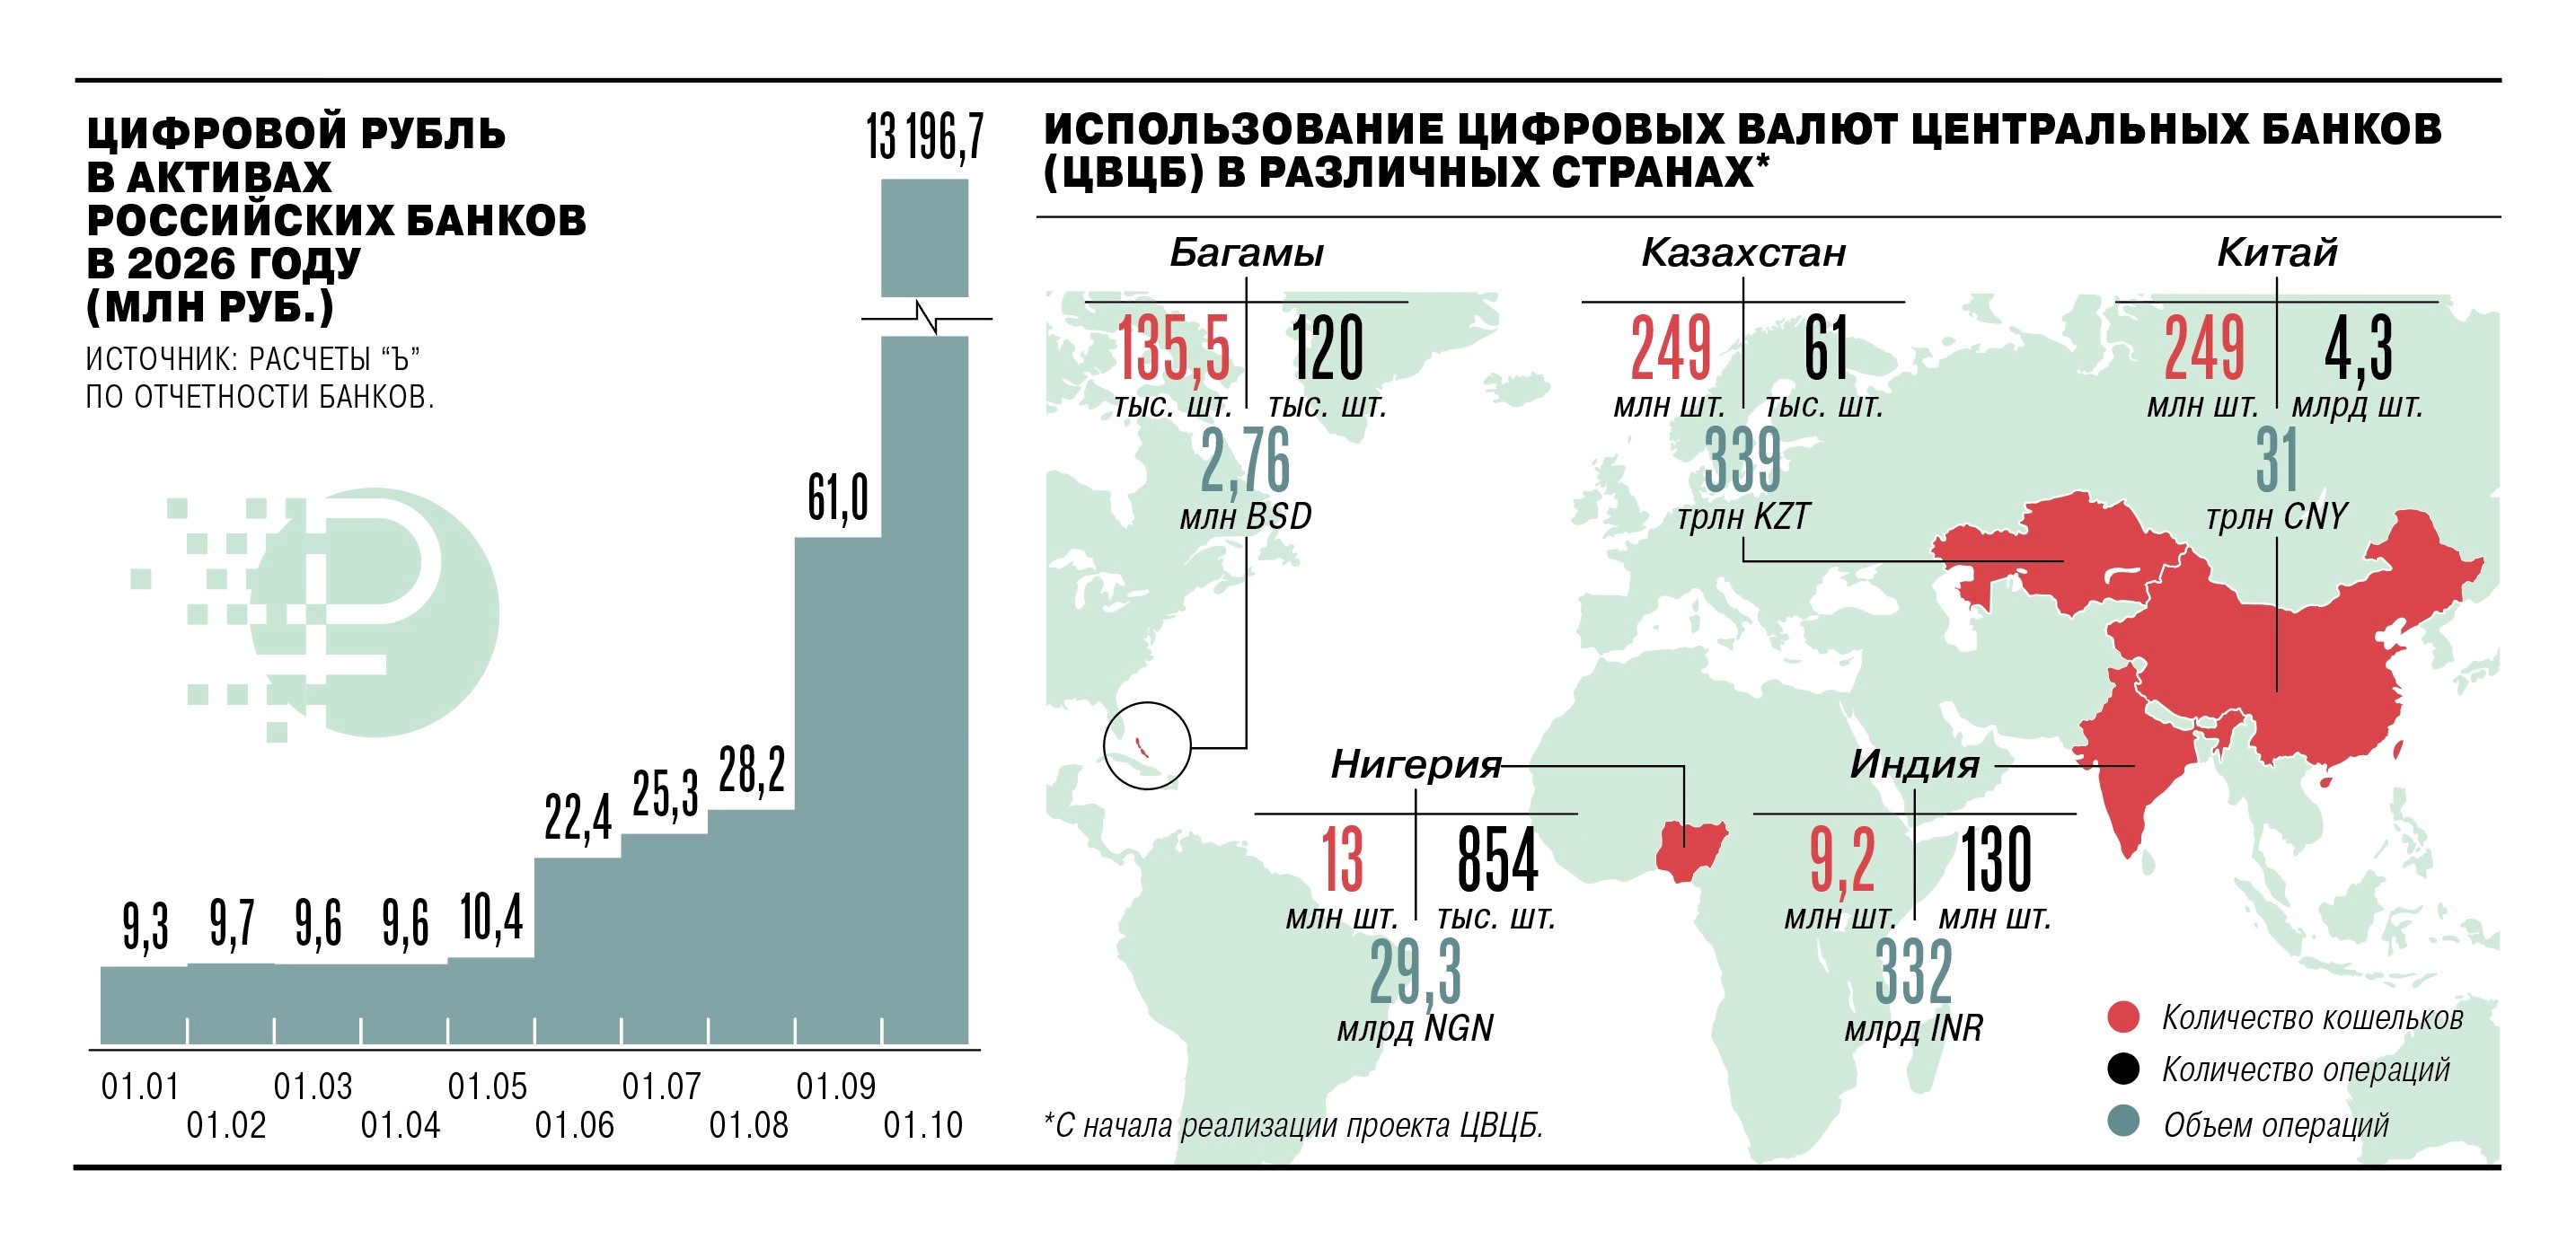
Но даже на комиссиях банки не смогут много заработать. По прогнозу рейтингового агентства НРА, на горизонте пяти—семи лет доля цифрового рубля составит 5–30% всего платежного оборота (см. “Ъ” от 3 сентября). В случае достижения уровня 14%, по прогнозу аналитиков, банки будут терять более 100 млрд руб. в год эквайринговых доходов по картам.
Варианты снижения нагрузки для небольших банков есть, это уход от модели полного локального развертывания к более легким и дешевым решениям. «Использование облачной модели, когда вместо покупки и развертывания оборудования и ПО на своих серверах банк может арендовать готовую инфраструктуру, что снижает порог входа до 45 млн руб., а срок внедрения сокращает до трех—шести месяцев, однако риски такой модели в условиях атак на дата-центры высоки»,— говорит Роман Прохоров. ЦБ и Ассоциация ФинТех создали рабочую группу для подготовки типовых архитектурных решений, это позволит банкам использовать уже проверенные и более дешевые конфигурации. Как отмечает Роман Прохоров, активно обсуждается модель полного или гибридного аутсорсинга цифрового рубля, и Газпромбанк, предлагающий небольшим банкам подключаться через свою систему, здесь является одним из пионеров. Помимо него на роль «хаба» для небольших банков претендует «Гознак» со своим облачным решением, в рамках которого банкам предлагается арендовать платформу, размещенную в его дата-центре, которая интегрируется с их существующим ПО. «По оценке компании, это позволит сократить затраты и сроки подключения в 1,5–2 раза, а расходы на эксплуатацию — более чем вдвое»,— говорит господин Прохоров. Также Россельхозбанк предлагает другим кредитным организациям готовые решения по подключению к платформе цифрового рубля на базе R-Style Softlab.
Все кредитные организации, к которым относятся и НКО, должны обеспечить своим клиентам возможность совершения операций с цифровым рублем к 1 сентября 2028 года. «В отличие от торговых компаний, которые могут начать принимать цифровые рубли, просто заключив договор с уже подключенным банком, для НКО такой прямой схемы "подключения через банк" не предусмотрено»,— отмечает Роман Прохоров. Однако для НКО, как и для небольших банков, работают те же модели аутсорсинга.
Мнение эксперта
Интервью эксперта
Газета «Коммерсантъ» №215
от 20.11.2026, стр. 10