


Ломбард уровня Д
МГКЛ рассчитывает на реструктуризацию
Один из крупнейших российских ломбардов — МГКЛ — допустил очередной технический дефолт по долговым бумагам. Национальное рейтинговое агентство уже понизило кредитный рейтинг компании до уровня D, а Московская биржа переводит ее долговые бумаги в режим «Облигации Д». Котировки акций и бондов МГКЛ обновили исторические минимумы. При этом провести реструктуризацию долга, которую планирует эмитент, будет непросто, считают участники рынка. За реструктуризацию должны будут проголосовать 75% облигационеров, однако сбор кворума среди многочисленных инвесторов-физлиц остается большой проблемой.
Игорь Иванко / Коммерсантъ
Купить фото17 ноября Национальное рейтинговое агентство понизило кредитный рейтинг компании МГКЛ («Мосгорломбард») до уровня D (у эмитента зафиксирован дефолт). Накануне Московская биржа заявила, что компания ушла в полноценный дефолт по одному из выпусков облигаций (001Р-07), не выплатив купон на сумму 24,7 млн руб. (см. “Ъ” от 31 октября). Кроме того, торговая площадка сообщила, что с 18 ноября все девять выпусков облигаций МГКЛ будут переведены в режим «Облигации Д». На СПБ Бирже, где в обращении находятся три выпуска облигаций МГКЛ, не ответили на вопрос “Ъ” о том, планируют ли вводить в отношении них аналогичные меры.
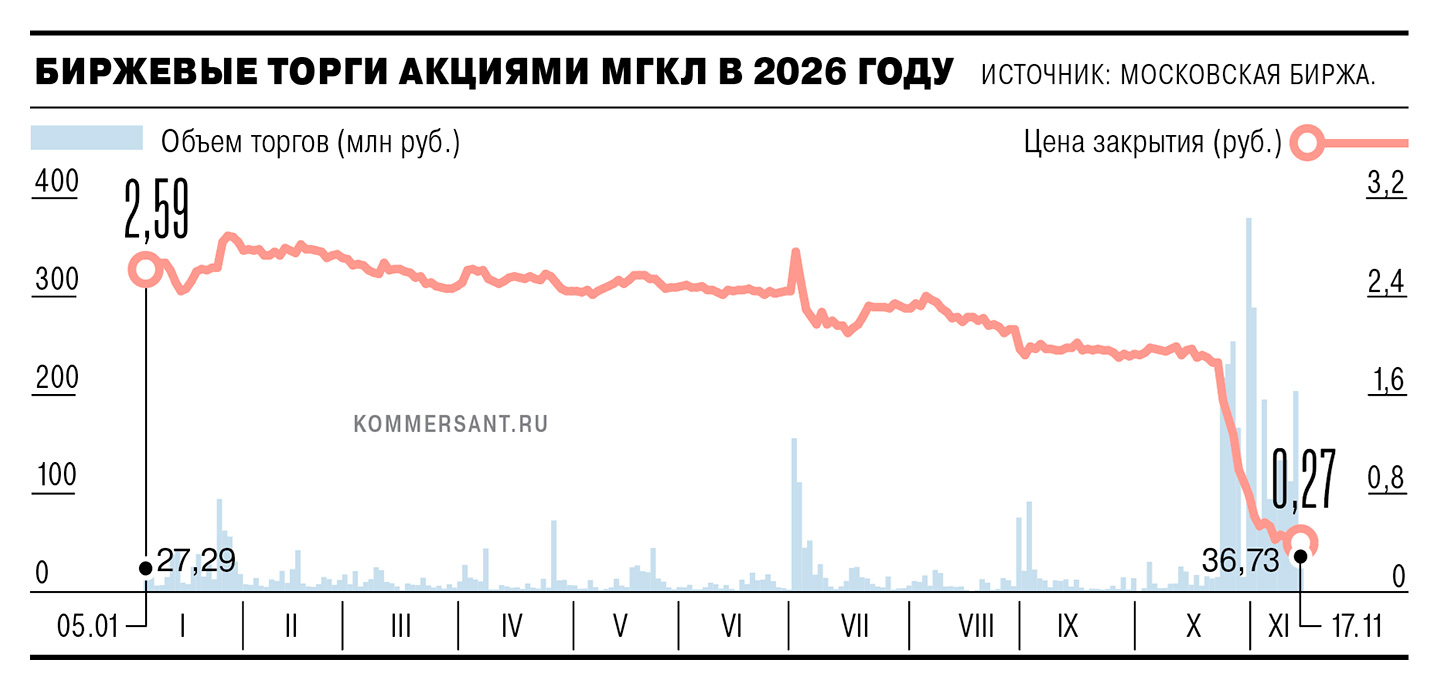
Инвесторы негативно отреагировали на такие действия. Облигации откатились ниже 10% от номинала. Котировки акций обновили исторический минимум, откатившись до 0,27 руб.
Первый техдефолт компания допустила в конце октября. На данный момент у компании были зафиксированы техдефолты еще по пяти выпускам облигаций, в том числе 17 ноября был допущен дефолт (682 тыс. руб.) по выпуску облигаций (G-1), номинал которых привязан к стоимости золота. «Вероятно, больше выплат по облигациям производиться не будет, эмитент ожидает возможности провести реструктуризацию»,— считает член правления Ассоциации инвесторов АВО Илья Винокуров. 16 ноября в МГКЛ заявили, что намерены «урегулировать задолженность», прибегнув к реструктуризации, которая будет разработана и представлена инвесторам в течение двух месяцев. На вопрос “Ъ” относительно состояния программы реструктуризации в компании не ответили.
МГКЛ — одна из крупнейших российских компаний на рынке ломбардов. Несмотря на то что по итогам первого полугодия ее чистая прибыль увеличилась на треть, до 551 млн руб., соотношение чистого долга и EBITDA компании в середине года превышало 3х. По данным Rusbonds, облигационный долг компании составляет 6,5 млрд руб. По оценке Ассоциации инвесторов АВО, почти все бумаги принадлежат физлицам.
Как оценивают эксперты, инвесторам не всегда удается своевременно выявить, когда компания допустит невыплату по облигациям. Зачастую дефолту предшествуют ухудшение финансовых показателей компании, рост стоимости обслуживания долга и сложности с рефинансированием. Однако «не всегда эти сигналы становятся публичными своевременно»,— указывает член Национальной ассоциации советников финансового планирования Анна Усенко. «Кредитные рейтинги компаний могут обновляться уже после существенных негативных событий у эмитента, особенно если изменения происходят стремительно»,— указывает управляющий директор по долговым рынкам капитала ФГ «Финам» Владислав Зайцев.
При этом инвесторы далеко не всегда прислушиваются «к оценкам прочих участников рынка или независимых аналитиков, которые могут давать оценку более оперативно», считает господин Винокуров. «Нередко экспертов даже обвиняют в предвзятости и давлении на котировки»,— отмечает он.
Несмотря на то что компании пытаются реструктурировать долг, успешных примеров немного. «Они мало кому удаются, так как для принятия решений общим собранием владельцев облигаций нужно собрать 75% голосов»,— указывает Илья Винокуров. Это практически «невыполнимая задача, особенно когда большая часть облигационеров — физлица», констатирует эксперт. Для инвесторов более рациональным становится вариант фиксации убытка, «чтобы снизить налогооблагаемую базу, нежели длительное участие в реструктуризации или судебном разбирательстве», считает Владислав Зайцев.
ЦБ также считает необходимым снизить требования к кворуму при повторном голосовании владельцев облигаций на собраниях по реструктуризации долга (см. “Ъ” от 5 декабря 2025 года). В августе 2026 года регулятор вынес этот вопрос на обсуждение в докладе для общественных консультаций. Как заявили в Банке России, отчет по нему «будет опубликован в ближайшее время».
Газета «Коммерсантъ» №213
от 18.11.2026, стр. 8