Инвестбанкиры заработали на понижении
Объем первичных размещений корпоративных облигаций сократился за квартал на 23%
Ужесточение денежно-кредитной политики Банком России привело к снижению объемов рыночных размещений облигаций в третьем квартале до 1,7 трлн руб. По сравнению с предыдущим кварталом показатель сократился на 23% и на 10% по сравнению с аналогичным периодом 2025 года. В таких условиях «Сбербанк КИБ», Альфа-банк и БК «Регион» улучшили свои позиции в ренкинге организаторов публичных размещений. При этом, как указывают участники рынка, на вознаграждениях инвестбанков снижение объемов размещений не отразилось, так как в сложных условиях комиссионные только возрастают.
Евгений Павленко / Коммерсантъ
В третьем квартале 2026 года инвестбанки провели размещения 145 рыночных (без учета собственных) выпусков на сумму 1,68 трлн руб. Об этом свидетельствуют оценки “Ъ”, основанные на данных Cbonds. Этот результат на 23% ниже рекорда, установленного кварталом ранее, а также на 9,8% ниже объема размещений годом ранее и худший результат с третьего квартала 2024 года.
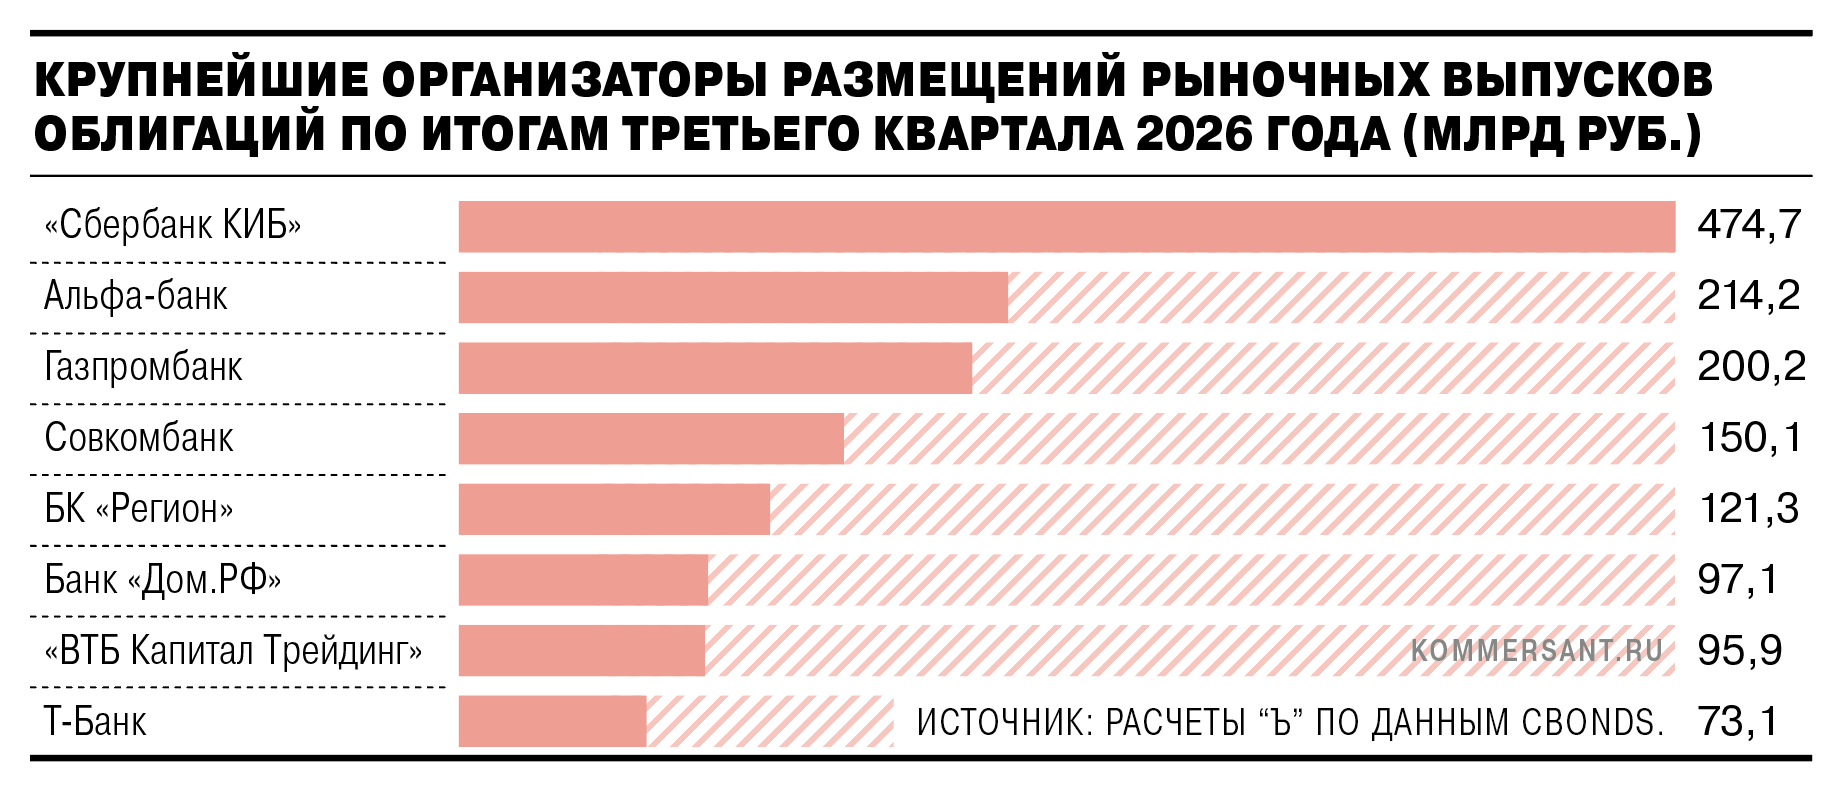
В ренкинге крупнейших организаторов размещений по итогам отчетного периода произошли существенные изменения. На первую строчку после квартальной паузы вернулся «Сбербанк КИБ» (63 размещения на 475 млрд руб.). На вторую строчку поднялся Альфа-банк, который участвовал в размещении 95 выпусков на 214 млрд руб. Лидер второго квартала Газпромбанк с результатом 200,2 млрд руб. занял третью строчку. Четвертое и пятое место заняли Совкомбанк (150 млрд руб.) и БК «Регион» (121 млрд руб.) соответственно. «Условия на рынке меняются достаточно динамично, и один квартал — слишком короткий срок для подведения итогов»,— отмечает начальник управления долгового капитала Альфа-банка Артем Стариков.
В третий квартал долговой рынок вошел не в лучших условиях из-за ужесточения денежно-кредитной политики Банком России.
В середине июня регулятор сократил шаг понижения ключевой ставки с 0,5 до 0,25 процентного пункта, а в сентябре и вовсе взял паузу в ее снижении. Это привело к росту волатильности и оттоку средств из облигационных фондов (см. “Ъ” от 6 августа). За третий квартал клиенты таких фондов вывели почти 115 млрд руб., тогда как в предыдущие два квартала доминировали покупки (суммарно на 450 млрд руб.). По данным Банка России, объемы участия в размещениях сократились, особенно в первые два месяца квартала, прежде всего со стороны СЗКО и доверительных управляющих.
«Инвесторы занимают консервативную позицию: одни в принципе остановили участие в первичных размещениях, другие покупают только ОФЗ, третьи смотрят исключительно на эмитентов с рейтингом ААА, четвертые предпочитают точечно приобретать интересующие их активы на вторичном рынке»,— отмечает руководитель инвестиционно-банковской деятельности «ВТБ Капитал Трейдинг» Мария Хабарова.
В таких условиях возрастает роль банка—организатора размещения, который может помочь с подбором «инвестиционного окна» и структурой выпуска. Именно поэтому эмитенты отдают предпочтение крупным банкам или финансовым группам.
«Одним из преимуществ инвестбанков, которые входят в крупные финансовые структуры, является спрос от собственных банковских книжек и аффилированных инвесторов, что может оказаться ключевым фактором на текущем рынке»,— отмечает Артем Стариков.
Вместе с тем, несмотря на общее снижение объемов размещений, банки не ждут сильного падения вознаграждения. Как отмечает директор управления по работе на рынках долгового капитала Совкомбанка Екатерина Малеева, размер комиссионного вознаграждения зависит в том числе от рыночной конъюнктуры и сложности размещения. «Особенно заметно влияние этих факторов в сделках, предусматривающих гарантированное размещение: в периоды повышенной волатильности принятие организатором дополнительных рисков предполагает более высокую комиссию»,— отмечает она. При этом одним из ключевых факторов ценообразования остается кредитное качество эмитента. «Как правило, чем выше его рейтинг, тем ниже уровень вознаграждения организатора»,— отмечает госпожа Малеева.
Дальнейшие перспективы первичного рынка, как считают его участники, будут зависеть от уровня ключевой ставки и дальнейших шагов ЦБ. «Опыт 2025 года показал, что высокая ключевая ставка сама по себе не препятствует значительным объемам размещений. Поэтому оживление первичного рынка возможно и без немедленного возвращения Банка России к снижению ставки»,— считает Екатерина Малеева. Артем Стариков ждет сохранения высокой активности эмитентов первого эшелона из-за необходимости рефинансирования и ужесточения регулирования в отношении банковского кредитования. «При первых признаках смягчения ДКП на рынок выйдут дебютанты и качественный второй эшелон, но маловероятно, что это произойдет в текущем году»,— резюмировал господин Стариков.
Газета «Коммерсантъ» №209
от 12.11.2026, стр. 9