Киберриски примерили каско
Страховщики расширяют страхование электромобилей
Крупнейшие компании страхового рынка запускают страхование киберрисков в рамках каско. Такие полисы призваны защитить от хакерских атак на электромобили с электронным личным кабинетом вплоть до случаев, когда злоумышленники зашифровали данные и требуют выкуп.
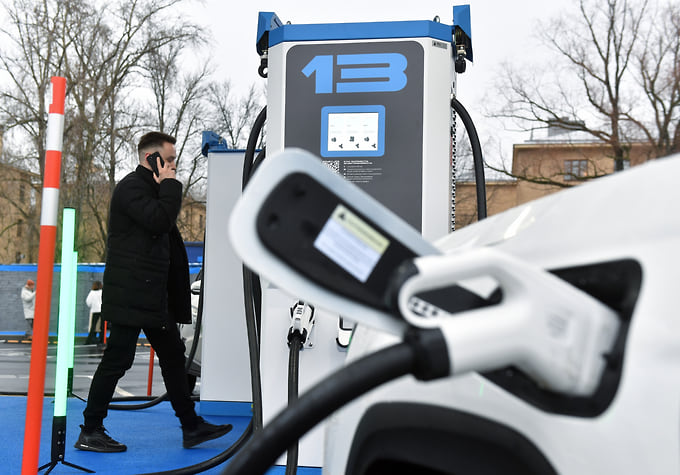
Александр Коряков / Коммерсантъ
Купить фото«Росгосстрах» (занимает восьмое место на рынке добровольного страхования non life со сборами почти 70 млрд руб.) включил в каско электромобилей киберриски, объявила компания 10 ноября. Защита покрывает расходы на разблокировку, эвакуацию автомобиля до сервиса и перепрошивку ПО, если неправомерное воздействие на электронные системы сделало эксплуатацию машины невозможной, пояснили в компании. Киберриски автоматически входят в покрытие по классическому каско и не делают полис дороже. «Угон автомобиля будет покрываться стандартным полисом каско, вне зависимости от того, что использовали для угона — перехват управления, взлом, отмычку или разбитое камнем стекло»,— отмечает директор по продуктовой аналитике каско «Росгосстраха» Артем Мартьянов.
По данным «Автостата», в октябре этого года было продано более 4 тыс. электромобилей — максимальное количество за всю историю наблюдений в России. За девять месяцев 2026 года на учет встало 11,4 тыс. чистых электромобилей и 58,7 тыс. подключаемых гибридов, приводил ранее данные глава «Автостата» Сергей Целиков.
Другие страховщики также развивают страхование киберрисков для электромобилей. «АльфаСтрахование» продает продукт для электромобилей, где помимо классических рисков каско включено покрытие выхода из строя оборудования, в том числе батареи и электродвигателей. В компании рассматривают возможность «дальнейшего расширения покрытия, в том числе на завладение злоумышленниками управления функциями автомобиля». В «Ингосстрахе» также видят потенциал развития этого направления. «Если такой формат покрытия будет востребован рынком, компания рассмотрит возможность разработки собственного решения»,— отмечает директор домена «Каско» «Ингосстраха» Артем Яковлев.
В «Росгосстрахе» считают, что покрытие киберрисков в каско крайне актуально. Большая часть современных автомобилей обладает мобильными приложениями, личными кабинетами, через которые можно «как минимум завести автомобиль, а как максимум — даже удаленно им управлять», отметил господин Мартьянов.
Дистанционный взлом автомобиля уже давно является базой для угонщиков, указывают эксперты. Например, этой осенью владельцы Lixiang столкнулись с атаками, когда злоумышленники перехватили цифровые аккаунты владельцев, позволяющие управлять замками, запускать двигатель, настраивать климат-контроль через фирменное приложение, и требовали выкуп. Размер выкупа может варьироваться от нескольких десятков до нескольких сотен тысяч рублей, оценивает директор платформы облачной киберзащиты ГК «Солар» Артем Избаенков.
Среди сценариев также использование информации из личного кабинета — поездок, маршрутов, персональных данных. «Они используются для мошенничества и социотехнических атак на конкретного человека, внесения недостоверных данных, в частности подмена сведений о геолокации или состоянии автомобиля»,— отмечает руководитель направления сервисов центра мониторинга и реагирования на кибератаки RED Security SOC Михаил Климов. Потенциально риск цифрового взлома опасен для большинства марок с развитой цифровой экосистемой, включая Hyundai, Tesla и BMW, считает господин Мартьянов.
Вместе с тем получить выплату по страховым случаям может быть проблематично. «Привычная логика осмотра и фиксации повреждений в таких случаях не работает»,— указывает заместитель директора департамента андеррайтинга и управления продуктами страховой компании «Согласие» Дмитрий Соколов. В частности, для машин, приобретенных через посредников, особенно важно понимать, «на кого оформлен основной аккаунт и кто способен подтвердить права владельца», обращает внимание господин Избаенков.
Газета «Коммерсантъ» №208
от 11.11.2026, стр. 8