Танкеры меняют флаги
Греческие суда сократили перевозку нефти из России до двухлетнего минимума
Западные судовладельцы снижают долю в экспорте российской нефти: в октябре на них пришлось менее 25% перевозок, а у греческих судовладельцев объем упал до минимума с декабря 2024 года. Часть операторов отходит от российских маршрутов из-за роста доходности перевозки на Ближнем Востоке и рисков в Черном море.
Umit Bektas / Reuters
Греческие судовладельцы в октябре 2026 года сократили перевозки российской нефти более чем вдвое к сентябрю, до 8,3 млн баррелей, согласно S&P Global Commodities at Sea (CAS) и Maritime Intelligence Risk Suite (MIRS). По их данным, показатель стал минимальным с декабря 2024 года.
Как отмечают в CAS, четыре греческих танкера Aframax (дедвейт 100 тыс. тонн) и четыре танкера Suezmax (дедвейт 135 тыс. тонн) перешли с российских маршрутов, так как ставки фрахта на мировом рынке приблизились к максимумам благодаря росту потребности в более крупных судах для транспортировки сырья к востоку от Ормузского пролива и премиям за риск в условиях конфликта США и Ирана.
Так, в октябре доходность перевозок российской нефти из Балтики в Индию была ниже глобального индекса Suezmax на $46,3 тыс. в сутки, с сентября разрыв вырос в два раза. По данным источников Reuters, в начале ноября сделки на перевозку партий российской нефти танкерами Aframax из Балтики в порты западной Индии заключаются по $19–21 млн за рейс против $23 млн в конце ноября. Фрахт танкера Suezmax из Балтики в Индию подешевел с $27 млн до $23 млн за рейс.
Кроме того, уточняют аналитики, греческие танкеры избегают операций в Черном море в условиях рисков для судоходства.
По данным CAS и MIRS, в октябре только один танкер, эксплуатируемый греческой компанией, перевозил российскую нефть в этом регионе.
Согласно Platts, к 6 ноября дополнительная премия за военный риск при экспорте нефти из Черного моря достигла $5 за баррель — максимума с начала мониторинга в октябре 2022 года.
Греция — основной судовладелец в ЕС и странах G7. По данным CAS, в октябре танкеры, связанные с G7, экспортировали из России 906 тыс. баррелей в сутки (б/с), обеспечив 24,2% всех морских поставок. Доля западного флота оказалась минимальной за семь месяцев. В сентябре на такие суда приходилось 1,2 млн б/с, или 29,2% отгрузок.
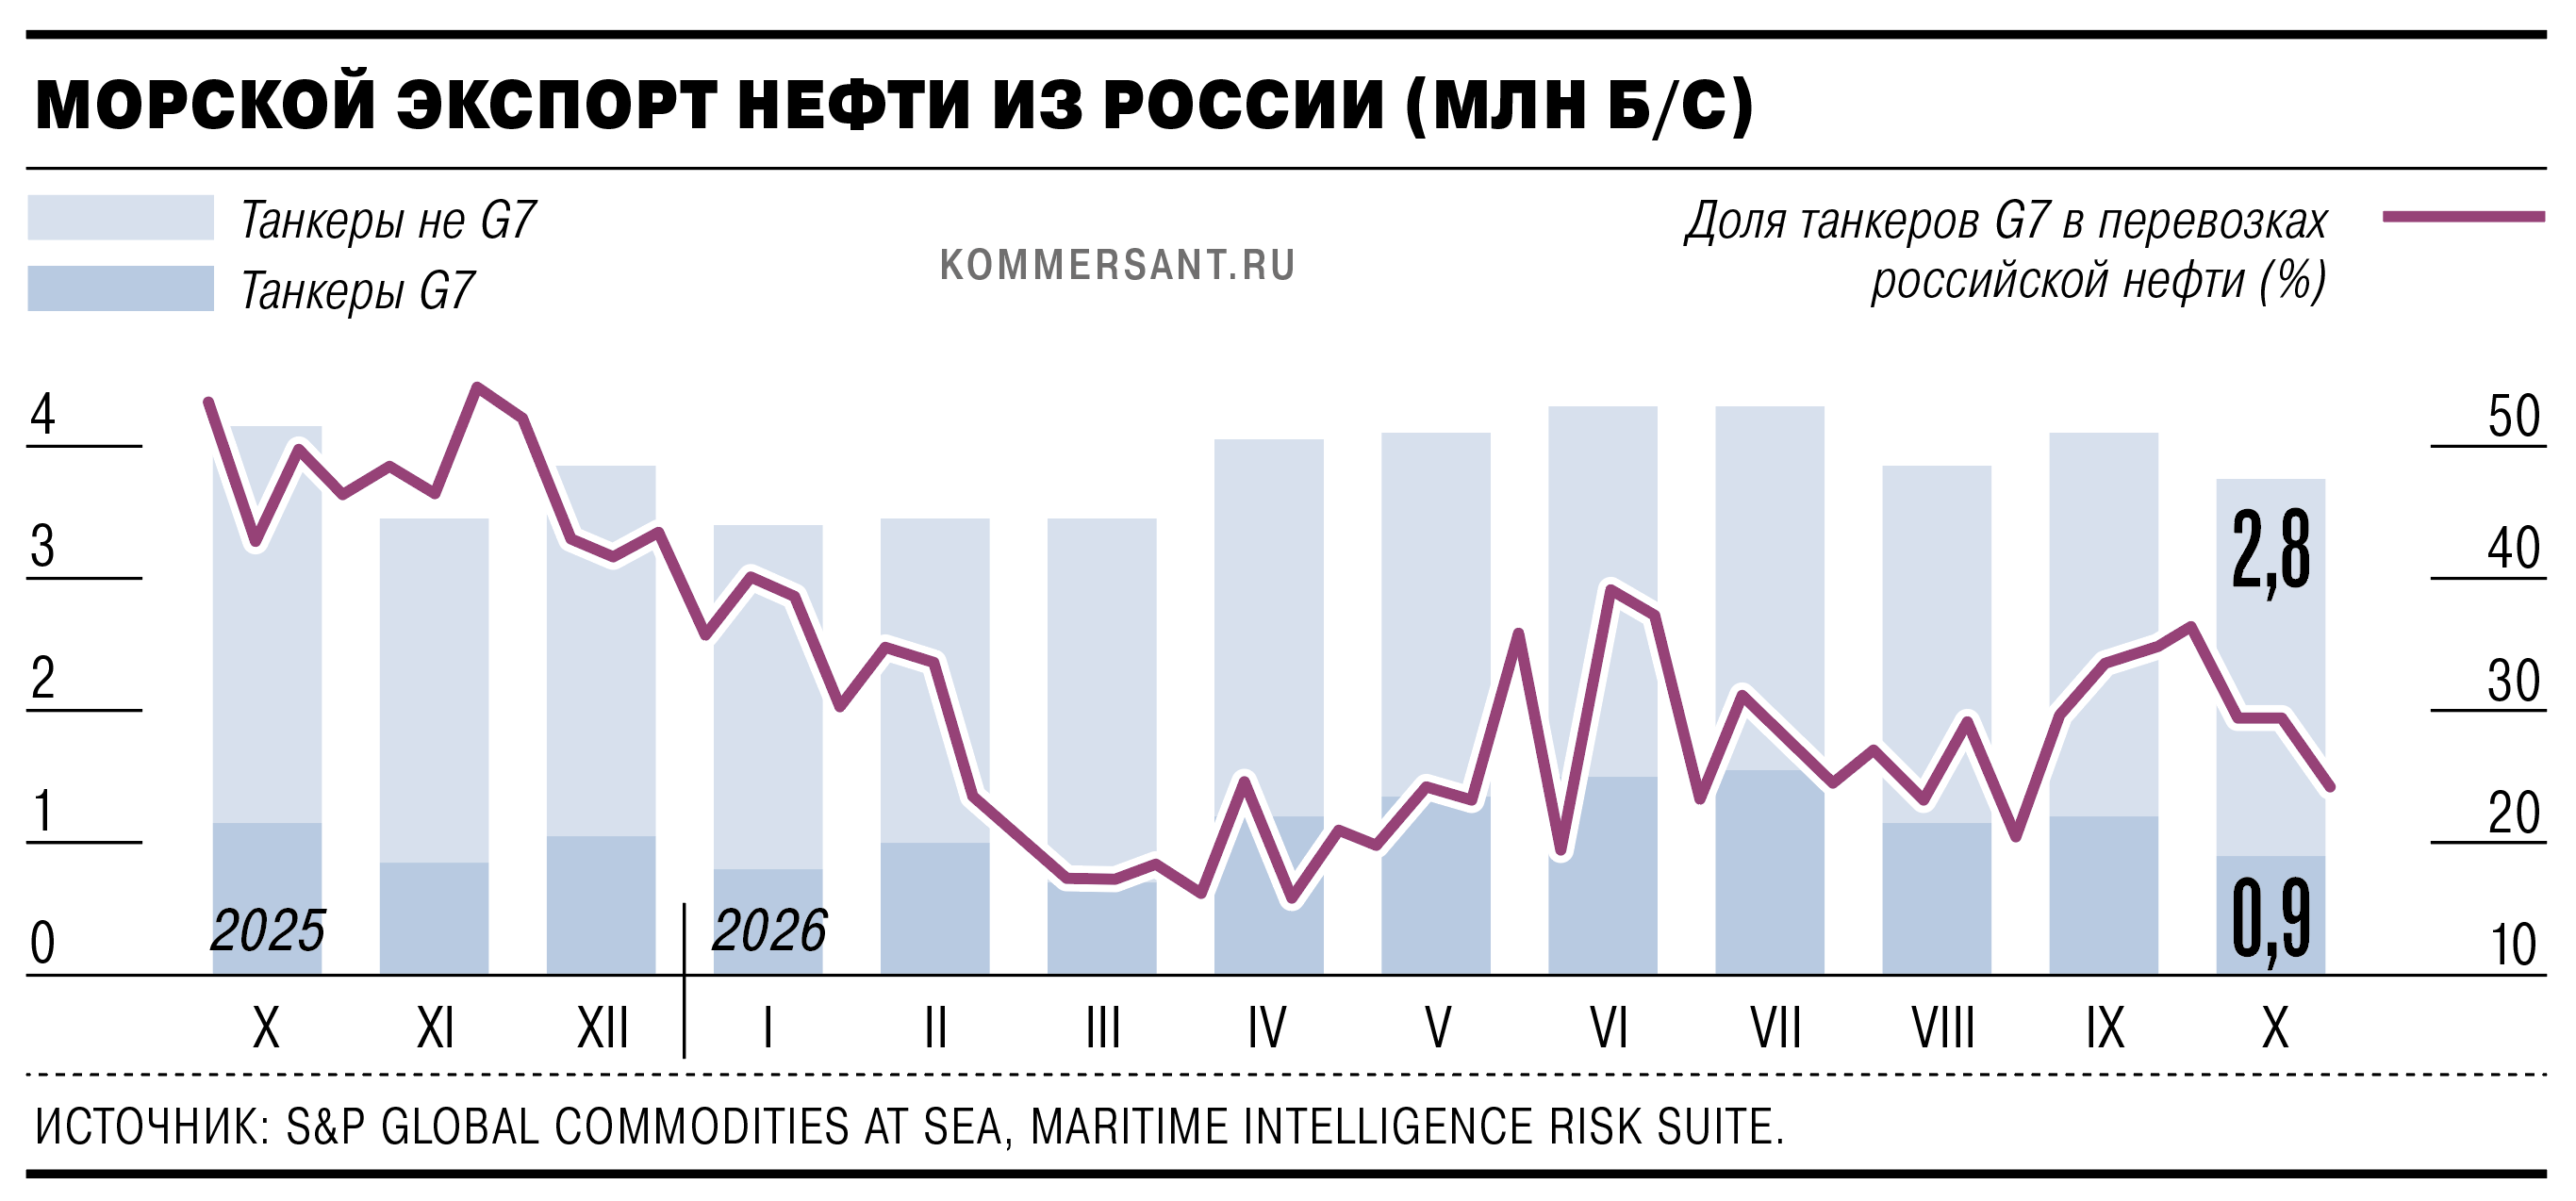
ЕС и страны G7 разрешают своим компаниям предоставлять услуги для морских перевозок российской нефти и нефтепродуктов в третьи страны при соблюдении потолка цен. Установленный ЕС показатель — $44,1 за баррель. Флот, не связанный с G7, в октябре перевозил 2,8 млн б/с российской нефти. Как указывают аналитики CAS, это в основном танкеры из теневого флота. В частности, суда компаний из Гонконга экспортировали 27,7 млн баррелей, российские судовладельцы — 22,5 млн баррелей, компании из ОАЭ — 15,6 млн баррелей.
Как следует из данных CAS, общий морской экспорт нефти из России в октябре 2026 года снизился на 9% к сентябрю и на 10% год к году, до 3,7 млн б/с. Это минимальное значение с апреля, но выше, чем в январе—марте.
Источник “Ъ” замечает, что октябрьский экспорт нефти тем не менее превышает среднегодовые объемы поставок 2022–2025 годов (3,25–3,5 млн б/с, по данным Международного энергетического агентства). По его словам, это в том числе связано с переориентацией экспорта с нефтепродуктов на сырье, с учетом запрета на экспорт дизтоплива.
В сокращении поставок в октябре в сравнении с сентябрем, продолжает собеседник “Ъ”, решающую роль могли сыграть атаки в Черном море. Кроме того, говорит источник, в октябре Великобритания расширила санкции в отношении танкеров теневого флота, а страны ЕС проводили досмотры судов в международных водах — это осложнило использование флагов других стран для перевозчиков российской нефти.
В Центре ценовых индексов (ЦЦИ) фиксируют снижение морских отгрузок российской нефти по итогам октября примерно на 2% к сентябрю. Там отмечают, что частичное снижение экспорта с западного направления было компенсировано приростом на 33% с северного. Отток западных судовладельцев может нести временный характер, поскольку на отдельных маршрутах в Северо-Западной Европе фиксировалось превышение доступного тоннажа Suezmax над уровнем спроса, аналогичная ситуация в сегменте Aframax в Средиземном море в начале ноября, говорят в ЦЦИ. По словам аналитиков, высокая стоимость фрахта привлекает ряд судовладельцев к работе в регионе Ближнего Востока, однако несет высокие риски. В ЦЦИ добавляют, что не фиксировали со стороны участников рынка возникновение проблем из-за оттока греческих танкеров.