ЦБ держит паузу
Ключевая ставка во второй раз осталась на уровне 14%
Совет директоров Банка России 23 октября в соответствии с ожиданиями аналитиков сохранил ключевую ставку на уровне 14% годовых. В обоснование решения регулятор отметил, что устойчивый рост цен не снижается и находится в диапазоне 5–6% в пересчете на год прежде всего из-за влияния «временного сокращения производственных мощностей в отдельных отраслях», то есть ударов по нефтеперерабатывающей и логистической инфраструктуре. Поскольку заседание было опорным, ЦБ пересмотрел свой прежний среднесрочный прогноз, в частности, ожидания по среднему размеру ключевой ставки в 2027 году повышены с 10,5–12,5% до 12,5–13,5% годовых.
Председатель Банка России Эльвира Набиуллина
Евгений Разумный / Коммерсантъ
Купить фотоВторой раз подряд сохранив ставку 14%, Банк России продлил паузу в начатом в июне 2025 года цикле ее снижения с пикового значения 21% годовых. Объясняя решение, регулятор отметил, что в третьем квартале рост цен с поправкой на сезонность составил в среднем 8% в пересчете на год после 4,8% во втором: «На ценовую динамику продолжали влиять волатильные позиции, в первую очередь моторное топливо».
Годовая инфляция, по оценке ЦБ на 19 октября, составила 6,8% и по итогам года сложится в диапазоне 7,1–7,6%. Замедлению инфляции мешают высокие инфляционные ожидания.
Их октябрьское снижение ЦБ не впечатлило — регулятор отмечает, что целом в последние месяцы они находятся вблизи максимальных уровней за два года.
Оценка состояния экономики от ЦБ — умеренно позитивная. Отмечено, что она «растет умеренными темпами», деловые настроения в октябре немного улучшились, рост потребительского спроса замедляется, но остается повышенным, напряженность на рынке труда постепенно снижается.
Проинфляционный фактор — кредитная активность в третьем квартале была повышенной прежде всего за счет корпоративного сегмента. Портфель розничных кредитов рос умеренно. Склонность домашних хозяйств к сбережению несколько снизилась, но остается высокой.
Общий вывод ЦБ прежний: «проинфляционные риски преобладают над дезинфляционными на среднесрочном горизонте».
По части бюджета регулятор сдержанно сообщает, что он исходит из объявленных правительством параметров бюджетной политики, которая на среднесрочном горизонте будет способствовать замедлению инфляции. Однако «в случае изменения параметров бюджетной политики может потребоваться корректировка проводимой денежно-кредитной политики», предупреждает ЦБ.
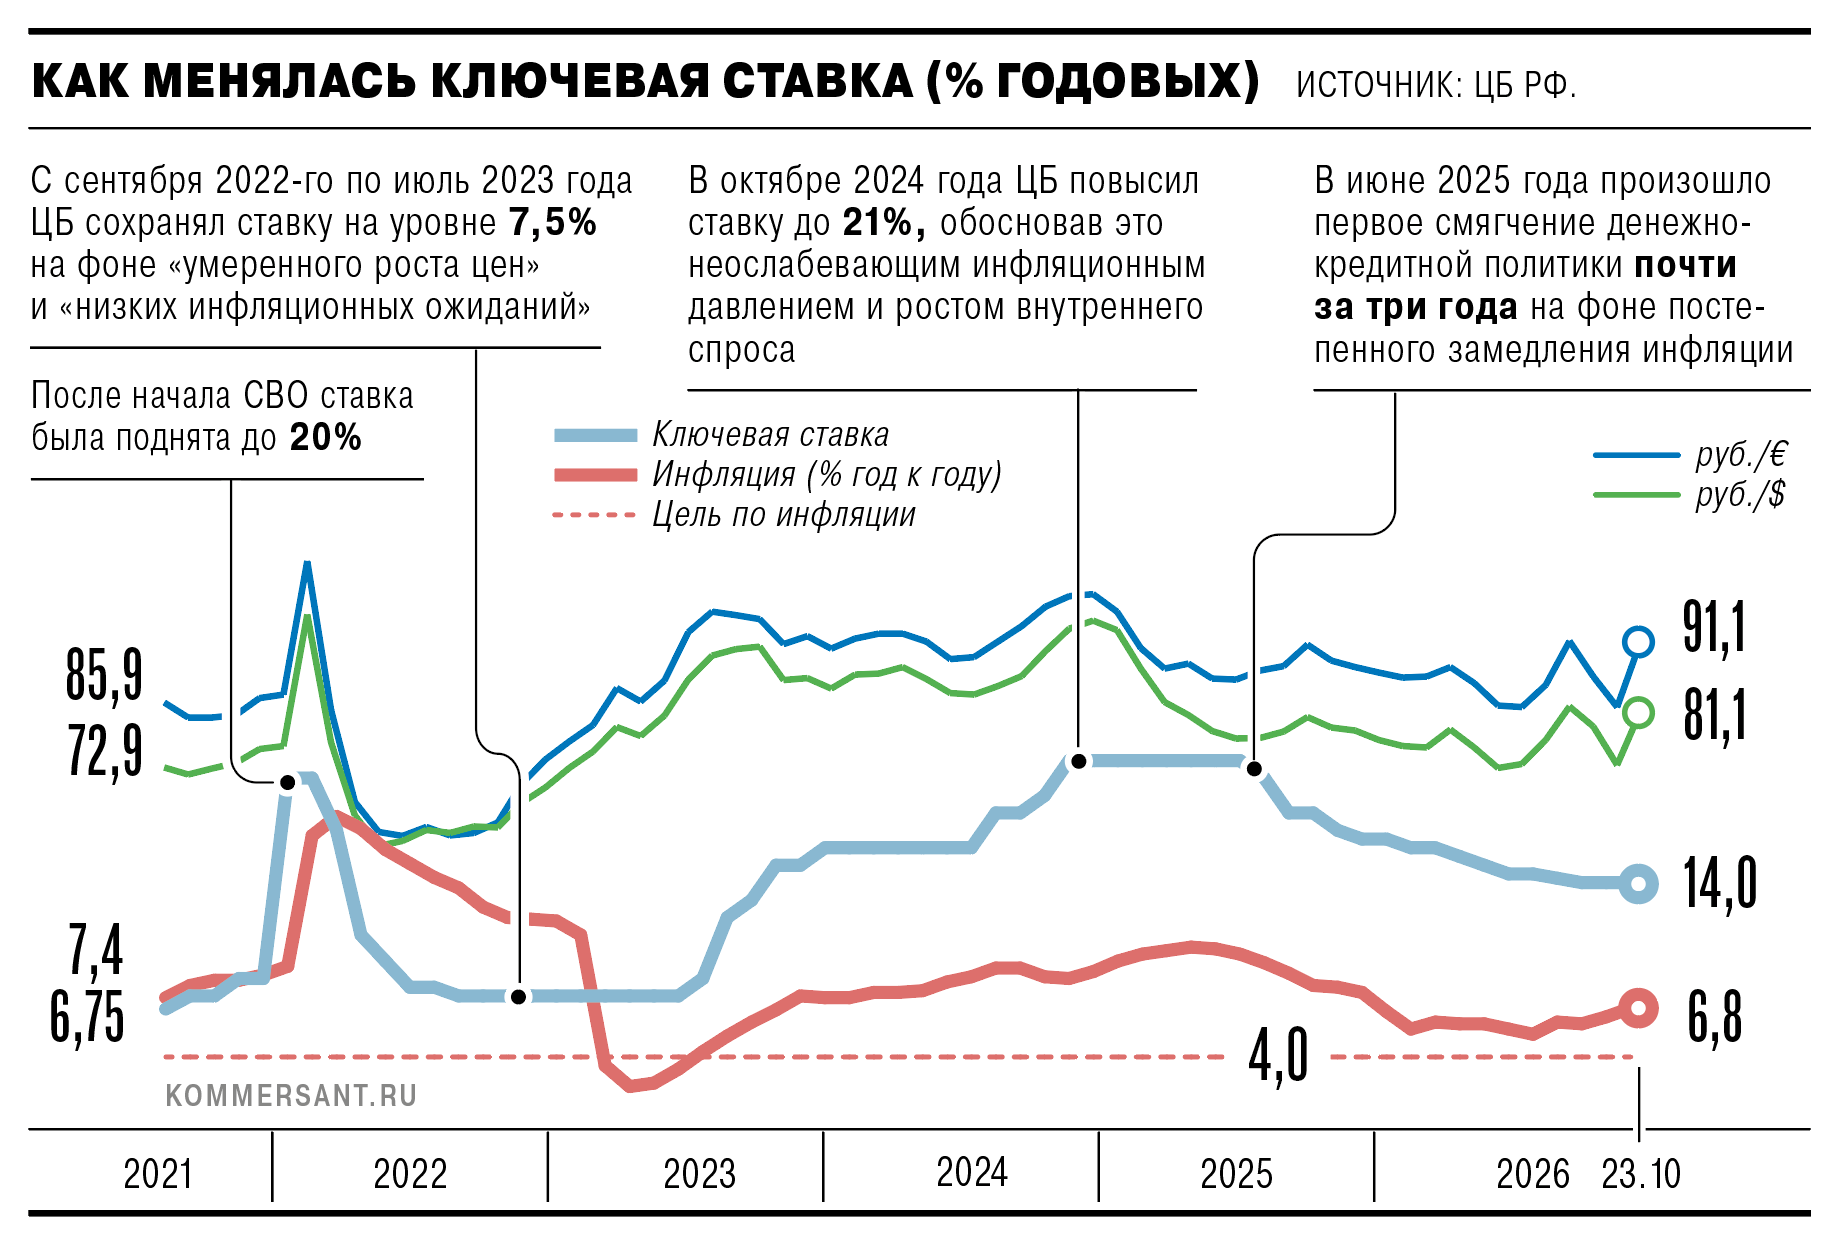
Поскольку заседание было опорным, регулятор обновил свой июльский среднесрочный прогноз. Ожидания по средней ключевой ставке по итогам этого года повышены до 14,6% с 14,5–14,6% (до конца 2026-го ЦБ ждет ее на нынешнем уровне 14%). Это допускает как сохранение, так и изменение ключевой ставки на заседании в декабре.
Ключевой прогноз по ставке на 2027 год повышен с 10,5–12,5% до 12,5–13,5%. Ожидания по среднегодовой инфляции в следующем году подняты до 5,2–5,7% с прежних 4,3–5,2%.
По ВВП этого года диапазон роста сужен с 0–1% (в июльской версии) до 0,5–1%. При этом на 2027 год прогноз ВВР ухудшен — до 1–2% с 1,5–2,5%.
Сигнал на будущее в заявлении оставлен нейтральным: «Банк России будет принимать дальнейшие решения по ключевой ставке в зависимости от динамики инфляции и инфляционных ожиданий, а также от оценки рисков со стороны внутренних и внешних условий». Следующее заседание регулятора — 18 декабря.