


Деньги в кассы
Придут ли маркетплейсы и банки к взаимовыгодному партнерству
После длительного периода конкуренции кредитные компании и маркетплейсы постепенно встают на путь партнерства. По мнению отраслевых экспертов, сотрудничество может строиться по ключевым точкам соприкосновения — от эквайринга до услуг страхования. Так организации смогут не только сфокусироваться на своих сильных сторонах, но и сэкономить ресурсы, прогнозируют аналитики.
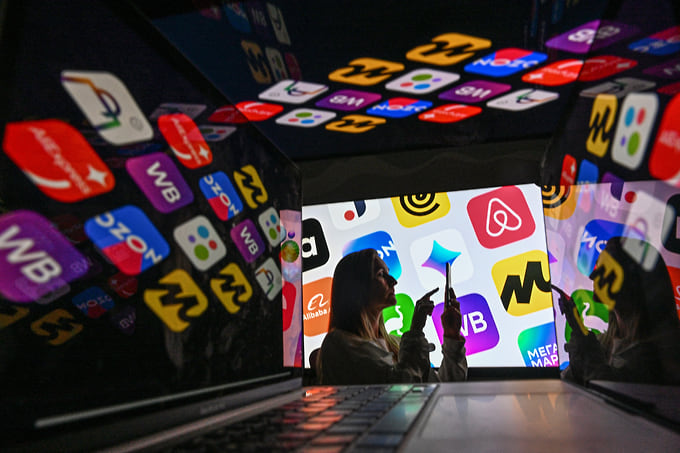
Игорь Иванко / Коммерсантъ
Купить фотоКонкуренция между банками и маркетплейсами перешла в фазу активной борьбы за клиентский путь. Из исследования «3х10 трендов 2026 года» ассоциации «ФинТех» (входят ЦБ, «Сбер», ВТБ и др.) следует, что сегодня банки развивают экосистемы нефинансовых сервисов, а маркетплейсы встраивают финансовые продукты в свои платформы. Проявляется это в появлении кэптивных банков у крупнейших маркетплейсов, а также в растущей доле финтех-активов маркетплейсов в банковском секторе, уточняет Марианна Данилина, руководитель управления стратегии, исследований и аналитики ассоциации «ФинТех».
Как уточняет Ирина Димитрова, директор департамента развития розничного бизнеса «Своего Банка» (финтех-группа СВОЙ), крупные площадки обзавелись собственными банками, картами, рассрочкой и уже конкурируют с банками за роль основного финансового инструмента клиента, а кредитные организации, в свою очередь, выстраивают вокруг классических банковских инструментов нефинансовые сервисы, чтобы клиент оставался внутри банковской экосистемы (подписки, доставки, путешествия).
«По сути, конкуренция идет не за отдельный продукт, а за роль в повседневной жизни клиента: кому он доверяет тратить, а кому — хранить и приумножать»,— добавляет руководитель блока розничного бизнеса РСХБ Дмитрий Лепехин. При этом конкуренция развивается неравномерно. В крупных городах она уже острая, а в малых городах и сельской местности финансовые сервисы маркетплейсов проникают заметно медленнее — там решающим остается сочетание удобного мобильного приложения и офиса, куда можно прийти, поясняет банкир.
По словам экспертов, конкуренция появилась из-за изменения клиентского поведения. «Искушенные удобством онлайн-сервисов потребители захотели получать финансовые услуги так же быстро»,— отмечает госпожа Данилина. Рынок маркетплейсов осознал, что финансовые сервисы не должны существовать изолированно — их нужно встраивать в клиентский путь внутри цифровых платформ. По словам Ирины Димитровой, внутри e-commerce финтех-составляющие оказываются прибыльнее торгового ядра, поскольку основную прибыль создают платежи, BNPL (buy now, pay later — «купи сейчас, заплати потом»), кредитование, кошельки и сервисы для продавцов.
Действия банков — это ответ на снижение доходности классических продуктов и изменившиеся ожидания клиентов, которые хотят получать финансовую услугу встроенной в привычный сценарий, а не через отдельный визит в банк, заключает госпожа Димитрова.
Ужесточение борьбы
Борьба кредитных компаний и маркетплейсов началась в 2019–2020 годах, когда крупнейшие банки начали публично заявлять о трансформации в экосистемы, а маркетплейсы стали расширять платежный функционал за пределы приема карт, считает Ирина Димитрова. Пандемия, по ее словам, ускорила эти процессы и сектор e-com вырос кратно, а вместе с ним интерес площадок к собственным финансовым продуктам. В 2022–2023 годах, когда крупнейшие маркетплейсы получили банковские лицензии, конкуренция вышла на новый уровень — ведущие игроки начали системно развивать карты, кошельки и рассрочку.
Создание и включение кэптивных банков в свою деятельность — это естественный путь развития крупного бизнеса, считают эксперты. Включение таких банков в экосистему позволяет маркетплейсам эффективнее управлять денежными потоками, снижать трансакционные издержки и предоставлять более выгодные условия клиентам с целью их удержания и повышения лояльности, поясняет юрист департамента налогов и права ДРТ Александр Курышев. Сторонние банки, по его словам, в таком случае теряют свою долю бизнеса, сокращая участие в расчетах и предоставлении иных банковских продуктов селлерам и клиентам маркетплейсов.
Усилили конкуренцию, по мнению Марианны Данилиной, скидки, которые маркетплейсы стали предоставлять на оплату покупок через свои банки и электронные кошельки. Это стало одной из основных причин стремительного роста клиентской базы новых банков, однако вызвало негодование у представителей традиционного банковского сектора, поясняет господин Курышев. Еще в ноябре 2025 года главы пяти крупнейших банков направили обращение в Госдуму с предложением запретить онлайн-площадкам инвестировать в промоакции и устанавливать разные цены для держателей разных карт.
ФАС вынесла предупреждения в адрес маркетплейсов, которые обязывали селлеров использовать при расчетах только счета в банках маркетплейсов. Вплоть до того момента государство не использовало жесткие регуляторные механизмы для разрешения сложившейся между банками и маркетплейсами ситуации, обращает внимание господин Курышев. Кроме того, ЦБ на заседании экспертного совета отметил необходимость допуска иных банков к соинвестированию в скидки при оплате их картами на равных с банком маркетплейса условиях.
Сильные стороны
В условиях высокой конкуренции банки делают ставку на три ключевых направления: понятность продуктов, бесшовность цифрового сервиса и безусловную безопасность, указывает господин Лепехин. Кредитные организации инвестируют в развитие собственных экосистем и партнерских нефинансовых сервисов, персонализацию услуг и удобство платежей, в частности биометрию и встроенные сценарии оплаты, говорят участники финансового рынка. По словам Ирины Димитровой, отдельная статья вложений — это BaaS-партнерства и точечные сделки, позволяющие быстро получить доступ к нужной аудитории, не выстраивая площадку с нуля. Крупная статья расходов связана с разработкой, технологиями, внедрением ИИ. Банки делают ставку на развитие мобильных приложений и добавление в них все большего числа цифровых сервисов «для жизни», поэтому ключевое направление вложений — это именно ИТ, подтверждает Марианна Данилина. В 2026 году, согласно обзору «Эксперт РА», доля расходов на ИТ у крупнейших банков (топ-10 по активам) вырастет на 2 п. п. и достигнет 29% от общей величины операционных расходов. Расходы банков на ИТ уже исчисляются триллионами рублей (см. “Ъ” от 11 февраля).
По словам госпожи Димитровой, ключевое преимущество банков — это доверие со стороны клиентов и надежность, надзор со стороны Банка России, система обязательного страхования вкладов, многолетняя экспертиза в управлении рисками и работе со сложными продуктами вроде ипотеки или кредитования корпоративных клиентов. Это то, что клиент ценит, когда речь идет о собственных сбережениях или крупных суммах, считают эксперты.
Однако, по словам Ирины Димитровой, банки «слабее смотрятся в части бытового взаимодействия с клиентом», и даже опыт крупных игроков показывает, что построить полноценную e-com площадку банку так же непросто, как маркетплейсу получить банковскую лицензию и выстроить риск-менеджмент и иные операционные процессы, поэтому часть банков предпочитает не строить площадку с нуля, а входить в готовый сервис через сделки M&A.
Что касается маркетплейсов, их главный ресурс сосредоточен на повышении удобства самого процесса покупки — это развитие платежных инструментов, программ лояльности, рассрочек и генерация персонализированных предложений, считает господин Лепехин. У маркетплейсов, как отмечает Ирина Димитрова, сильная сторона — это частота контакта, богатые поведенческие данные клиентов и скорость запуска новых продуктов. Но есть обратная сторона — меньший опыт работы с кредитными рисками и регуляторными требованиями, которые закономерно растут по мере расширения финансового бизнеса, указывают эксперты.
Точки роста для двоих
Вместе с тем в RWB заявляют, что рынок движется к гибридной модели, в которой маркетплейсы не заменяют банки, а встраивают финансовые продукты — свои и партнерские — в свою экосистему. В Ozon отмечают, что никогда не рассматривали финтех просто как «кошелек на маркетплейсе»: с самого начала компания строила универсальный банк и будет предлагать клиентам широкую линейку финансовых сервисов для разных клиентов.
Банки осознают, что не смогут сохранить сильные позиции в розничном сегменте без кооперации с маркетплейсами, которые, в свою очередь, уже превратились в финтех-экосистемы, поясняет управляющий по анализу банковского и финансового рынков ПСБ Дмитрий Грицкевич. По мнению экспертов, банки и маркетплейсы могут сотрудничать в ключевых точках пересечения. Речь о платежах и эквайринге, кредитовании и рассрочке, сервисах для продавцов, программах лояльности и страховании. Кроме того, в рамках партнерства маркетплейсы могут получить доступ к банковской инфраструктуре (отделения, банкоматы) и широкому набору качественных банковских продуктов (страхование, пенсионные программы, инвестиции и пр.), а банки — к аудитории маркетплейса и массиву данных о трафике клиентов, считает господин Грицкевич.
В ВТБ говорят, что стратегическое партнерство ВТБ и WB — первый пример прямого сотрудничества крупного банка и игрока российского e-commerce. «В рамках партнерства мы создаем общие механики лояльности и совместные продукты, которые помогают закрывать повседневные потребности клиентов в одном цифровом сервисе»,— поясняют в банке. Например, компании запустили кешбэк за покупки на WB.
Эксперты позитивно оценивают перспективы такого партнерства. По их словам, именно сейчас для классических банков открыты возможности: в них наиболее заинтересованы маркетплейсы. «Стоит понимать, что маркетплейсы будут все активнее выходить на рынок финансовых услуг. Поэтому банкам, чтобы не потерять прямой контакт с клиентом, важно искать формы партнерства и коллаборации с маркетплейсами»,— говорит Марианна Данилина. Кроме того, по ее оценкам, конкурировать по всем направлениям одновременно дорого и не всегда оправданно — гораздо эффективнее сфокусироваться на своих сильных сторонах.
"Технологии". Приложение №184
от 06.10.2026, стр. 3