Весомый доход
Какие ПИФы принесли большую доходность, чем вклады
Первый квартал 2026 года был успешным для большей части розничных продуктов рынка коллективных инвестиций. По данным Investfunds, доход, превышающий ставку по трехмесячным депозитам (свыше 4%), принесли 72 розничных паевых фонда (ПИФ), причем результат 13 лучших составил 7–8,5%. В наибольшем выигрыше оказывались ПИФы, инвестирующие в золото, облигации, а также акции нефтяных компаний и эмитентов новой экономики. Аутсайдерами стали фонды металлургических компаний, которые страдают из-за снижения спроса на их продукцию в стране, а также сильных позиций рубля.
Анатолий Жданов / Коммерсантъ
Купить фотоНачало года оказалось успешным для большей части вложений на рынке коллективных инвестиций. По оценке «Ъ-Инвестиций», основанной на данных Investfunds, по итогам первого квартала 2026 года из 179 крупных розничных фондов (ОПИФы и БПИФы с активами свыше 500 млн руб., без учета фондов с выплатой промежуточного дохода) у 161 ПИФа выросла стоимость пая. При этом доход выше ставки трехмесячного депозита принесли 72 фонда, паи которых подорожали более чем на 4%, а у 13 лучших прирост составил 7–8,5%. Годом ранее инвестиционные продукты были более результативными: каждый второй ПИФ принес доход свыше 4%, а результат 19 лучших составил 10–16,8%.
Все то золото
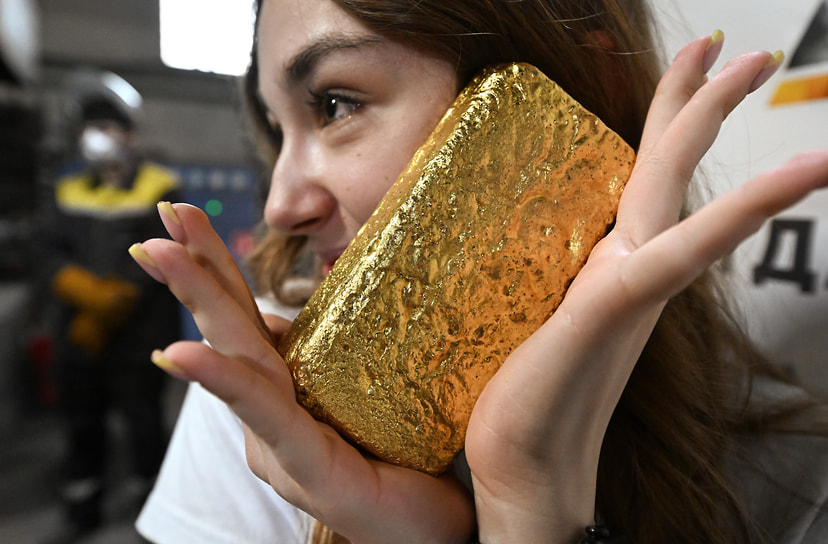
Если в первом квартале 2025 года лучший результат продемонстрировали фонды акций, то по итогам текущего периода их место заняли «золотые» ПИФы. По данным Investfunds, паи таких продуктов прибавили в цене 7–8,5%. Несколько отстал от них фонд на корзину металлов (золото, серебро, платина и палладий), пай которого прибавил около 4,7%. А единственный фонд на платину и палладий обесценил вложения почти на 11%.
Динамика паев таких ПИФов определялась в первую очередь движением цен металлов на мировом рынке. В январе стоимость золота впервые в истории приблизилась к уровню $5,6 тыс. за тройскую унцию, прибавив с начала зимы 32%. Но удержаться на достигнутом уровне ей не удалось, и по итогам месяца котировки остановились на отметке $4,4 тыс. за унцию, растеряв почти весь прирост с начала года.
В феврале котировки отыграли часть утраченных позиций и вернулись к уровню $5280 за унцию. Однако война на Ближнем Востоке, начавшаяся в конце зимы, вызвала волну распродаж рисковых активов, которая ударила и по рынку драгоценных металлов. В итоге в конце марта цена золота остановилась на отметке $4672,24 за унцию, потеряв за месяц более 11%. Тем не менее это все еще более чем на 8% выше уровней конца 2025 года.
Волатильность цен остальных драгметаллов была еще выше. В январе серебро вырастало до $121,67 за унцию, а по итогам квартала остановилось на отметке $75,13 за унцию. По итогам трех месяцев рост составил лишь 5,4%. Платина и палладий подешевели с начала года на 5,2% и 8%, до $1953 и $1480 за унцию, соответственно, хотя в январе достигали отметок $2924 и $2184 за унцию.
Высокая волатильность паев фондов драгметаллов хотя и привела к снижению привлечений, но не остановила их. По данным Investfunds, чистые инвестиции в такие фонды за январь составили 7,1 млрд руб., в феврале они опустились до 5 млрд руб., а в марте — до 3 млрд руб. По итогам трех месяцев вложения составили 15,1 млрд руб., в 2,5 раза больше, чем за аналогичный период 2025 года, и лишь на 2 млрд руб. меньше привлечений за весь минувший год. Интерес к таким инвестициям может быть связан с сохраняющимся потенциалом роста, который, как считает портфельный управляющий УК «Альфа-Капитал» Дмитрий Скрябин, может быть поддержан перемирием на Ближнем Востоке.
Облигации в выигрыше
Основная масса ПИФов корпоративных облигаций или с доминирующей долей таких бумаг показала рост стоимости пая на 4–6,8%. При этом стоимость паев большей части инвестиционных продуктов с гособлигациями выросла на 3,5–4,7%. За квартал индекс корпоративных облигаций Московской биржи RUCBTRNS поднялся на 4,6%, индекс гособлигаций RGBITR прибавил 3,7%.
Главным фактором роста стали шаги Банка России по снижению ключевой ставки (КС). Вопреки ожиданиям участников рынка, в феврале регулятор опустил КС на очередные 50 базисных пунктов (б. п.), до 15,5%, в марте — еще на 50 б. п., до 15%, самого низкого уровня с декабря 2023 года. На пресс-конференции по итогам мартовского заседания глава Банка России Эльвира Набиуллина отметила, что регулятор рассматривал возможность снижения ставки сразу на 100 б. п., но пошел на менее сильный шаг из-за неопределенности в связи с внешними факторами.
В таких условиях произошла закономерная переоценка облигаций на долговом рынке. Эффект был усилен накопленным купонным доходом, который, как отмечает старший аналитик «Тринфико» Георгий Засеев, в случае госбумаг составил около 1%, корпоративных облигаций первого-второго эшелонов — 3,5–4%.
«По мере того как премии к госдолгу снижались, фокус внимания инвесторов смещался на все более доходные инструменты — в марте наиболее динамично рос сегмент ВДО, непосредственно сами облигации подорожали на 4–4,5%, а накопленный купонный доход принес еще около 5–5,5%»,— отмечает Георгий Засеев.
Положительный результат показали фонды валютных облигаций, паи которых прибавили в цене 2,5–4%. Это связано с ослаблением курса рубля в отношении ведущих мировых валют. В январе внебиржевой курс американской валюты снизился на 3,5%, до 76 руб./$, но в последующие месяцы прибавил 6,9%, до 81,3 руб./$. Это на 3,2% выше значений конца минувшего года. Евро завершил квартал ростом лишь на 1%, до 93,92 руб./€, юань прибавил 4,5%, до 11,74 руб./CNY.
В итоге после падения спроса на облигационные фонды в конце 2025 года в 2026 году интерес к ним со стороны россиян вновь вырос. За квартал чистые привлечения в такие ПИФы увеличились на 80%, до 182 млрд руб. Это почти в шесть раз больше инвестиций за аналогичный период 2025 года.
Деньги в рынке
Несмотря на снижение ключевой ставки, неплохо отработали отчетный период фонды денежного рынка. За три месяца стоимость паев таких ПИФов выросла на 3,5–7,8%. Лучший результат при этом показали юаневые фонды денежного рынка, которые зарабатывают на сделках обратного репо, но с расчетами в китайских юанях.
«Высокая доходность юаневых фондов объясняется в первую очередь высокими ставками репо в юанях на фоне дефицита ликвидности, который начал появляться еще в декабре. Среди основных причин для этого можно выделить уменьшение сальдо торгового счета и разовый отток больших валютных активов»,— отмечает директор по инвестициям УК «Первая» Андрей Русецкий. Эффект был усилен и ростом курса юаня в России.
При этом, несмотря на относительно высокий результат ПИФов денежного рынка, спрос на них снизился. По итогам квартала чистые привлечения в данные инвестиционные продукты составили 150 млрд руб. против 235 млрд руб. кварталом ранее. Но вырос интерес к юаневым фондам, вложения в которые составили 8 млрд руб., тогда как в конце 2025 года из них было выведено почти 2 млрд руб.
Минус акции
Не смогли сильно порадовать инвесторов вложения в фонды акций. Несмотря на то что в марте индекс Московской биржи впервые за полгода смог подняться выше уровня 2900 пунктов, по итогам месяца он закрылся на отметке 2776,37 пункта, что лишь на 0,4% выше значений конца 2025 года. В рассмотренный период, по данным Investfunds, лишь у 30 из 46 таких ПИФов акций выросли паи, из них только у пяти прирост был на уровне 4–5,9%.
Среди фондов акций обогнать индекс смогли отраслевые фонды, ориентированные на вложения в акции нефтяных компаний либо с высокой долей таковых. Отраслевой индекс «Нефть и газ» вырос за квартал на 6,2%, этому способствовал рост цен на нефть и газ в результате блокировки Ормузского пролива. «Дорогая нефть после первоначального ралли в начале марта и последующей фиксации прибыли слабо транслировалась в рост индекса Мосбиржи. Это было связано с наличием существенных геополитических рисков и санкционным давлением, ухудшающим качество денежных потоков, в частности, обусловливающим по-прежнему высокий дисконт на российскую нефть из-за высоких ставок фрахта и прочих расходов, таких как страхование»,— отмечает Андрей Русецкий.
Аутсайдерами стали инвестиционные продукты, ориентированные в первую очередь на компании роста и металлургические предприятия. Паи таких фондов потеряли в цене 1–4,6%. Акции сталелитейных компаний теряют в цене из-за слабого спроса на их продукцию внутри России, а также снижения рублевых цен на основные виды продукции и падения загрузки мощностей. «Мы ожидаем слабых финансовых отчетов металлургических компаний за первый квартал и полугодие, что приведет к отсутствию дивидендов в ближайшее время»,— отмечает начальник управления портфельного менеджмента «ВИМ Инвестиций» Ильнар Мифтахов. Это, в свою очередь, может негативно отразиться на динамике котировок, добавляет эксперт. По словам господина Мифтахова, к концу квартала растеряли рост начала года и акции золотодобывающих компаний и производителей цветных металлов под влиянием негативных тенденций на сырьевом рынке из-за рисков мировой рецессии.
Неудивительно, что в таких условиях усилился отток средств из фондов акций. В марте клиенты вывели около 4,6 млрд руб. против 3,4 млрд руб. в феврале. В целом за квартал отток средств составил 11,8 млрд руб.— это в 2,5 раза больше потерь в первом квартале 2025 года. Негативная динамика наблюдается по таким инвестиционным продуктам 13 месяцев подряд, и за это время потери рисковых фондов составили более 49 млрд руб.
Прогноз
По поводу дальнейших перспектив российских акций портфельные менеджеры высказываются с осторожностью. Если в отношении решения Банка России на заседании 24 апреля все склоняются к тому, что ключевая ставка будет снижена на очередные 50 б. п., до 14,5%, что позитивно для акций, то в части устойчивости цены нефти ожидания более сдержанные, так как на минувшей неделе США и Иран заключили двухнедельное перемирие.
«Даже если конфликт завершен, в ценах на нефть может еще долго сохраняться повышенная премия, плюс есть факт разрушенной добывающей инфраструктуры, необходимость восстановления потраченных запасов нефти»,— говорит Дмитрий Скрябин из УК «Альфа-Капитал».
Поэтому, по его мнению, цены на нефть останутся высокими, при этом дисконт на российскую нефть может продолжать снижаться по мере адаптации участников рынка, что транслируется в рост финансовых показателей и в итоге акций нефтегазовых компаний, отмечает эксперт.
Дальнейшие шаги по снижению ключевой ставки будут давить на результаты фондов денежного рынка, но поддержат рост ПИФов облигаций. В базовом прогнозе Георгий Засеев из «Тринфико» ждет снижения ставки к концу года до 12% годовых, что транслируется в доходность по среднесрочным и длинным ОФЗ в 15–18% в оставшиеся девять месяцев до конца года. «Облигационные ПИФы с качественной подборкой эмитентов за счет ценовой переоценки и купонного дохода могут показать около 18–24% за год»,— отмечает господин Засеев.