Ключевое торможение бизнеса
Насколько болезненным для бизнеса может оказаться новое повышение ставки
Центробанк готов повысить ключевую ставку. На такой шаг регулятор пойдет, если инфляция не начнет замедляться, заявил советник председателя ЦБ Кирилл Тремасов. Хотя в базовом сценарии показатель должен снижаться, в последние месяцы ЦБ отмечал ускорение роста цен. При этом российские компании уже сокращают инвестиционные планы. По прогнозу Минэкономразвития, по итогам 2026 года вложения в основной капитал снизятся более чем на 5%.
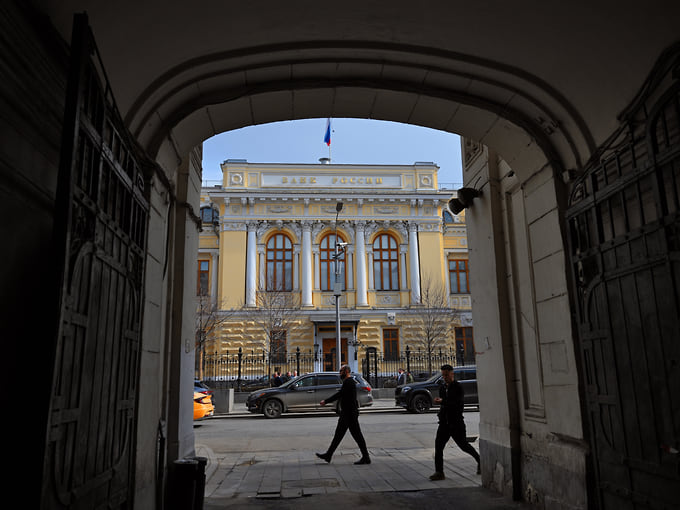
Евгений Разумный / Коммерсантъ
Купить фотоЗанять деньги на развитие сейчас можно в среднем под 18% годовых. Именно столько в сентябре 2026-го стоили краткосрочные кредиты для компаний, следует из данных Центробанка. Если ставка снова пойдет вверх, денег на новые проекты останется еще меньше, говорит президент кондитерской фабрики «Победа» Виталий Муравьев:
«Ничего хорошего даже в текущей ставке для развития бизнеса нет. Не говоря уже про то, что будет при повышении. Инфляция связана со многими факторами, на которые ключевая ставка никак повлиять не может».

Впрочем, по данным Центробанка, дорогие кредиты — лишь четвертая по значимости причина, которая мешает предприятиям развиваться. Гораздо чаще бизнес жалуется на нехватку собственных средств. Об этом заявили почти 27% опрошенных регулятором компаний. Поэтому некоторые производители стараются вовсе обходиться без заемных денег, отмечает генеральный директор завода «ЭлкАт» Максим Третьяков:
«Мы всеми четырьмя лапами упираемся и стараемся не работать на заемных деньгах. То есть пытаемся уменьшить дебиторскую задолженность, оптимизировать покупку сырья, поскольку мы работаем дробно, но делаем все для того, чтобы поднять эффективность использования оборотного капитала. Поэтому бизнесу это, безусловно, не понравится, но в то, что ЦБ это сделает, охотно верю».
Особенно тяжело приходится автомобильному рынку. В сентябре 2026-го банки отказали почти по семи из десяти заявок на автокредиты. В октябре число выдач оказалось на 20% меньше, чем в 2025-м, подсчитали в Национальном бюро кредитных историй. Причем финансовые проблемы возникают еще до того, как покупатель приходит в салон, отмечает президент группы компаний Favorit Motors Владимир Попов:
«Нынешняя ключевая ставка ЦБ, безусловно, влияет на автомобильный рынок, потому что сказывается в первую очередь на кредитах для потребителя, а во вторую очередь — на складах дилера. И тут эффекта сразу два. Мы вначале теряем деньги на содержание складов, а потом потребитель по второму разу теряет деньги на переплатах за владение автомобилем. С другой стороны, снижение ставки, конечно, — вещь прекрасная, мечта, но надо реально понимать, что тогда начнутся большие инфляционные процессы. Центробанку виднее».
Сам Центробанк в октябрьском прогнозе заложил на 2027 год среднюю ставку от 12,5% до 13,5%. Сейчас она находится на уровне 14%. Аналитики Сбера и вовсе не ждут изменений до конца 2026 года. Поэтому грозные заявления регулятора еще не означают, что кредиты снова подорожают, резюмирует директор по инвестиционной стратегии компании «Ингосстрах-Инвестиции» Евгений Надоршин:
«Такие заявления в первую очередь говорят о серьезности намерений. Но при этом в 2026 году я никаких изменений ставок не жду. С таким, конечно, настроем, который слышится в коммуникации ЦБ, ожидать снижения было бы совершенно наивно. Что касается 2027 года, я рассчитываю, что ставку Центральному банку повышать не придется».
Последнее в 2026 году заседание совета директоров Центробанка пройдет 18 декабря. При этом инфляционные ожидания россиян по-прежнему находятся на уровне 13,5% — более чем втрое выше целевого показателя ЦБ.