Нелегалов пересчитают
Как банки будут вычислять теневых кредиторов
Центробанк уточнил, как определить нелегалов на финансовом рынке. Регулятор направил банкам перечень из 50 признаков незаконной деятельности. Рекомендации помогут выявить псевдокредиторов, нелегальные ломбарды, финансовые пирамиды и фиктивных посредников. Эти правила будут использоваться в рамках антиотмывочного закона. Методичка позволит банкам точнее выявлять недобросовестных участников, считают опрошенные “Ъ FM” эксперты.
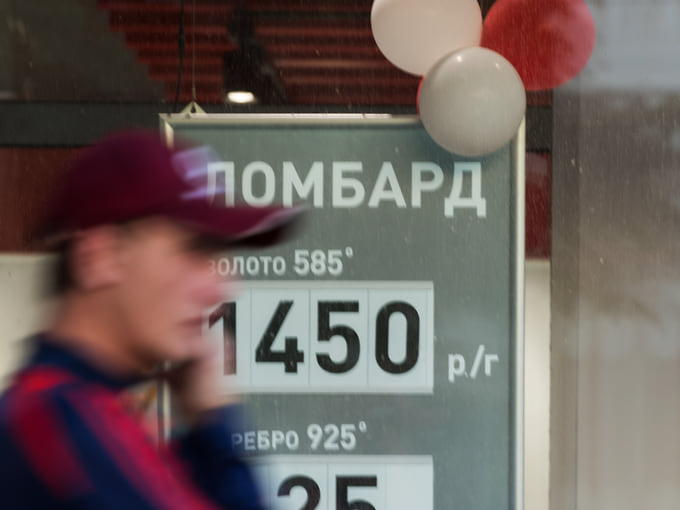
Олег Харсеев / Коммерсантъ
Рекомендации не дают банкам права на принципиально новые санкции. Но нелегалам могут заблокировать счет после проверки, объясняет “Ъ FM” директор ассоциации специалистов по работе с проблемными активами Иван Рыков:
«Эти методические рекомендации вышли в конце 2026 года совершенно не просто так. С 2027 года государство взяло курс на борьбу с незаконной предпринимательской деятельностью. Это инструкция для банков, которые ежедневно проводят операции компаний, в том числе те операции, которые можно назвать подозрительными либо незаконными. Например, одна компания или одно физическое лицо берет заем у другого физического лица под залог недвижимости.
Раньше такая практика была распространена. Но сейчас Центральный банк говорит, что такие операции будут блокироваться. Блокировка именно на уровне операции с последующим возможным направлением информации куда-то. И как раз Банк России ориентирует банки при проведении этих операций изучать их, проявлять повышенное внимание. В практике это известно как KYC — процедура изучения деятельности своего клиента. И в случае, если есть такие операции, то есть повышенный шанс получить такую проверку со стороны банка. Результатом может быть отказ от ведения этого клиента, то есть закрытие счета».
Банк России выделяет три группы нелегальных услуг на финансовом рынке: выдача потребительских займов, привлечение средств физлиц, а также посредническое и консультационное обслуживание.
Наиболее остро стоит проблема незаконных кредитов с залогом, обратным выкупом или без обеспечения, говорит заместитель директора национальной ассоциации специалистов финансового планирования Дарья Андрианова:
«Деятельность по кредитованию подчинена определенным правилам, и все компании, которые хотят заниматься кредитованием, должны либо получить лицензию на осуществление банковской деятельности, либо войти в реестр кредитных организаций, то есть стать МФО, ломбардом, кредитным кооперативом и так далее. Часть компаний выдает займы, не входя в эти реестры, не соблюдая эти ограничения, в том числе ограничения по ставке кредитов. Допустим, когда мы имеем предпринимателя, который только начал свою деятельность, ему банк может необходимый кредит не выдать. Просто потому что не очень уверен в том, что человек этот кредит отдаст. Тогда он может пойти к нелегальному кредитору, нелегальный кредитор предложит ему эти деньги, но под залог квартиры.
У такого предпринимателя, который взял кредит под залог единственной квартиры, зачастую огромный стимул выплатить этот заем. Он может получить сильно меньше денег, чем стоила его квартира, потому что это история срочная, деньги все равно нужны. И он заплатит большие проценты, чтобы только не лишиться своего единственного жилья».
По данным ЦБ, за первые девять месяцев года на рынке обнаружили около 4,4 тыс. нелегальных финансовых организаций. Как показывает статистика, пирамид стало меньше, но количество псевдокредиторов выросло почти вдвое.