


Импортозамещение долгов и кредитов
Корпоративные заемщики бьют рекорды на долговом рынке
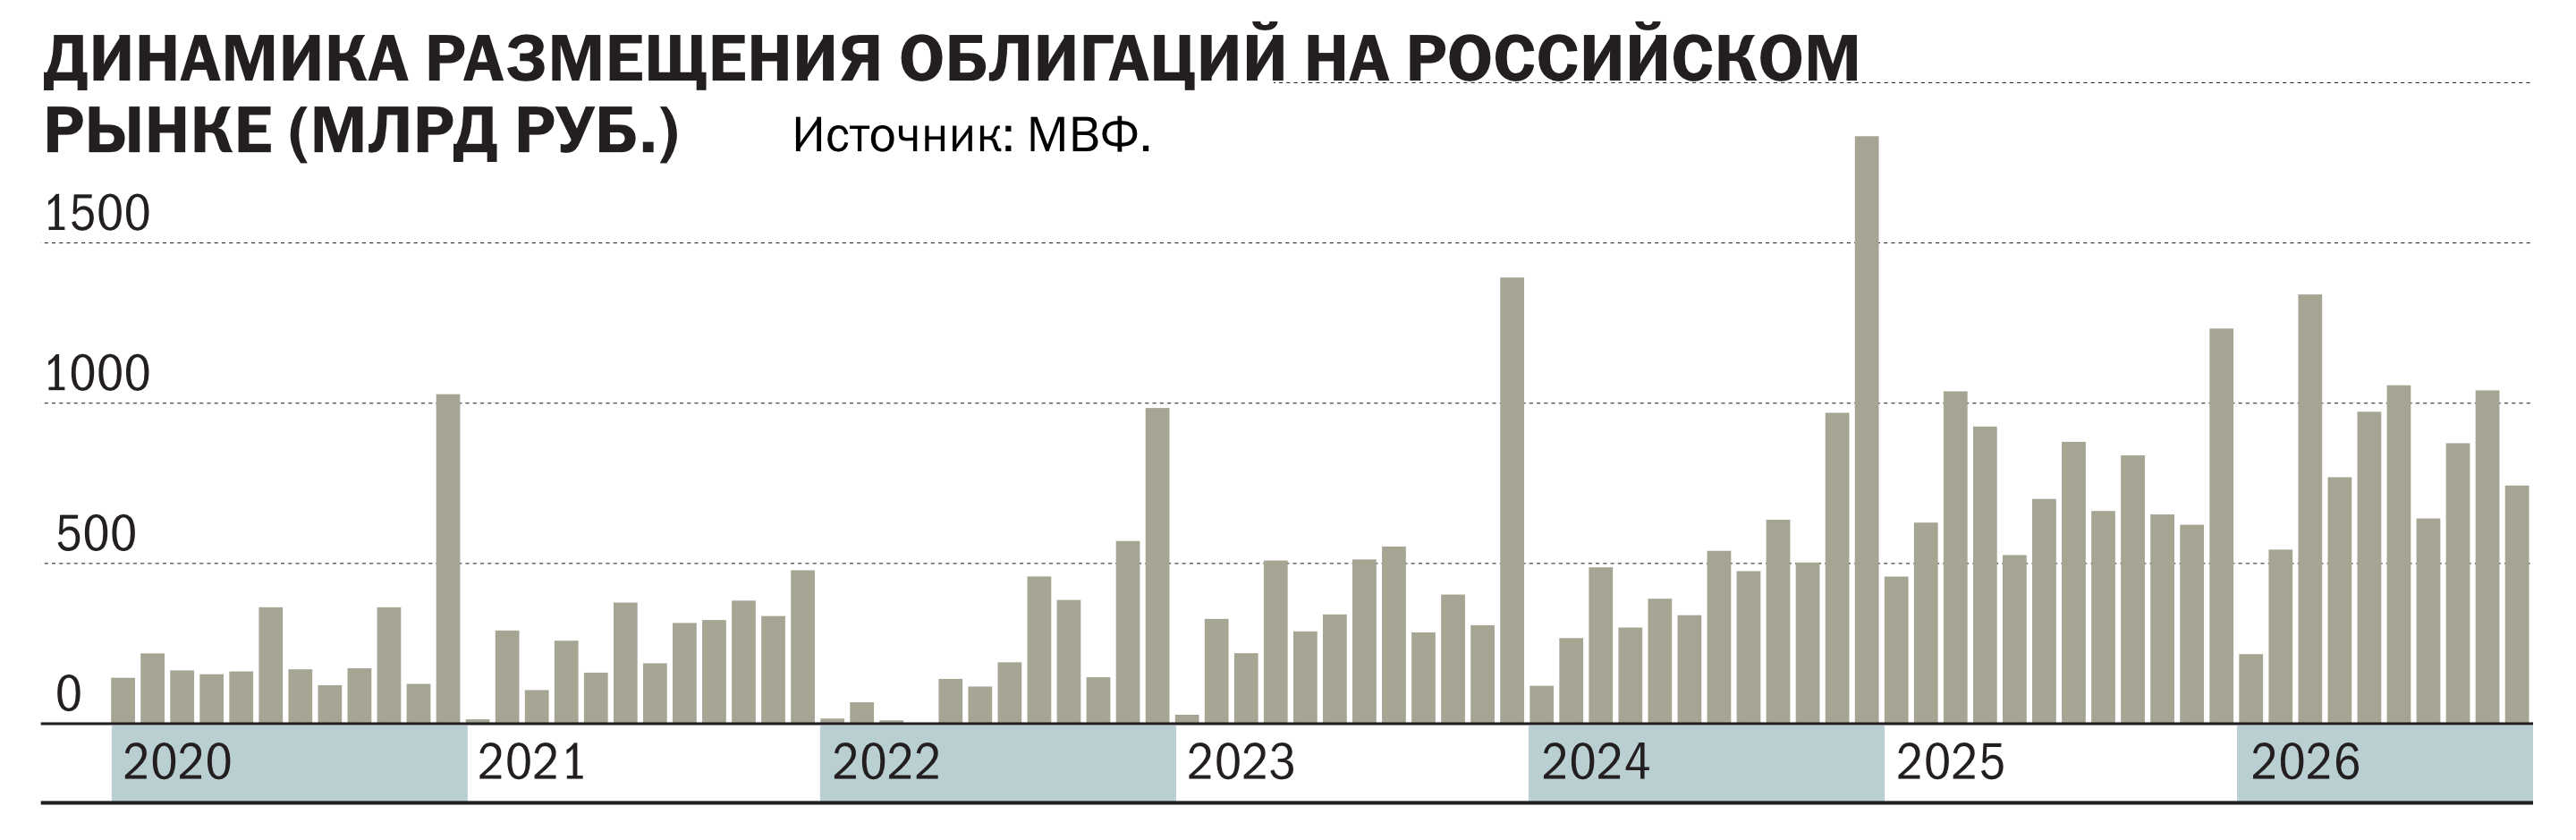
В 2026 году корпоративные заемщики могут побить рекорд по привлечению финансирования на долговом рынке. Только в январе—октябре этого года компании разместили облигации на 9,16 трлн руб., а по итогам года показатель может превысить 10 трлн руб., улучшив результат 2025 года на 14%. Текущие объемы размещений втрое превышают показатели 2020–2021 годов и более чем вдвое выше суммарных заимствований в эти периоды с учетом международного долгового капитала.
Игорь Иванко / Коммерсантъ
Купить фото2026 год, вероятно, войдет в историю как самый успешный год для привлечения корпоративными заемщиками финансирования на долговом рынке. По оценке главного аналитика по долговым рынкам БК «Регион» Александра Ермака, за десять месяцев года 279 эмитентов разместили 1606 выпусков облигаций на общую сумму 9,16 трлн руб. Без учета оставшихся двух месяцев, которые могут быть одними из самых успешных, компании привлекли почти столько, сколько в рекордном 2025-м.
Текущие объемы размещений вдвое превышают показатели до 2022 года, когда российским эмитентам был доступен не только внутренний, но и внешний рынок долгового капитала. По оценке «Денег», основанной на данных Dealogic, в виде еврооблигаций в 2020–2021 годах компании привлекали 1,2–1,5 трлн руб. ($17–21 млрд), или 42–46% от суммарного объема заимствований на долговом рынке (российском и международном). Таким образом, российский рынок не только смог заместить внешний рынок, но и доказал, что способен ответить растущим потребностям бизнеса в заемном финансировании.
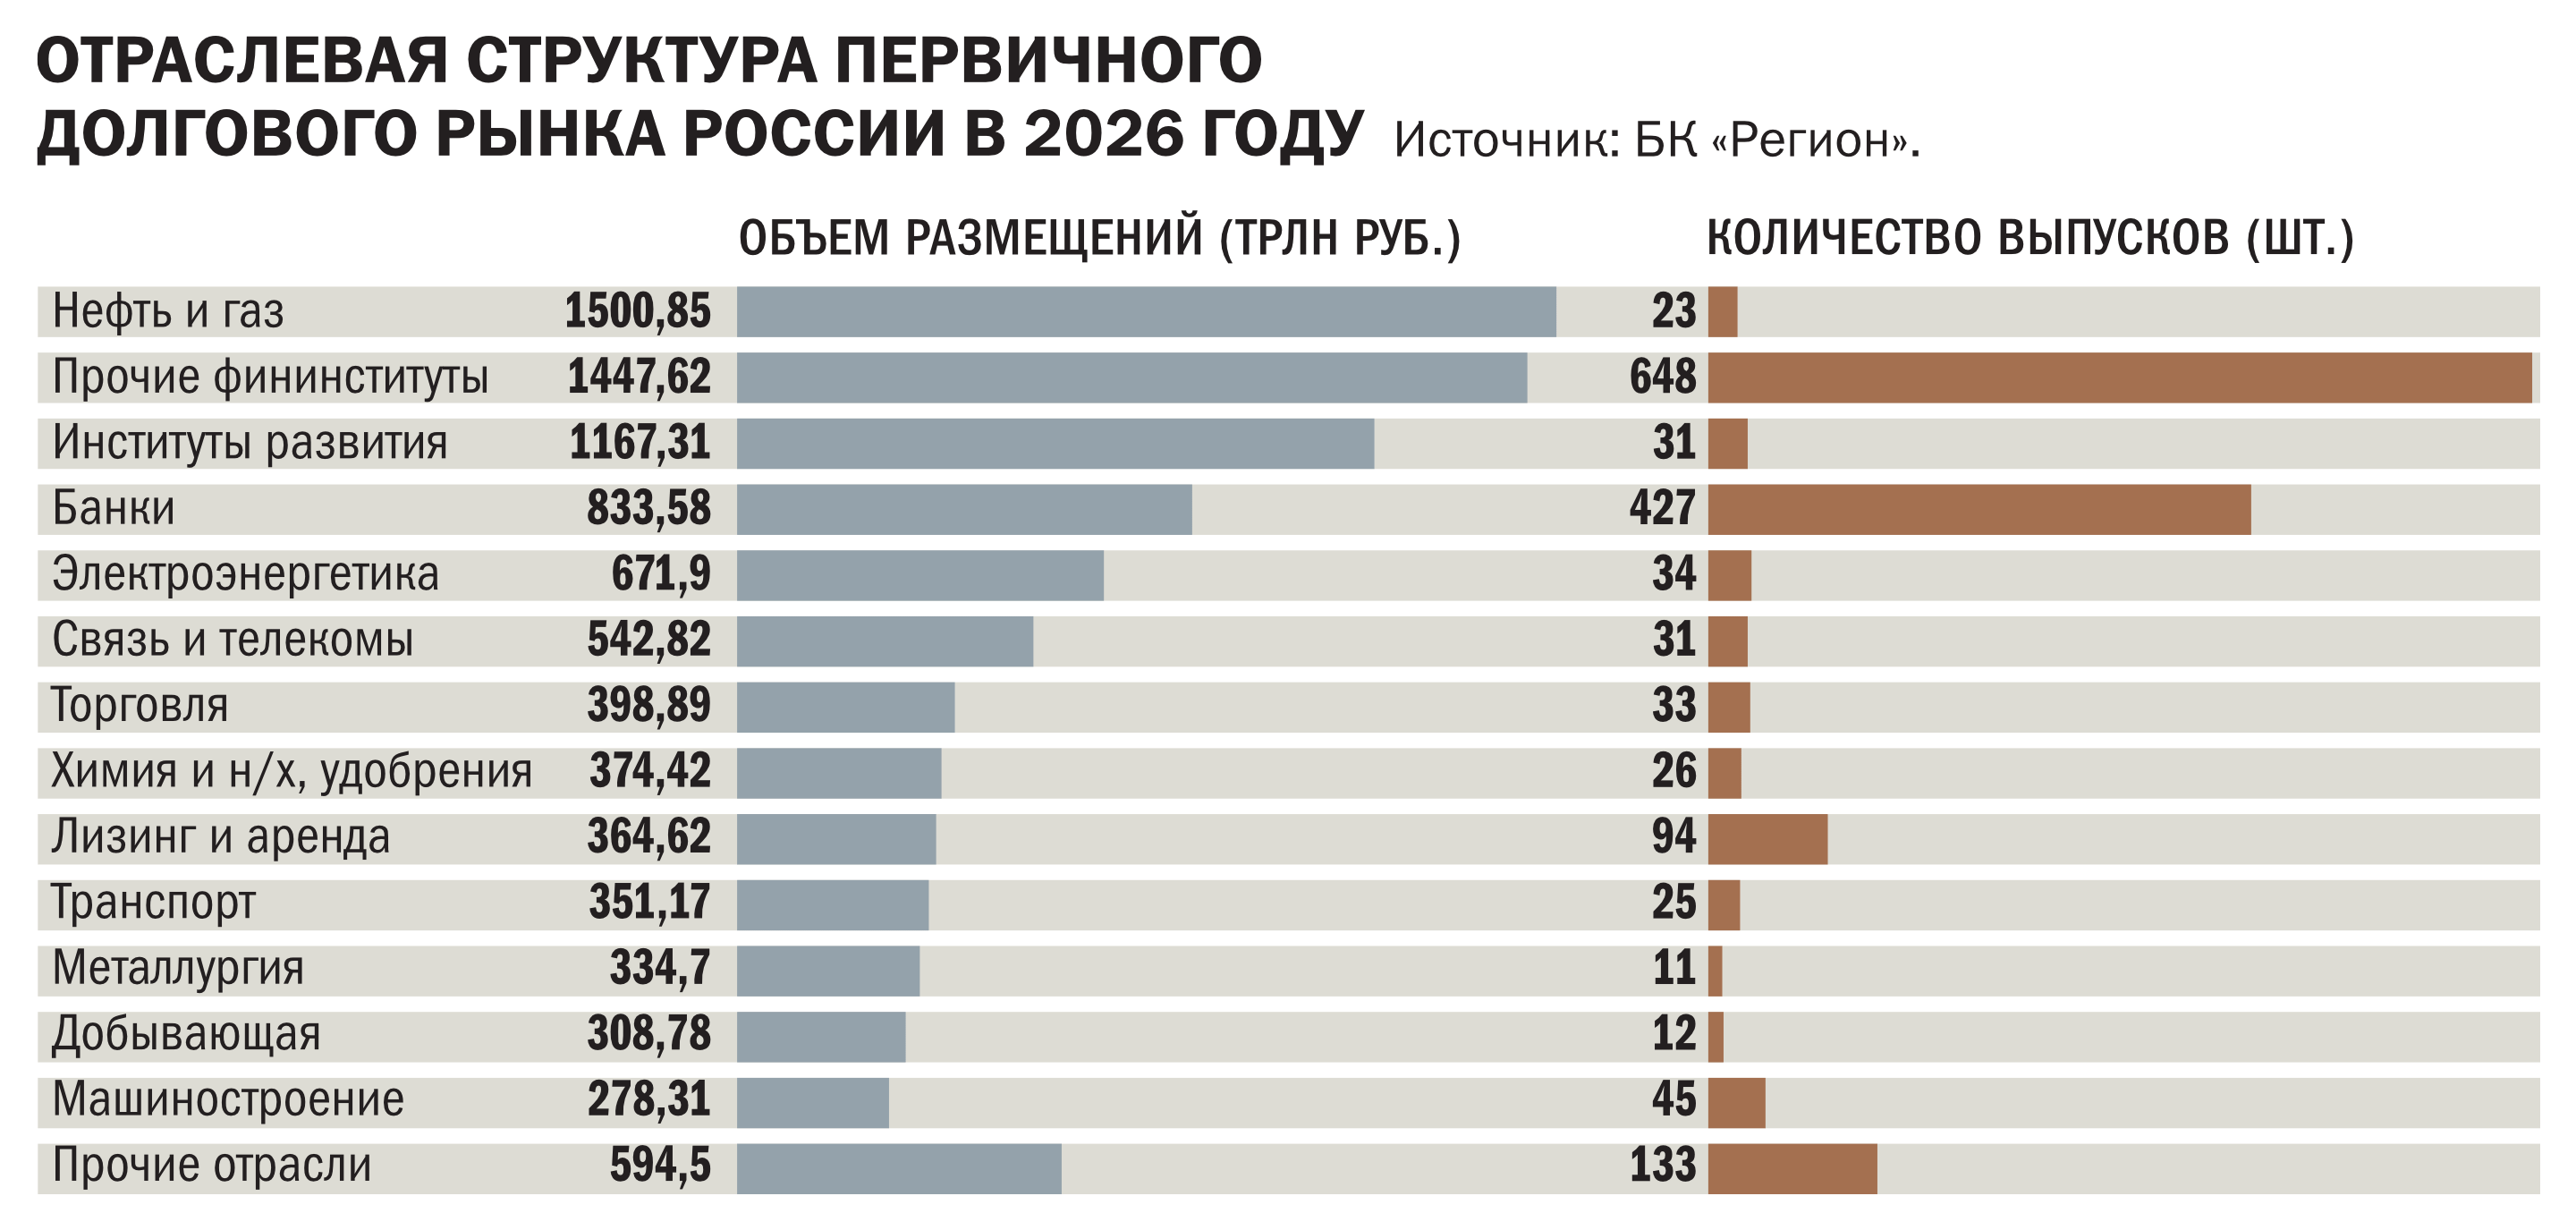
Основной вклад в общий объем размещений по традиции приходится на компании реального сектора. Эти эмитенты, по данным Александра Ермака, заняли с начала года более 58% от всего объема размещений (5,4 трлн руб.). «Бессменным лидером с долей 16,4% на первичном рынке облигаций остался нефтегазовый сектор с 1,5 трлн руб. Кроме того, из реального сектора в тор-5 с долей около 7,3% (671,9 млрд руб.) вошли только выпуски электроэнергетической отрасли»,— отмечает господин Ермак. Почти 38% (3,5 трлн руб.) приходится на эмитентов финансового сектора, куда в том числе входят банки.
Компании смогли нарастить объемы размещений, несмотря на ужесточение денежно-кредитной политики Банком России. В 2025 году рынок сперва жил ожиданиями начала цикла снижения ключевой ставки, а затем — вполне конкретными шагами регулятора, по итогам которых ставка была снижена с рекордных 21% до 16% по итогам года. В первом полугодии 2026 года Банк России продолжал понижать ключевую ставку шагами в 0,5 процентного пункта (п. п.) за заседание, в июне—июле шаг был уменьшен до 0,25 п. п., а начиная с сентября ставка замерла на уровне 14%.
Несмотря на ухудшение рыночных условий, компании продолжали активно привлекать финансирование на публичном рынке, и для этого было несколько причин. Во-первых, эмитентам нужны были деньги для рефинансирования погашаемых облигаций. По оценке «Денег», основанной на данных Cbonds, с января по октябрь 2026 года компании погасили бумаги на 7,4 трлн руб. против 8 трлн руб. за весь 2025 год. Вторая причина —активное замещение банковских кредитов. По оценке «Эксперт РА», облигации заняли в структуре финансирования корпораций рекордные 31%, прибавив относительно показателей предыдущих лет 2–3 п. п.
Банки сократили активность кредитования из-за ужесточения регулирования. С 1 марта 2026 года повысились надбавки к коэффициентам риска по кредитам крупным компаниям — с 40% до 100% по новым кредитам, выданным заемщикам с повышенной долговой нагрузкой. «Начиная с 2024 года рынок кредитования корпоративных эмитентов сжимается, банки сокращают кредитование, чтобы расчистить капитал для более маржинального кредитования физических лиц. Эмитенты вынуждены замещать кредиты облигациями»,— отмечает директор департамента управления активами УК «Ингосстрах-Инвестиции» Артем Майоров.
Стоимость финансирования на долговом рынке даже для качественных эмитентов на несколько процентных пунктов ниже, чем кредитование в банке. Если по облигациям можно настроить любой график платежей купона, а основное тело надо платить лишь в день погашения или оферты, то по кредитам помимо процентов регулярно приходится выплачивать и часть тела кредита. Цели, на которые можно направить такие деньги, шире, поскольку обычно ничем не ограничены. Облигации интересны более широким кругам инвесторов, среди которых не только банки, но и институциональные и частные инвесторы. За десять месяцев только частные инвесторы увеличили вложения в бонды на 1,7 трлн руб., а с 2025 года их объем составил 3,8 трлн руб.
Интересен долговой рынок для эмитентов и гибкостью настройки предложения. В этом году на фоне ухудшения кредитных условий компании активно размещали облигации с переменным купоном, которые позволяют не фиксировать текущие высокие ставки надолго. По оценке Александра Ермака, за десять месяцев 2026 года было размещено 193 выпуска облигаций с плавающим купоном на общую сумму более 4,17 трлн руб. При этом более чем по 94% всех подобных бумаг ставка купона была привязана к ключевой ставке Банка России. Одновременно с этим господин Ермак отмечает сокращение срочности выпусков облигаций с постоянным купоном. В случае бумаг эмитентов первого эшелона сроки погашения уменьшились с 2–3,8 лет в первом квартале до 1–1,5 лет в третьем квартале и начале четвертого.
В таких условиях растет роль организаторов размещений, которые, как отмечает руководитель управления по работе на рынках долгового капитала Совкомбанка Александр Ковалев, выступая связующим звеном между эмитентами и инвесторами, пытаются найти точки соприкосновения между ожиданиями сторон, учитывая текущую рыночную конъюнктуру, аппетит инвесторов к риску и справедливую премию за кредитное качество заемщика. «Возрастает роль более детальной оценки спроса и индивидуальной работы с ключевыми участниками рынка»,— отмечает эксперт.
До конца года активность эмитентов будет высокой, в том числе в связи с потребностью рефинансировать погашаемые облигации. В ноябре—декабре, согласно данным Совкомбанка, суммарный объем таких выплат может составить около 1,5 трлн руб. Объем первичного рынка по итогам года, вероятнее всего, превысит 10,7 трлн руб., улучшив рекорд 2025 года на 14%. «В первую очередь мы ожидаем размещений со стороны крупных эмитентов с устойчивым финансовым положением, понятной долговой стратегией и предсказуемыми денежными потоками. Для таких заемщиков доступ к рынку сохраняется, хотя стоимость привлечения средств остается высокой»,— отмечает господин Ковалев.
"Деньги". Приложение №33
от 19.11.2026, стр. 6