


«В экономике ничего не бывает бесплатным»
На Уральском форуме недвижимости поспорили о необходимости льготной ипотеки
Льготная ипотека на жилье в долгосрочной перспективе только снизила его доступность, заявил советник председателя Банка России Кирилл Тремасов в ходе обсуждения на Уральском форуме недвижимости. Представители профессионального сообщества разошлись во мнении: вице-президент Российской Гильдии управляющих и девелоперов Андрей Бриль заявил, что этот инструмент в России вообще не используется правильно, а глава Гильдии строителей Урала Вячеслав Трапезников возразил, что он позволил купить квартиры миллионам семей и продвинул рынок. Сейчас главными проблемами отрасли участники дискуссии посчитали высокие инфляционные ожидания населения, непредсказуемость обстановки, проблемы застройщиков с эскроу-счетами и несоответствие продукта существующей обстановке.
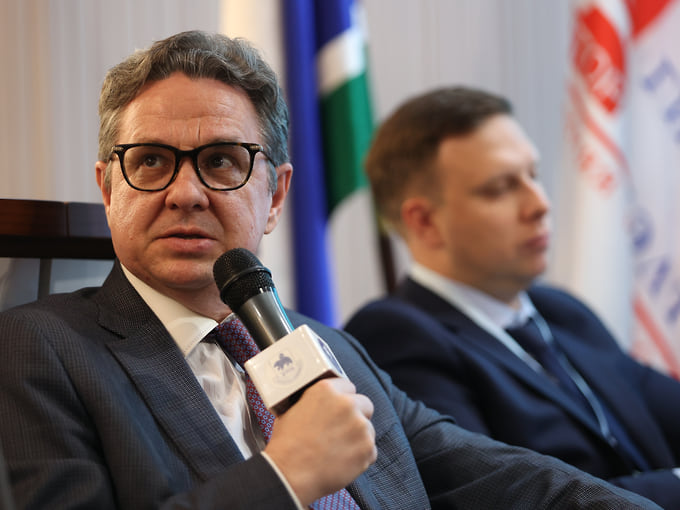
Кирилл Тремасов
Марина Молдавская / Коммерсантъ
Марина Молдавская / Коммерсантъ
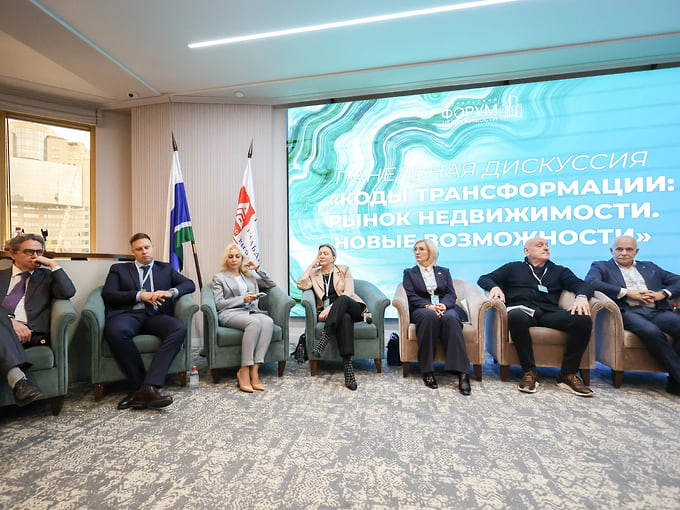
Центральной темой обсуждения на панельной дискуссии Уральского форума недвижимости, который стартовал 18 ноября в Екатеринбурге, стало влияние льготной ипотеки на рынок и финансовые тенденции, которые определяют его состояние сейчас.
Советник председателя Центробанка Кирилл Тремасов напомнил, что доступность жилья обусловлена соотношением цен на жилье и доходов граждан, а хорошие условия продаж — когда цены на жилье растут медленнее, чем зарплаты. При этом важной для покупательской способности является относительная цена — она подразумевает, что цены на недвижимость не растут быстрее, чем остальная потребительская корзина.
По его словам, льготная ипотека не была драйвером рынка, а только уменьшила доступность жилья. За короткое время цены на жилье выросли более чем в два раза, обогнали рост доходов и сделали жилье менее доступным.
«В экономике ничего не бывает бесплатным: за любые льготы кто-то платит»,— заметил Кирилл Тремасов.
Он пояснил, что льготное кредитование обеспечивается бюджетными средствами, поэтому его оплачивают налогоплательщики, не имеющие доступа к этим льготам. Они же несут и косвенные издержки, поскольку из-за льгот повышаются ставки по кредитам. При этом оплачивать эти кредиты населению придется еще долго даже в случае урезания льготных программ.
Он добавил, что ипотека может быть хорошим инструментом для приобретения жилья, когда люди привыкнут жить при низкой инфляции, а кредитные ставки не будут двузначными.
Ему возразил председатель Уральской торгово-промышленной палаты Андрей Беседин.
«Если вы ждете снижения инфляционных ожиданий от населения, я население — от меня не ждите»,— сказал он.
По его словам, мешают этому внезапные изменения, в том числе в законодательстве, которые рушат все прогнозы и ожидания. «Минимальное повышение квитанции на оплату ЖКХ — 11%, среднее — 20%, самое большее — 28%. О каких 4% вы говорите? У меня доходы все падают, а цены растут»,— заявил господин Беседин.
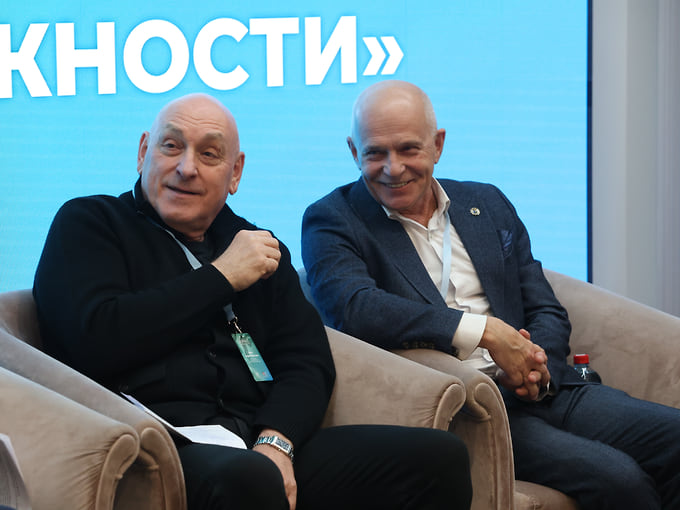
Андрей Бриль и Андрей Беседин
Марина Молдавская / Коммерсантъ
Вице-президент Российской гильдии управляющих и девелоперов Андрей Бриль заявил, что сейчас девелоперы зачастую обсуждают несуществующую повестку дня. По его словам, хаос и неопределенность в российской сфере недвижимости появляются не впервые, и экономика проходит нормальный цикл — в последний раз такая ситуация складывалась в 2012–2014 годах.
Андрей Бриль согласился, что ипотека не стала для рынка драйвером. «То, что в России называется ипотекой, всегда мешало рынку. То, что мы называем ипотекой в российской практике, — это не ипотека, а нормальный овердрафт, который предназначен для демпфирования краткосрочных кассовых разрывов»,— сказал господин Бриль.
По его словам, ключевая ставка становится косвенным налогом, который платят граждане. С ним поспорил глава Гильдии строителей Урала Вячеслав Трапезников, который «вступился от всей отрасли» за льготную ипотеку.
«Миллионы семей, которые жилье приобрели, с вами бы не согласились. Десятки тысяч предприятий через мультипликатор строительной отрасли ощутили всплеск деловой активности и тоже бы не согласились, что льготная ипотека была злом»,— сказал он.
Основная проблема сейчас, по его словам, не высокая ключевая ставка и не отсутствие ипотеки. Господин Трапезников заявил, что эскроу-счета долго считали благом и они значительно улучшили процедуру, однако сейчас застройщики вынуждены платить высокую комиссию за такой счет. По его расчетам, за полтора года размер таких расходов вырос не менее чем в два раза.
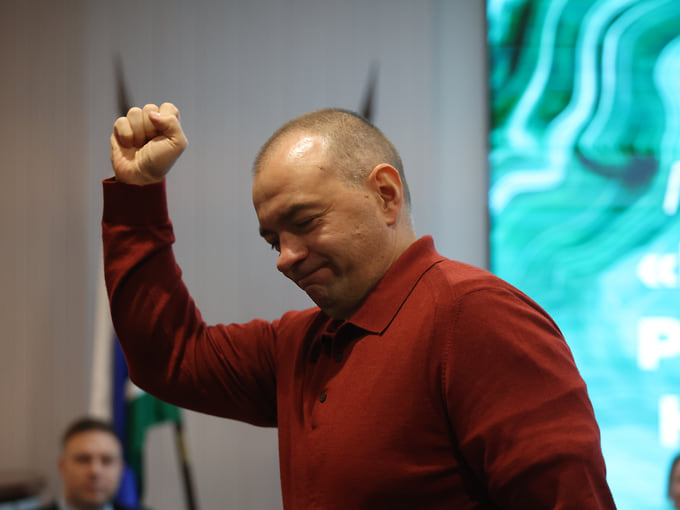
Вячеслав Трапезников
Марина Молдавская / Коммерсантъ
«За выдачу кредита на небольшой одноподъездный домик один широко малоизвестный банк предъявляет 65 млн руб. комиссии, а это только одна из комиссий»,— сказал господин Трапезников. По его словам, такая ситуация складывается из-за монополии одного банка на обслуживание счетов: он занимает более 80% рынка, а другие банки зачастую не готовы оказывать такие услуги из-за отсутствия компетенций и мотивации конкурировать.
Он не согласился и с тем, что продукт девелоперов не меняется. По словам господина Трапезникова, «продуктологи оторваны от земли, они ходят по облакам». Зачастую лапомойки, большие комьюнити-центры и другие опции, которые добавляют в свои продукты девелоперы, оказываются не нужны покупателю и нецелесообразны для застройщика.
Глава Гильдии строителей заявил, что цены на жилье на Урале якобы не растут последние полтора года. «Романтизация продукта была тогда, когда рост рынка шел по экспоненте. Сейчас рынок находится в стагнации, которая превратится в кризис, и выживут те застройщики, которые откажутся от романтизации»,— заключил он.