Деньги в потоке
Крупнейшие энергокомпании начнут накапливать свободные средства с 2027 года
Пройдя пик капитальных затрат в 2026 году, «РусГидро» и «Интер РАО» смогут начать наращивать свободные средства, ожидают в «Эйлер». У «РусГидро» с учетом мер финансовой поддержки свободный денежный поток станет положительным в 2027 году и достигнет 502 млрд руб. к 2030 году, что позволит компании существенно сократить долг. «Интер РАО» выйдет на положительный показатель в 2028 году, а к концу десятилетия он составит 299 млрд руб.
Александр Миридонов / Коммерсантъ
Купить фото«РусГидро», столкнувшаяся с финансовыми трудностями, сможет улучшить свое положение в 2027 году. По прогнозам «Эйлер Аналитические технологии», после пика капитальных затрат компании в 300 млрд руб. в 2026 году свободный денежный поток (FCFF) станет положительным в 2027 году и достигнет 502 млрд руб. в 2030 году. Чистый долг в размере 879 млрд руб. на 2027 год сменится чистой денежной позицией в 100 млрд руб. на конец 2030 года.
Как отмечают аналитики «Эйлер», одним из факторов роста показателей «РусГидро» станет увеличение доли продаж электроэнергии и мощности ГЭС в регионе по свободным ценам с 22% в 2026 году до 100% в 2030 году. Дополнительная выручка за счет этого, согласно прогнозу, составит 16 млрд руб. в 2026 году и 243 млрд руб. в 2027–2030 годах. Ввод еще 2,1 ГВт тепловой генерации на Дальнем Востоке за счет механизма гарантированного возврата инвестиций позволит увеличить выручку от продажи мощности с 8 млрд руб. в 2025 году до 279 млрд руб. в 2030 году. Но в случае задержек ввода энергоблоков рост EBITDA и FCFF может сдвинуться. Кроме того, с вводом новых ТЭС топливные расходы генерации увеличатся с 4 млрд руб. до 59 млрд руб. к 2030 году.
Увеличение доли продаж электроэнергии и мощности ГЭС на Дальнем Востоке по свободным ценам — одна из мер стабилизации финансового состояния «РусГидро». До 2029 года также установлен мораторий на выплату дивидендов, а дальневосточная надбавка, выравнивающая энерготарифы на Дальнем Востоке до среднероссийского уровня за счет оптового энергорынка, продлена до 2035 года.
Среднегодовой рост выручки «РусГидро» в 2025–2030 годах составит 16,6%. EBITDA, согласно ожиданиям «Эйлер», будет расти в среднем на 29% в год, до 772 млрд руб. к 2030 году. При этом показатель чистый долг / EBITDA в 2026 году составит 3,1x. при высокой стоимости заимствований. Сохранение высоких процентных ставок увеличит процентные расходы и окажет давление на чистую прибыль, отмечают аналитики.
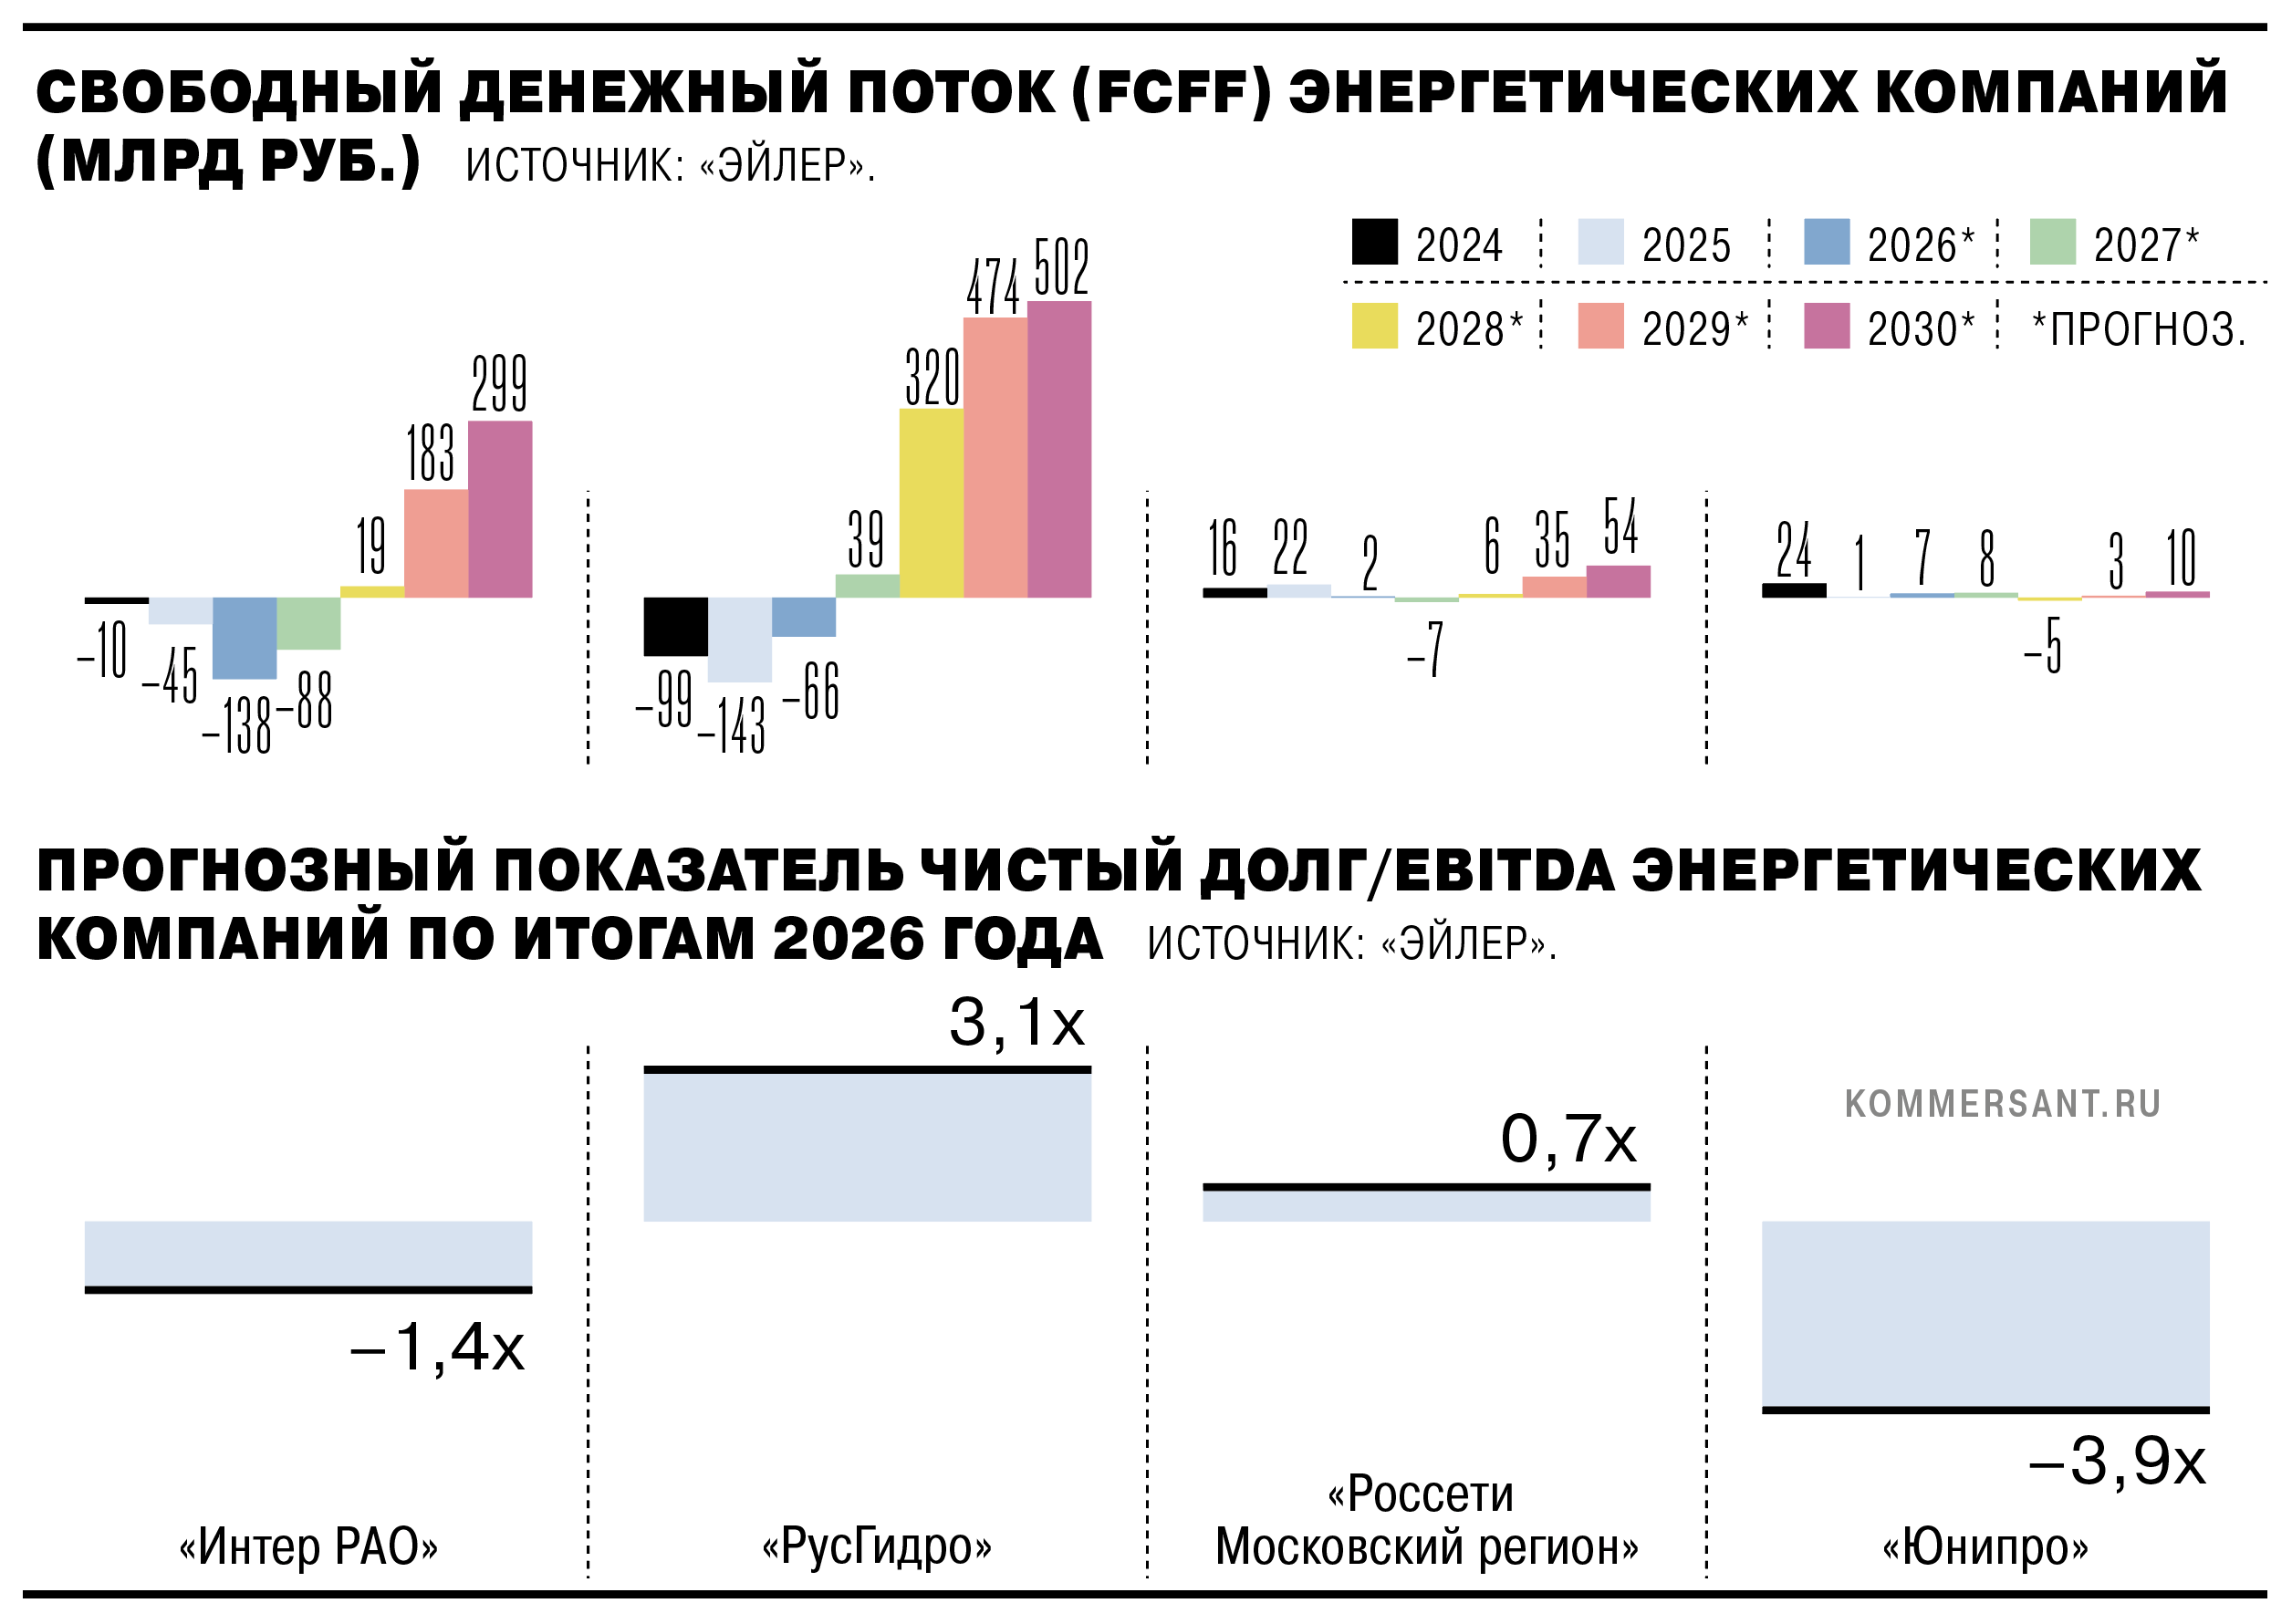
Общий объем капитальных затрат «Интер РАО», по прогнозу «Эйлер», в 2026–2030 годах составит 819 млрд руб. Их пик — 277 млрд руб.— придется на 2026 год на фоне реализации инвестиционной программы. С 2028 года FCFF станет положительным, а к 2030 году показатель составит 299 млрд руб. против отрицательного значения в размере 45 млрд руб. в 2025 году.
Сейчас «Интер РАО» участвует в программе модернизации старых мощностей (10,5 ГВт), а также по итогам конкурсных отборов строит новые электростанции на 2,1 ГВт. Возврат инвестиций в программах обеспечивается за счет ежемесячной оплаты мощности в течение 16 и 20 лет соответственно с прогнозной нормой доходности 19–20% в 2028–2032 годах. Согласно прогнозу «Эйлер», выручка по программам поддержки вырастет с 40 млрд руб. до 240 млрд руб. в год в 2025–2030 годах.
Объем доступных средств «Интер РАО» будет превышать долговую нагрузку в течение всего прогнозного периода: минимальная чистая денежная позиция составит 161 млрд руб. в 2027 году. Выручка в 2025–2030 годах будет расти в среднем на 12% в год, EBITDA — на 19% в год, до 433 млрд руб. в 2030 году. Основной прирост EBITDA придется на сегмент генерации, который вырастет с 97 млрд руб. до 273 млрд руб. в 2030 году.
Однако риски сохраняются на фоне возможного роста капитальных затрат по программам модернизации и строительству новых мощностей, а также сдвига их вводов. Еще одна задача генерирующих компаний сегодня — обеспечить физическую защиту станций, что повышает затраты.
Пик капитальных затрат у компании «Россети Московский регион», по прогнозу «Эйлер», в размере 124 млрд руб. придется на 2028 год, после чего FCFF вернется в положительную зону и достигнет 54 млрд руб. в 2030 году, а чистый долг снизится до 79 млрд руб. С 2025 года, как указывают аналитики, компания имеет статус системообразующей территориальной сетевой организации (СТСО) в Москве и Московской области. Согласно регуляторным соглашениям до 2029–2030 годов, тариф на передачу электроэнергии индексируется по прогнозу Минэкономразвития, в области — с надбавками, и рост тарифов превысит инфляцию в 1,5–4 раза.
«Юнипро», по оценкам аналитиков, одна из наиболее финансово устойчивых генерирующих компаний России: чистые денежные средства, по оценкам, на конец 2026 года составят 136 млрд руб., что в 1,8 раза превышает капитализацию. Модернизация 5,8 ГВт старых мощностей с гарантированным возвратом инвестиций при соблюдении сроков ввода позволит удвоить EBITDA к 2030 году до 60 млрд руб. В «РусГидро», «Россети Московский регион», «Интер РАО» не прокомментировали прогноз.
Газета «Коммерсантъ» №209
от 12.11.2026, стр. 7