Состоятельные граждане выбирают депозиты
Объем счетов на крупные суммы занял больше половины средств физлиц
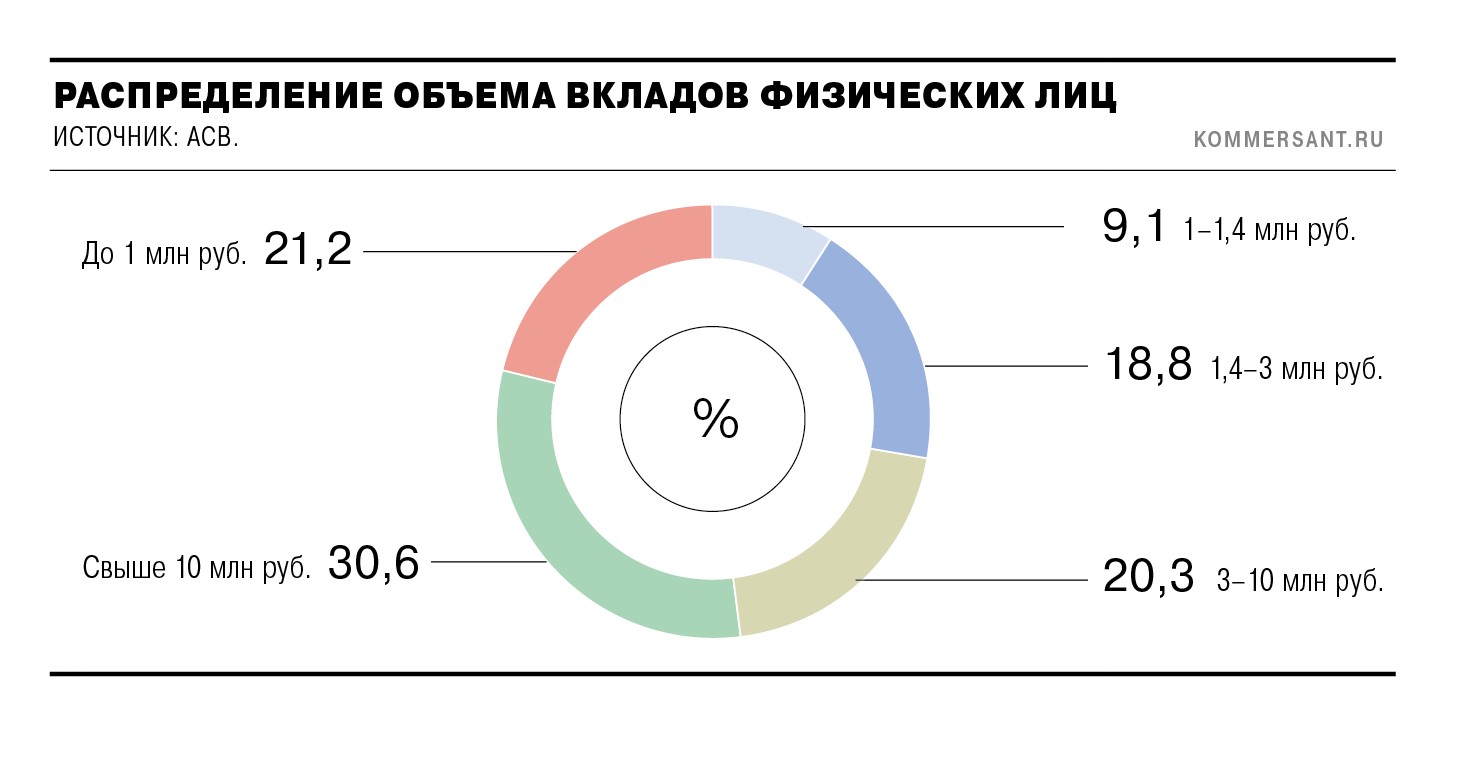
По итогам трех кварталов 2026 года активнее всего росли вклады граждан на крупные суммы, доля которых в общем объеме превысила половину средств физлиц (без учета счетов эскроу). В то же время количество и объем вкладов на сумму до 1,4 млн руб. снизились. Укрупнение банковских депозитов связано и с более привлекательными условиями для премиальных клиентов, и с консолидацией сбережений отдельных вкладчиков на одном счете. При этом снижение объема небольших вкладов может происходить не только из-за их закрытия, но и за счет перехода в более высокую категорию благодаря накопленным процентам.
Анатолий Жданов / Коммерсантъ
Купить фотоСамыми быстрорастущими сегментами среди банковских вкладов физлиц за девять месяцев 2026 года были счета на крупные суммы. Так, количество вкладов на 3–10 млн руб. выросло на 11,4% по сравнению с прошлогодним результатом, количество вкладов размером от 10 млн руб.— на 8,1%. При этом по объемам вклады на 3–10 млн руб. выросли на 11,9%. В то же время количество вкладов на сумму до 1 млн руб. по итогам отчетного периода снизилось по объему на 8,3%. Такие данные приводит Агентство по страхованию вкладов в регулярном мониторинге. Суммарный объем вкладов населения (без учета счетов эскроу) за отчетный период достиг 66,7 трлн руб., увеличившись с начала года на 2,1%. Из них на вклады свыше 10 млн руб. приходилось 20,4 трлн руб., на вклады размером 3–10 млн руб.— еще 14,2 трлн руб.
Интерес к банковским депозитам и накопительным счетам поддерживается ростом ставок в третьем квартале. По данным Банка России, с третьей декады июня до первой декады ноября средняя максимальная ставка по вкладам выросла с 12,8% до 13,3% годовых. При этом банки предлагают премиальным клиентам более выгодные условия. С середины сентября ВТБ для клиентов Private Banking (от 30 млн руб. активов) поднял ставки на срок полтора года до 13,9% годовых. В октябре при подключении премиального статуса Alfa Only Альфа-банк предлагает приветственную ставку 15% годовых по накопительному счету на первые три месяца. Как отмечает управляющий партнер VS Consulting Михаил Свободин, такие суммы на счетах имеют, как правило, квалифицированные инвесторы. «С учетом турбулентности, которая происходит на рынке облигаций и на рынке акций, они выбирают более надежный инструмент, а именно депозит»,— считает он.
Перераспределению сбережений в пользу более крупных вкладов способствовал и ряд других факторов. По словам управляющего директора рейтингового агентства «Эксперт РА» Юрия Беликова, «высокая доходность банковских депозитов в предыдущие периоды позволила части населения не только сохранить накопления, но и увеличить их за счет процентных выплат». Рост крупных вкладов «указывает на концентрацию средств для будущих инвестиций, например на покупку жилья», считает доцент Финансового университета при правительстве РФ Петр Щербаченко.
Эксперты не исключают и концентрации вкладов на фоне прежнего снижения ставок. Младший управляющий директор рейтинговой службы НРА Павел Жолобов отмечает, что «некоторым клиентам становится удобнее объединить все средства на одном депозите, чем администрировать вклады, открытые в разных банках, на разные суммы и сроки». По данным ЦБ, за первое полугодие 2026 года средняя максимальная ставка по депозитам крупнейших банков снизилась с 15,3% до 12,8% годовых.
Отдельно стоит учитывать эффект перехода между категориями в статистике. «Накопленные проценты и пополнения могут переводить вкладчика из диапазона до 1 млн руб. в более высокую категорию»,— указывает Юрий Беликов. Поэтому сокращение числа небольших вкладов, по его мнению, необязательно означает, что люди массово закрывают депозиты и расходуют деньги — часть из них могла просто перейти в следующий диапазон.
Эксперты считают, что тенденция к увеличению крупных вкладов может сохраниться, хотя темпы роста необязательно будут такими же высокими. Как отмечает Юрий Беликов, в конце года традиционно появляются дополнительные источники накоплений — премии, годовые бонусы, дивиденды и доходы от бизнеса. Вместе с тем, по его словам, «по мере снижения ставок привлекательность депозитов постепенно уменьшается, а часть вкладчиков может направлять средства на потребление».
Газета «Коммерсантъ» №209
от 12.11.2026, стр. 8