Склады выстроились на заказ
Доля сделок built-to-suit со складами в регионах выросла с 57% до 76%
В январе—сентябре 2026 года 76% складов на региональных рынках России реализованы на условиях строительства под конкретного заказчика. За год доля таких сделок выросла на 19 процентных пунктов, в Москве и Подмосковье значение, напротив, снизилось с 16% до 10%. Это связано с дефицитом качественных складов в регионах, а также с расширением географии торговых сетей и маркетплейсов.
Василий Дерюгин / Коммерсантъ
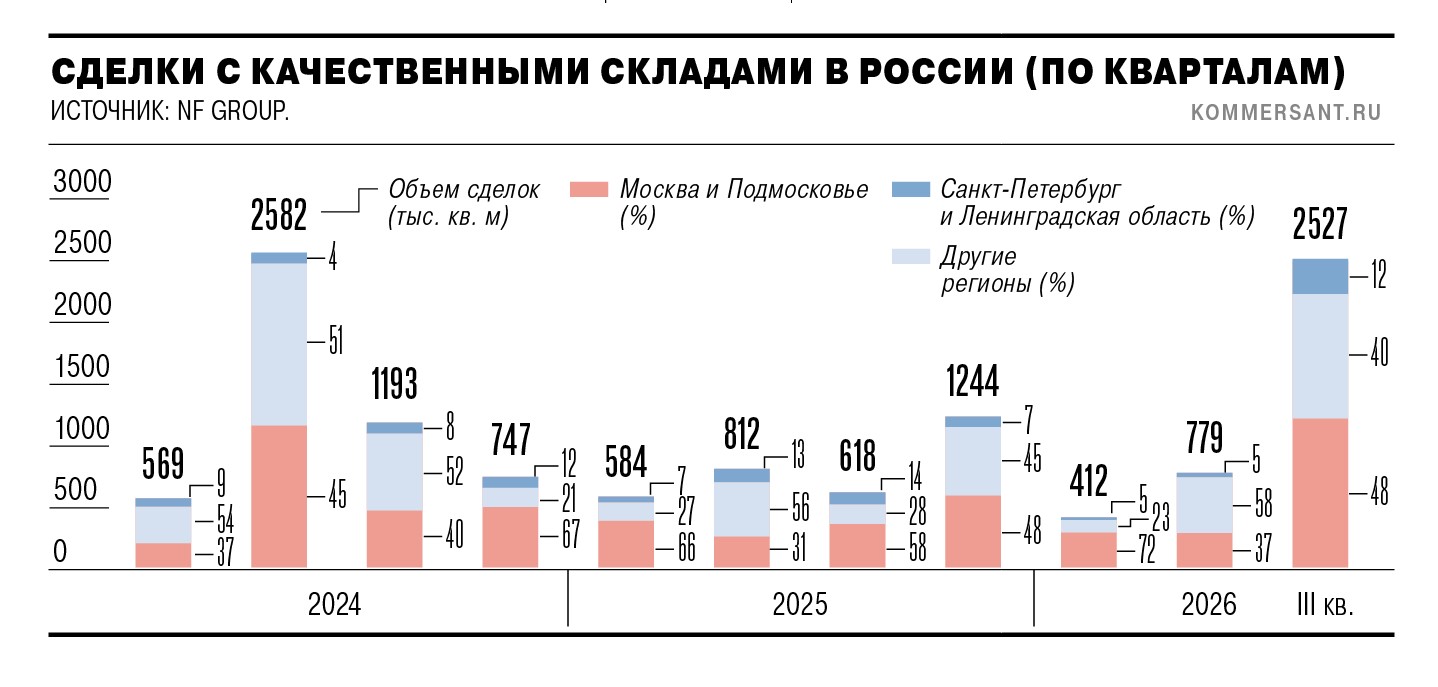
Купить фото76% сделок со складской недвижимостью на 1,2 млн кв. м в российских регионах (без учета Москвы, Санкт-Петербурга и прилегающих областей) за январь—сентябрь 2026 года были заключены в формате built-to-suit (BTS; строительство под конкретного заказчика), подсчитали в NF Group. Год к году показатель вырос на 19 процентных пунктов (п. п.). В январе—сентябре 2025 года значение оценивалось в 57%.
В Москве и Подмосковье сделки BTS в январе—сентябре 2026 года, согласно подсчетам NF Group, обеспечили только 10,1% поглощения складских площадей, достигнув 182 тыс. кв. м. За год значение сократилось на 6 п. п.
18% BTS-поглощения на региональных складских рынках за первые девять месяцев 2026 года сформировал Красноярск, 14% — Калининград, отмечают в IBC Real Estate. На Смоленск, Рязань и Барнаул пришлось по 10%. В IBC Global замечают, что большинство BTS-сделок в регионах заключаются в формате аренды.
5,8 миллиона квадратных метров
складских площадей построят в России в 2026 году, по оценке NF Group
Рост доли BTS-сделок происходит в контексте общего увеличения спроса на склады в регионах. Руководитель департамента по работе со складскими и производственными помещениями IBC Real Estate Евгений Бумагин говорит, что в общей сложности за пределами Москвы, Санкт-Петербурга и прилегающих областей в январе—сентябре 2026 года было продано и сдано 2,9 млн кв. м площадей. В годовом выражении показатель вырос на 26%.
Основной спрос на объекты в регионах формирует ритейл — торговые сети и маркетплейсы. Развитие инфраструктуры позволяет им сократить расстояние и, соответственно, время доставки, говорит партнер NF Group Константин Фомиченко. Но подходящих готовых объектов на региональных рынках часто не оказывается. Основные заказчики складов чаще всего нуждаются в крупных блоках в логопарках, площадью 80–150 тыс. кв. м, говорит управляющий партнер IBC Global Станислав Ахмедзянов. Но в большинстве субъектов страны, по его словам, вакантность составляет не более 3–5% и в натуральном выражении речь идет о несущественном объеме.
Рынок Москвы и Подмосковья развивается по другому сценарию. Из-за высоких темпов спекулятивного строительства в последние несколько лет и снижения спроса доля вакантных площадей здесь, согласно подсчетам NF Group, за год выросла с 3,5% до 4,5%. В период с 2020 по июнь 2025 года значение не превышало 1,8%. Сейчас большой объем готового предложения позволяет компаниям подобрать необходимый объект, не ожидая завершения строительства, поясняет коммерческий директор RDS Александра Шакола.
Основной объем сделок в Москве и Подмосковье в ближайшем будущем продолжит заключаться со спекулятивными площадями, считает Евгений Бумагин. В регионах представить такой сценарий сложно из-за ограниченного предложения и высокой стоимости заемного финансирования. Станислав Ахмедзянов ждет сохранения на этих рынках высокой доли BTS-поглощения. В перспективе двух лет показатель, по его прогнозам, будет держаться на уровне 65–75%. Этот формат в целом остается выгодным для девелоперов, обеспечивая прогнозируемый денежный поток, напоминает эксперт.
Газета «Коммерсантъ» №203/П
от 02.11.2026, стр. 9