


«Годовая инфляция вернется к 4% в 2027 году»
Начальник Южного ГУ ЦБ РФ Евгений Эберенц — о состоянии экономики ЮФО и СКФО
Годовая инфляция в Южном федеральном округе, по данным на сентябрь 2026 года, составила 6,9%, в Северо-Кавказском — 7,5%. На Кубани инфляция в сентябре составила 5,7%, что меньше, чем в целом по стране (6,4%), но превышает цель регулятора в 4%. При этом отмечается рост как потребительского, в том числе ипотечного кредитования, так и кредитования бизнеса. О причинах роста цен в южных и северокавказских регионах, а также о влиянии ключевой ставки ЦБ на все сферы экономической жизни ЮФО и СКФО и прогнозах на будущий год — рассказывает начальник Южного ГУ Банка России Евгений Эберенц.
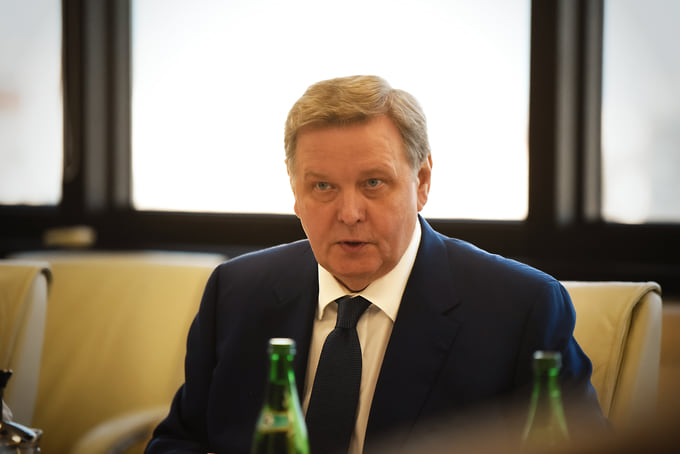
пресс-службы Южного ГУ Банка России
— Какие показатели инфляции на юге России и Северном Кавказе? Что влияет на уровень инфляции? Что необходимо для ее снижения?
— По последним сентябрьским данным, годовая инфляция в ЮФО составила 6,9%, в СКФО — 7,5%. Один из основных факторов роста цен — это временное снижение производства нефтепродуктов в стране. Кроме того, летом в южных регионах традиционно высокий спрос на ГСМ, в том числе со стороны сельхозпроизводителей и туристов. А снижение предложения ограничивало возможность удовлетворить этот спрос. Поэтому розничная стоимость топлива заметно выросла.
На инфляцию по-прежнему сильно влияет временное выбытие мощностей в отдельных отраслях. Кроме того, в октябре, по предварительным данным, существеннее, чем все ждали, повысились тарифы ЖКХ. Это уже отразилось в недельной статистике по ценам. Все это, естественно, сказывается и на инфляционных ожиданиях людей — они остаются высокими, и может влиять на финансовые решения и покупки.
Также на цены некоторых товаров влияли возросшие издержки предприятий — на упаковку, логистику, зарплаты сотрудникам. Кроме того, в последние месяцы несколько ослаб рубль (преимущественно летом) — это стало проинфляционным фактором для ряда товаров с высокой импортной составляющей (смартфонов, компьютеров, бытовой техники) и услуг (в том числе — турагентств, а также медицинских и бытовых организаций).
Для юга, безусловно, есть региональная специфика инфляционных процессов. Во-первых, это туристическая сфера — если спрос со стороны гостей наших регионов растет, то, конечно, многие товары и услуги дорожают. И наоборот: если популярность мест отдыха падает — цены снижаются или растут медленнее.
Можно отметить особенности структуры потребления. В тратах южан традиционно выше доля расходов на продовольствие. Если в среднем по России на продукты питания тратят 39% расходов, то в ЮФО — 40,7%, а в СКФО — 47,1%. Речь в том числе идет о тратах на плодоовощную продукцию (РФ — 4,8%, ЮФО — 5,1%, СКФО — 8,4%), а ее стоимость отличается повышенной волатильностью. Поэтому подорожание овощей и фруктов весной или снижение цен на них в конце лета и осенью обычно сильнее отражается на общей динамике цен по товарам и услугам в сравнении со страной.
— Совет директоров Банка России 23 октября сохранил ключевую ставку на уровне 14% годовых. Почему регулятор поставил снижение ключевой ставки на паузу?
— В первую очередь — из-за того, что инфляция остается высокой. Например, в Краснодарском крае в сентябре она составила 5,7%. Это меньше, чем в августе (5,9%) и чем в целом по стране (6,4%), но все же превышает нашу цель в 4%. Кстати, отмечу, что темп роста цен на Кубани ниже, чем по России, с августа прошлого года.
В дальнейшем Банк России продолжит принимать решения по ключевой ставке в зависимости от динамики инфляции и инфляционных ожиданий, а также от оценки рисков со стороны внутренних и внешних условий. На последнем заседании мы обновили среднесрочный прогноз, и он предполагает, что средняя ключевая ставка в следующем году будет находиться в диапазоне 12,5–13,5%. Также, в соответствии с нашим прогнозом, с учетом проводимой денежно-кредитной политики годовая инфляция вернется к 4% в 2027 году и будет находиться на цели в дальнейшем.
Следующее заседание Совета директоров Банка России, на котором будет рассматриваться вопрос об уровне ключевой ставки, запланировано на 18 декабря.
— Может ли измениться прогноз по ключевой ставке?
— Конечно, жизнь может вносить свои коррективы. Именно поэтому прогноз Банка России — это не обязательство. Это наш взгляд в будущее исходя из имеющихся на данный момент данных. Мы можем пересмотреть наши ожидания при поступлении новой информации. Прогноз периодически актуализируется. Но можно, не дожидаясь очередной публикации Банка России, попытаться самостоятельно понять, как может меняться ситуация.
Если устойчивый рост цен складывается выше ожиданий Банка России, то, скорее всего, мы не будем снижать ключевую ставку. А если сильно выше — то можем ее и повысить. Кстати, в пресс-релизе по итогам каждого заседания по ключевой ставке мы даем сигнал о наших возможных действиях на ближайших заседаниях. Сейчас он нейтральный, то есть равновероятны изменения ставки в любую сторону. Наша оценка степени вероятности изменения ключевой ставки в определенном направлении будет отражаться в жестком, умеренно жестком, умеренно мягком и мягком сигнале. Итак, можно следить за сигналом в наших пресс-релизах восемь раз в год.
— Как обстоят дела с корпоративным кредитным портфелем на юге и Северном Кавказе?
— Несмотря на высокие ставки и довольно консервативный подход к оценке кредитных рисков заемщиков, который в последние месяцы демонстрируют банки, продолжает повышенными темпами расти корпоративный кредитный портфель. На Кубани этот темп сейчас — 13,3%, по данным на 1 сентября обязательства бизнеса региона перед банками составили 3,8 трлн руб.
В отраслевой структуре кредитного портфеля бизнеса ЮФО, как и ранее, основу формируют предприятия обрабатывающих производств (доля в портфеле на 1 сентября 2026 года — 20,5%, +0,1 п. п. г/г), операций с недвижимым имуществом (32,4%, +4 п. п. г/г), а также оптовой и розничной торговли (15%, 1,4 п. п. г/г). В то же время за год (с 1 сентября 2025 года по 1 сентября 2026-го) наблюдается сокращение доли сельскохозяйственных (8,8%, 1,2 п. п. г/г) и строительных предприятий (6,2%, 1,2 п. п. г/г).
В СКФО основу портфеля по-прежнему составляют заемщики из сферы обрабатывающих производств (доля в портфеле на 1 сентября 2026 года — 37,1%, +0,4 п. п. г/г), сельского хозяйства (22,9%, 1,9 п. п. г/г) и строительства (14,4%, +1,5 п. п. г/г). При этом наблюдается некоторое сокращение доли предприятий в сфере оптовой и розничной торговли (6,8%, 1 п. п. г/г) при росте компаний, осуществляющих операции с недвижимым имуществом (10,5%, 0,7 п. п. г/г).
Что касается объемов кредитования в текущем году (за январь—август) — мы видим некоторые структурные изменения. Так, в ЮФО заметно увеличилась доля ссуд компаниям так называемых «прочих видов деятельности», в их числе страховая, финансовая, техническая и научная сферы (доля в объеме выдач — 18,1%, +11,8 п. п. г/г). При этом сократилась доля кредитов предприятиям обрабатывающей промышленности (15,1%, 4,4 п. п. г/г). А в СКФО выросла доля кредитов, выданных заемщикам сферы обрабатывающих производств (43,8%, +15,7 п. п. г/г), при этом сократился удельный вес компаний сельского хозяйства (9,7%, 14,5 п. п. г/г).
Если говорить про сроки кредитования, то в целом на юге, как и годом ранее, в объеме выдач за январь—август 2026 года преобладают долгосрочные кредиты (свыше года, при этом в 2021–2025 годах преобладали краткосрочные ссуды) и их доля в целом увеличилась (в сравнении с тем же периодом прошлого года), а по «коротким» (до года) займам соответственно снизилась.
— Что происходит в рознице? Продолжают ли граждане на юге придерживаться сберегательной модели финансового поведения?
— В рознице кредитный портфель в Краснодарском крае к 1 октября достиг порядка 1,7 трлн руб., в основном за счет ипотеки, так как люди ждали изменения условий по семейной программе. Годовой прирост в этом сегменте — 10%. По России темпы увеличения обязательств сопоставимы. Учитывая фактическую динамику, мы несколько повысили прогноз кредитования на этот год — до 8–11%.
Могу сказать, что жители Кубани продолжают активно сберегать. По данным на 1 октября, они накопили на вкладах и счетах в банках уже свыше 1,9 трлн руб., что на 7% больше, чем годом ранее. В Ростовской области общий объем средств населения в банках на начало октября превысил 1,3 трлн руб., рост сбережений составил 8,5% год к году.
Большую часть сбережений составляют вклады, но их доля немного снизилась относительно прошлого года (по РФ доля составляет порядка 70%). В целом по стране ставки по краткосрочным депозитам физических лиц составили 12,8%, по долгосрочным — 11,1%. За год ставки снизились чуть меньше чем на 3 процентных пункта. Продолжает умеренно расти интерес и к альтернативным инструментам сбережений.
Конечно, замедление динамики роста сбережений граждан на банковских счетах во многом связано со снижением процентов по вкладам вслед за траекторией ключевой ставки. Если смотреть в целом по южному макрорегиону, то более значительно снизились ставки по вкладам до года. При этом важно понимать, что предлагаемые банками проценты остаются выше инфляции и помогают сохранить денежные средства от обесценения. Оценивая реальную доходность вкладов, надо сопоставлять проценты по ним с будущей инфляцией. Банк России ожидает, что годовой рост цен составит 7,1–7,6% в этом году и снизится до 4% в следующем году. Это значит, что полученные проценты, когда вклад закончится, перекроют общий рост цен за это время и даже позволят заработать.
— Как изменение ставки повлияет на ипотеку и потребкредиты?
— Как правило, ставки по кредитам и депозитам следуют за изменением ключевой ставки. Но важным фактором также является ожидаемый банками уровень инфляции на среднесрочном горизонте. При повышенном темпе роста цен банку придется платить более высокие проценты по вкладам, чтобы удержать клиентов и соответственно установить более высокую плату за кредит.
При ожидаемой инфляции 4% средства граждан будут защищены от обесценения, а ставки по кредитам, в том числе по ипотеке, будут ниже, чем сейчас, как это было в 2017–2019 годах, когда Банк России удерживал инфляцию вблизи 4%. Напомню, экономика и в целом по стране, и в южных регионах тогда росла в среднем на два с небольшим процента в год, что соответствует долгосрочным устойчивым темпам для России (1,5–2,5%). Заработные платы, очищенные от инфляции, росли примерно на 5% в год.
— Какова рыночная ставка по жилищным кредитам?
— Средневзвешенная ставка по ипотечным жилищным кредитам, которые банки предоставили жителям нашего края, в сентябре составила 8,2%. За год она несколько выросла — в том же месяце прошлого года она была на уровне 7,2%. Такая динамика связана с тем, что в кредитном портфеле снижается доля выдач по льготным программам с низкими ставками и растет удельный вес кредитов на рыночных условиях.
В целом по стране за девять месяцев этого года доля льготной ипотеки в общем объеме ИЖК составила 63%, рыночной — 37%. В январе—сентябре 2025 года льготная ипотека составляла 80% всех выдач, рыночная — 20%. Рост выдачи коммерческой ипотеки — естественный процесс в условиях снижения ключевой ставки. Конечно, проценты по ней пока еще высокие, но они снижаются. Стремление правительства сделать льготные программы более адресными также способствует тому, что рыночная ипотека становится более доступной.
— Насколько сегодня целесообразно жителям юга брать ипотеку?
— У всех разные обстоятельства: кто-то может ждать снижения ставки, кто-то нет, у кого-то достаточно сбережений. Подчеркну, что наша политика направлена на то, чтобы инфляция была на стабильно низком уровне. Именно снижение инфляции даст возможность процентам по рыночным программам уменьшаться.
Наша цель по инфляции вблизи 4% повысит доступность по рыночной ипотеке большему кругу лиц, как это было в 2017–2021 годах, где рыночная ипотека выдавалась по ставке 8–9%, при ключевой ставке 7%. Ипотека тогда росла большими темпами, в среднем за период 2017–2021 годов — на 20,3% ежегодно.
По состоянию на 1 октября 2026 года жители Краснодарского края нарастили ипотечный портфель за год на 10%, Ростовской области — на 16% (до 972 млрд руб. и 553 млрд руб. соответственно). На динамику ипотечного кредитования, безусловно, повлияло изменение условий по семейной ипотеке. Летом рынок ипотеки был несколько разогрет, многие старались получить льготный кредит до вступления в силу этих изменений.
С 1 октября льготная программа стала более адресной, поэтому спрос ожидаемо замедлился. Нужно отметить, что Банк России всегда был за то, чтобы льготные программы являлись более адресными, в том числе из-за того, что большие объемы бюджетных средств идут на субсидирование таких кредитов.
— Как снижение турпотока на курорты Краснодарского края и Крыма влияет на инфляцию?
— Сфера туризма у нас имеет одно из ключевых значений для динамики инфляции. И если туристов приезжает к нам меньше — спрос сокращается, следовательно, цены на отдельные товары и услуги растут медленнее или снижаются. К примеру, в Краснодарском крае с июля по сентябрь дешевели услуги санаториев, пансионатов, домов отдыха, гостиниц. Такая динамика привела к снижению цен в целом на услуги и сказалась на общем уровне инфляции в крае в эти месяцы.
Также на изменение цен, безусловно, влияет и предложение услуг. Чем больше средств размещения, тем выше уровень конкуренции в отрасли. По данным местных органов власти, в целом на юге возросло количество средств размещения, но в Краснодарском крае и в Республике Крым несколько снизилось. Номерной фонд на юге также вырос, в том числе и в Краснодарском крае.
При этом реализуются крупные инвестпроекты в туристической отрасли. Например, в Краснодарском крае это уникальный эногастрономический кластер на побережье Черного моря в Геленджике, возведение санаторного комплекса «пять звезд» в Анапе. В Сочи до конца года планируется завершение крупных проектов в сфере гостиничного бизнеса и санаторно-оздоровительных услуг более чем на 50 млрд руб. В Крыму также есть несколько крупных проектов. По итогам первого полугодия 2026 года в целом по макрорегиону Юг объем инвестиций, осуществленных гостиницами и предприятиями общественного питания, вырос почти на 30% год к году.