Депозиты держат планку
Почему банки не будут снижать доходность вкладов до 2026
Ставки по вкладам могут еще вырасти до конца года. Во всяком случае, банки не будут их снижать, ожидают собеседники “Ъ FM”.
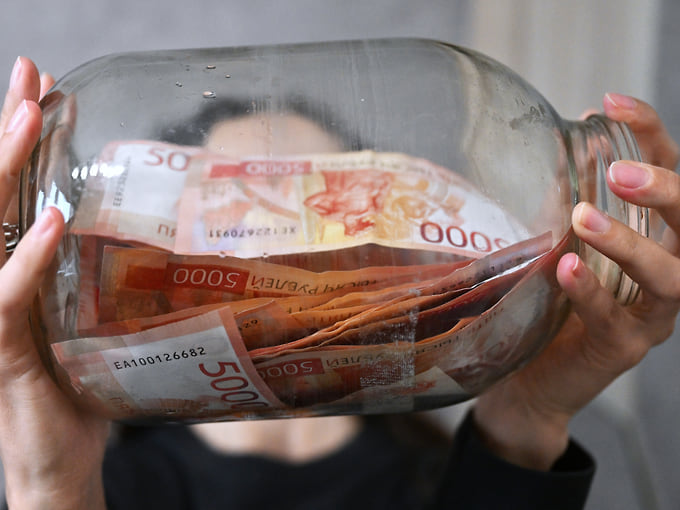
Анатолий Жданов / Коммерсантъ
Купить фотоНакануне Центробанк ожидаемо сохранил ключевую ставку на уровне 14% годовых. Но при этом вновь ухудшил прогноз на следующий год. Теперь регулятор ожидает, что средняя ставка составит от 12,5 до 13,5%. Причем на прошлом опорном заседании в июле ЦБ также пересматривал ее траекторию.
На этом фоне банки еще с лета улучшают условия для вкладчиков. К середине октября средняя максимальная ставка по депозитам в десяти крупнейших банках превысила 13% годовых. Доходность краткосрочных вкладов продолжает понемногу расти. А некоторые банки готовы повышать ставки даже по долгосрочным вкладам, на год и больше, рассказал “Ъ FM” независимый финансовый эксперт Семен Новопрудский:
«Банки довольно хорошо понимают логику ЦБ. Мы видим, что последние как минимум 2-3 месяца ставки по вкладам перестали снижаться, а то и начали расти, хотя и очень незначительно. А раз растут ставки по вкладам, то, конечно, перестают снижаться и начинают немножко расти ставки по кредитам. В частности, некоторые банки начали поднимать ставки по рыночной ипотеке. Видят, что спрос начал восстанавливаться. Темпы роста кредитования меньше, чем были во время кредитного бума, но все равно остаются значительными. По крайней мере, четкий тренд наметился. И что особенно важно, крупные банки за последние пару месяцев, пусть и незначительно, но начали поднимать ставки по долгосрочным вкладам и страхуются, потому что банки столкнулись с существенным оттоком ликвидности. Но это было связано не с ключевой ставкой, а с тем, что по разным причинам, в том числе из-за сбоев в интернете и логистических атак, весь 2026 год растет спрос на наличные деньги.
Налоговые инновации, естественно, сказываются. По реакции бизнеса, он переходит на то, чтобы увеличивать наличный оборот.
Кроме того, еще один важный фактор, который будет влиять на позицию банков и на ставки по вкладам — фактически то, что называлось гонкой зарплат в российской экономике, в этом году и уже в конце прошлого начал прекращаться.
Люди стали иногда забирать деньги из банков, потому что они нужны на повседневные расходы. Банки будут стараться по возможности, с учетом ключевой ставки, оставлять условия по вкладам привлекательными. Опять же, они закладываются на то, что отток вкладов может произойти, потому что крупные вклады могут попасть под более высокие налоги. Это означает, что часть вкладчиков может начать забирать часть денег и перекладывать их в другие финансовые инструменты».
По последним ежедневным данным ЦБ, дефицит ликвидности в банковском секторе превышает 3,7 трлн руб. С начала сентября показатель вырос более чем на 1 трлн руб.
Именно в наличные — деньги из банков уходили восемь месяцев подряд, с февраля по сентябрь. При этом в прошлом месяце регулятор заявил и о притоке средств на рублевые вклады. Снижать ставки по своим продуктам банки не будут, считает гендиректор аналитического агентства «БизнесДром» Павел Самиев:
«Мне кажется, сегодня даже никто не предполагал, что ставку могут поменять. Рынок, в общем-то, закладывал уже такой сценарий, ставки во все продукты. С другой стороны, есть более интересный прогноз относительно и инфляции, и прогнозного уровня ставки на следующий год, и это более важно. Надо ожидать по депозитным продуктам и по кредитам продолжения наметившейся в 3-м квартале тенденции к небольшой корректировке ставок вверх, а динамика ключевой ставки здесь скорее за стабилизацию ставок на рынке.
А другие факторы скорее поддавливают к повышению. Это конкуренция в фондировании за деньги вкладчиков, рост оттоков, особенно физических лиц, давление на объемы средств, которые держат юридические лица, из-за сложностей с ликвидностью в реальном секторе. А по кредитным продуктам это рост оценки стоимости риска, что мы уже видим, он отражается в некоторых сегментах кредитования, в рознице, в ипотеке. Небольшая корректировка вверх возможна до конца года при стабильной ключевой ставке».
Банк России ожидает рост розничного кредитования в этом году на 3 трлн руб. Глава регулятора Эльвира Набиуллина отметила и высокие темпы в корпоративном кредитовании. Общий объем долга компаний и граждан за год может вырасти на 8-11%, отметили в ЦБ.