


Нефть на распутье
Цены на сырье могут продолжить рост
Глобальный энергетический рынок к ноябрю встал перед вопросом, куда двинутся котировки нефти, достигшие очередных пиков в октябре. Ключевыми факторами влияния на динамику цен станут итоги переговоров по урегулированию ситуации на Ближнем Востоке, стоимость фрахта, которая по некоторым направлениям уже дороже запуска ракеты в космос, а также темпы восстановления добычи сырья. По всем этим пунктам эксперты пока не испытывают особого оптимизма.
Глеб Щелкунов / Коммерсантъ
Купить фотоЦены на нефть к концу октября достигли пиков за последние полгода на фоне усиления рисков дефицита сырья на мировом рынке. Фьючерсы на марку Brent на бирже ICE 23 октября превысили $117 за баррель. Это более чем на 18% выше начала месяца и в 1,8 раза — начала года, когда еще не был перекрыт для судоходства Ормузский пролив. Через него до начала боевых действий проходило более 25% мирового экспорта углеводородов по морю. В течение этого года стоимость ближайших фьючерсов по итогам торговой сессии была выше только 31 марта ($118,35 за баррель) и 29 апреля ($118,13 за баррель). В последнюю неделю месяца произошла небольшая коррекция, но котировки Brent остались на уровнях свыше $113 за баррель.
Росла стоимость и российских сортов нефти. Так, в сентябре и начале октября цены на Urals подскочили на фоне острого дефицита сырья с немедленной поставкой: 16 сентября этот сорт в западных портах РФ подорожал до $110 за баррель, достигнув максимального уровня с апреля 2026 года. К концу октября цена оставалась на уровне, близком к $100 за баррель.
Факторы влияния
Активный рост нефтяных цен в октябре вызван очередной волной эскалации конфликта на Ближнем Востоке и обострением боевых действий вокруг крупнейшего в мире экспортера нефти — Саудовской Аравии. Как заявлял президент и генеральный директор нефтегазовой госкомпании Саудовской Аравии Saudi Aramco Амин Нассер, с весны из-за блокады Ормузского пролива рынки и так недополучили порядка 3 млрд баррелей нефти. А атаки на танкеры в Красном море и наземные нефтяные объекты дополнительно ухудшают ситуацию с обеспечением рынка сырьем, говорят эксперты.
Именно расширение конфликта вне Ормузского пролива управляющий УК «Альфа-Капитал» Дмитрий Скрябин называет одним из ключевых факторов влияния на текущие сырьевые цены.
Речь идет об атаках йеменских хуситов на нефтяные танкеры и инфраструктуру Саудовской Аравии, по которой в октябре был нанесен ряд ударов. В первую очередь риски были связаны с атаками на порт Янбу — конечную точку нефтепровода East—West мощностью 7 млн баррелей в сутки (б/c). Труба соединяет нефтеперерабатывающий комплекс Абкайк и месторождения на востоке страны с выходом на побережье Красного моря. Этот маршрут с отгрузками из Янбу позволяет Саудовской Аравии частично сохранять экспорт сырья.
В ближайшей перспективе, считают участники рынка, высока вероятность дальнейшего обострения ближневосточного конфликта после промежуточных выборов в США 3 ноября. Президент страны Дональд Трамп 28 октября не исключил нанесения новых ударов по Ирану, отметив, что в текущей ситуации «возможно все». По данным американских СМИ, США и Израиль подготовили план новой военной операции против Тегерана в случае срыва дипломатических переговоров.
Сейчас цены стоят перед развилкой, отмечает Дмитрий Скрябин. С одной стороны, переговоры по Ирану остужают рынок. Так, 27 октября цены на нефть скорректировались на 1% на новостях о переговорах Ирана с Турцией, Пакистаном и Саудовской Аравией. Тогда министр иностранных дел Омана Бадр аль-Бусаиди заявлял, что «урегулирование конфликта между Ираном и США находится в пределах досягаемости». С другой — на рынок давит риск новой эскалации после 3 ноября, причем, возможно, уже в большем масштабе.
Цены на перевозки стремятся в космос
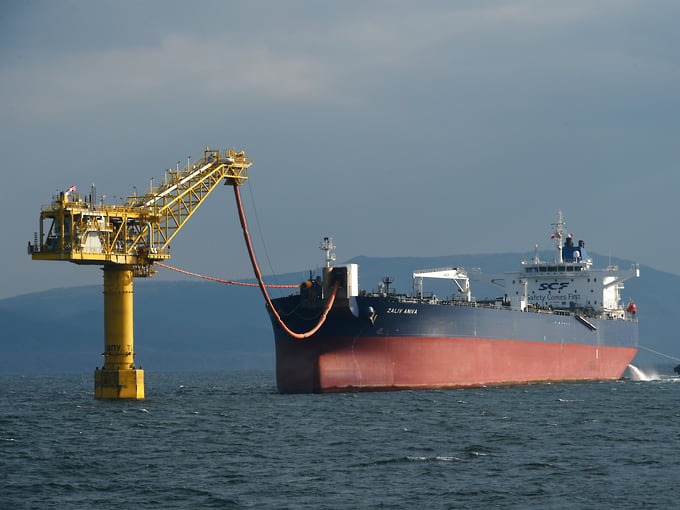
Значительный эффект на нефтяные котировки в последние месяцы оказывает стоимость транспортировки сырья и страхования перевозок, которая к середине осени достигла пиков по многим направлениям. Расходы на аренду танкеров взлетели из-за военных рисков, а также в результате организации челночных перевозок через Ормузский пролив, в которые вовлечено большое количество судов. Это сокращает их доступность в других регионах и удерживает ставки фрахта на рекордном уровне. По оценке вице-премьера РФ Александра Новака, цены на логистику энергоресурсов подскочили в 5–10 раз по разным направлениям. «Недостаток транспортных средств, закрытие Ормузского пролива, военные риски. Мы видим и нападения на гражданские суда, перевозящие нефтепродукты или нефть в различных уголках мира. Это тоже накладывает свой отпечаток на то, что растут цены на перевозку»,— отмечал он.
Цена аренды нефтяного танкера из США в Китай сейчас составляет около $80 млн против средних $9,2 млн в 2025 году — рост почти в 8,4 раза. Это, по расчетам Bloomberg, на $6 млн превышает стоимость запуска в космос ракеты Falcon 9 компании Илона Маска SpaceX.
Тарифы на перевозку нефти на крупных танкерах из стран Персидского залива в Азию выросли в пять раз по сравнению с уровнем до эскалации конфликта на Ближнем Востоке в марте, рассчитало Международное энергетическое агентство (МЭА). Там указывали, что к середине октября стоимость фрахта на них превысила $37 за баррель. Поскольку крупные суда стали проводить больше времени на маршрутах с перебоями в движении, спрос распространился и на более мелкие танкеры. Вместо использования сверхбольших танкеров (VLCC) фрахтователи стали распределять объемы нефти между судами классов Suezmax и Aframax, что привело к росту спроса на них, поясняли в МЭА. В третьем квартале 2026 года спрос на танкеры этих двух классов был примерно на 20% выше, чем годом ранее.
Серьезно подорожала и перевозка нефти из российских портов. Так, ставки фрахта через Черное море и Балтику на один из крупнейших мировых рынков, в Индию, обновили исторические максимумы в начале октября, сообщали источники Reuters. Высокая стоимость аренды танкеров по длинным и дорогим маршрутам из западных портов в Азию мешает России в полной мере получить выгоду от высоких цен на нефть.
По данным трейдеров и расчетам Reuters, затраты на фрахт тоннажа для экспорта смеси Urals в Азию сейчас составляют около $30 за баррель или более. Стоимость перевозки этого сорта из Черного моря в Индию танкерами Suezmax (дедвейт около 140 тыс. тонн) выросла до рекордных $27–30 млн за рейс, что в полтора раза выше уровня сентября.
По мнению Дмитрия Скрябина, возможен и дальнейший рост цен на перевозки, так как дефицит флота является структурным (ограниченное число VLCC, около 50 судов используются как плавучие хранилища в Персидском заливе), а удлинение маршрутов продолжает сокращать доступный тоннаж.
Арктическая альтернатива
Резкое подорожание фрахта на традиционных маршрутах и военные риски в Ормузском проливе, Красном и Черном морях повысили конкурентоспособность другого маршрута — Северного морского пути (СМП, связывает западные порты РФ с азиатскими рынками через арктические воды). Несмотря на традиционно высокие расходы, связанные с ледокольной проводкой и спецразрешениями, маршрут через Арктику в ряде случаев оказывается дешевле, чем доставка грузов в Азию через Красное море. Меньшая протяженность маршрута СМП позволяет сократить операционные расходы, а также снизить сроки аренды флота для фрахтователей.
С учетом этого один из ключевых грузоотправителей по этому маршруту, «Газпром нефть», в 2026 году намерен увеличить объемы поставок нефти более чем на 35% по сравнению с прошлым годом. Как заявлял глава компании Александр Дюков, она будет стремиться наращивать грузовую базу, учитывая экономическую эффективность и доступность судов ледового класса, способных безопасно следовать через акваторию СМП.
По данным трейдеров, экспорт российской нефти по Севморпути с начала навигации в июле к октябрю уже превысил результат всего прошлого года почти на 50%, достигнув около 20 млн баррелей. Собеседники Reuters считают, что к концу навигационного сезона объем российской нефти, экспортируемой по СМП, может увеличиться еще на 5–10 млн баррелей. То есть в целом сезон завершится на уровне 25–30 млн баррелей (3,44–4,12 млн тонн), что примерно в 1,9–2,3 раза выше результата 2025 года.
Мир ждет нефти
Длительные логистические ограничения, а также высокие цены на нефть и фрахт, ограничивающие спрос, вынуждают крупнейших производителей снижать добычу. По прогнозу Управления энергетической информации США (EIA), в 2026 году предложение нефти и жидких углеводородов в мире упадет почти на 5%, до 101,09 млн б/с. В то же время в следующем году мировая добыча нефти вырастет на 8,4%, до 109,55 млн б/с.
Но, считают участники рынка, сложившийся в мире дефицит сырья будет сложно восполнить. Александр Новак оценивал нехватку нефти в 4–6 млн б/с. Он отмечал, что такой дефицит покрыть разово невозможно даже путем увеличения квот для стран в рамках сделки ОПЕК+ и с учетом экспортных возможностей производителей, не входящих в альянс. «Для того чтобы добыть такой дополнительный объем, необходимы длительные инвестиции и большие капитальные вложения»,— заявлял вице-премьер.
Эксперты придерживаются того же мнения. Как отмечает Дмитрий Скрябин, пространство для быстрой компенсации ограничено. Он напоминает, что страны ОПЕК+ сохранили добычу в октябре на уровне сентября. А страны вне сделки, которые обычно замещают дефицит (США, Бразилия, Гайана), и так уже работают на рекордных уровнях. Но в более долгосрочной перспективе есть несколько вариантов, которые могли бы увеличить предложение на мировом рынке. Речь идет об инфраструктурных обходных решениях. В частности, Саудовская Аравия рассматривает расширение пропускной способности нефтепроводов к Красному морю до 10 млн б/с, а Кувейт — маршруты в обход Ормуза. Но, указывает эксперт, все это вопросы среднесрочного горизонта. Быстрым буфером, способным повлиять на баланс спроса и предложения на мировом рынке, по мнению эксперта, может выступить Китай. Если страна резко сократит импортируемые объемы, как это было в первой фазе иранского конфликта весной-летом (тогда закупки упали почти на 5 млн б/с), это смогло бы компенсировать шок предложения.
Эксперт Финансового университета при правительстве РФ Игорь Юшков отмечает, что шанс активизировать добычу нефти есть у России, если страна нарастит нефтепереработку и возобновит экспорт топлива.
Сейчас, указывает он, отгрузки сырья за рубеж уже на максимуме, но эмбарго на зарубежные поставки дизтоплива ограничивает внутреннее потребление нефти, а значит, и ее производство. «То есть чем больше мы экспортируем нефтепродуктов, тем больше можем увеличить добычу. И это станет для рынка пусть и не самым главным, но стабилизующим фактором»,— говорит он. По словам эксперта, если Россия выйдет хотя бы на объем добычи, предусмотренный договоренностями в рамках ОПЕК+, это уже даст дополнительно 1,5 млн б/c мировому рынку. «А это вполне значимый объем»,— считает господин Юшков.
Но пока заметного улучшения ситуации на рынке не ожидают. Например, в Goldman Sachs полагают, что сохранение высоких ставок фрахта на перевозку нефти и наценки за геополитический риск может привести к повышению прогнозов цены на нефть марки Brent. Текущий базовый сценарий экспертов предполагает снижение котировок до $90 за баррель к концу 2026 года и среднюю цену на этот сорт на уровне $80 за баррель в 2027 году. Но он возможен только при условии восстановления добычи в странах Персидского залива и стабилизации экспорта. При этом отсутствие прогресса в урегулировании ситуации на Ближнем Востоке позволяет предположить, что дефицит предложения нефти на рынке будет сохраняться дольше, чем ожидалось, указывают аналитики Goldman Sachs.