


Покупатель меняет географию жилья
В Петербурге обсудили новые инструменты финансирования сделок с недвижимостью
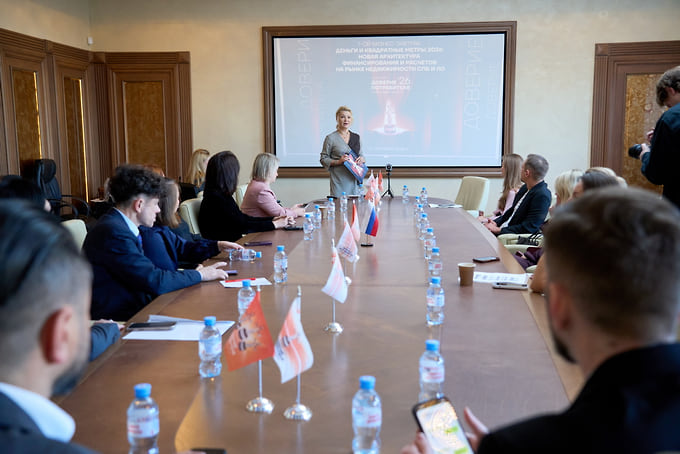
Участники седьмого бизнес-завтрака «Деньги и квадратные метры — 2026: новая архитектура финансирования и расчетов на рынке недвижимости Санкт-Петербурга и Ленинградской области», прошедшего в рамках XIX конкурса «Доверие потребителя», обсудили трансформацию ипотечного рынка, новые модели расчетов между покупателями и застройщиками, развитие трейд-ин, рассрочек и лизинга, а также факторы, определяющие доступность жилья в условиях меняющихся банковских требований.
Никита Крючков
Главным трендом 2026 года эксперты рынка называют смещение спроса в Ленинградскую область и переход к гибким финансовым сценариям покупки. На фоне высоких ставок и изменения условий льготных программ покупатели все чаще используют субсидированную ипотеку, рассрочки, продажу имеющейся недвижимости и комбинированные схемы расчетов. При этом ключевыми условиями успешной сделки становятся прозрачность финансовых обязательств, оценка платежеспособности клиента и доверие между покупателем, банком и девелопером.
Спрос смещается за КАД
По данным директора Консалтингового центра «Петербургская Недвижимость» Ольги Трошевой, за девять месяцев 2026 года в Петербургской агломерации продано около 2 млн кв. м жилья. По итогам года ожидается 2,5–2,6 млн кв. м продажи. При этом в структуре спроса достаточно сильно выросла доля Ленинградской области: до 45–46% против 33% годом ранее. Цены предложения с начала года увеличились на 13% в Петербурге и на 11% в Ленобласти.
Руководитель отдела продаж ГК «ССК» Евгений Негара подтвердил, что покупатель не уходит с рынка, а меняет географию жилья. Разница в стоимости квартир и ежемесячных платежах делает пригородные проекты привлекательнее для семей: аналогичная по площади квартира формата «евро-3» может стоить в Ленинградской области вдвое дешевле, чем в спальном районе Петербурга.
В этих условиях застройщики все активнее используют субсидирование ставок, поддержку первоначального взноса и партнерские программы. Прямые скидки уступают место инструментам, позволяющим снизить текущую финансовую нагрузку на покупателя, а рассрочка и трейд-ин становятся частью финансовой стратегии.
Адаптация на ходу
Девелоперские компании по-разному адаптируются к новым условиям рынка. ГК «Алгоритм жизни» развивает собственные программы рассрочки, а также трейд-ин, позволяющий приобрести загородный дом после продажи городской квартиры. ГК «Ленстройтрест» также предлагает рассрочку и отмечает рост популярности обменных схем: доля трейд-ин в продажах отдельных объектов достигает 12%. «Главстрой Санкт-Петербург» делает ставку на индивидуальные финансовые сценарии, объединяющие трейд-ин, субсидированную ипотеку и поэтапные расчеты.
При этом в сегментах бизнес-класса и премиальной недвижимости основными инструментами остаются полная оплата и короткие рассрочки с индивидуальным графиком: покупатели здесь ориентируются прежде всего на качество проекта, локацию, архитектуру и инфраструктуру.
По мнению заместителя директора компании «Реалист Ипотека» Игоря Жигунова, дальнейшее развитие рынка связано с расширением партнерских сетей, межрегиональными продажами и совместными продуктами банков и застройщиков. Особое значение приобретают альтернативные сделки — от быстрого выкупа недвижимости до программ накопления первоначального взноса.
Дополнительным инструментом становится лизинг недвижимости. Сооснователь «Лаборатории Лизинга» Тимофей Исайкин представил модели финансирования, позволяющие работать с клиентами, которым сложно получить классическую ипотеку из-за особенностей доходов или высокой долговой нагрузки. Пока лизинг остается нишевым решением, но интерес к нему растет.
Доверие как основа устойчивой сделки
Независимый консультант конкурса «Доверие потребителя — 2026», член комитета по аналитике РГУД Елизавета Конвей подчеркнула, что изменения банковских требований и рост финансовой нагрузки усиливают взаимозависимость всех участников рынка.
В этих условиях конкурентное преимущество получают компании, способные не просто предложить привлекательную цену, а выстроить понятный и безопасный путь к покупке жилья. Это предполагает индивидуальный подход, ответственную оценку финансовых возможностей клиента и согласованную работу девелопера, банка, страховой компании и партнеров по сделке.
Эксперты сделали вывод, что рынок недвижимости Петербурга и Ленобласти переходит от стандартных ипотечных сценариев к гибким моделям финансирования. Рассрочка, трейд-ин, субсидирование, межрегиональные продажи и лизинг расширяют возможности покупателей, но устойчивость рынка будет определяться не только доступностью финансовых инструментов, но и прозрачностью условий и доверием потребителей.