


Деньги ищут биржу
Биржевые решения для корпораций: что работает в 2026 году
На Инвестиционном форуме ВТБ «РОССИЯ ЗОВЕТ! Казань» в рамках сессии «Биржевые решения и краткосрочные инструменты: что работает для корпораций» эксперты и корпоративные казначеи обсудили, как бизнесу эффективно управлять ликвидностью и какие инструменты помогают компаниям зарабатывать, а не просто хранить деньги. Арсенал инструментов для юридических лиц сегодня значительно шире, чем классический банковский депозит. Грамотное управление ликвидностью через биржевые механизмы может приносить компании ощутимый дополнительный доход.
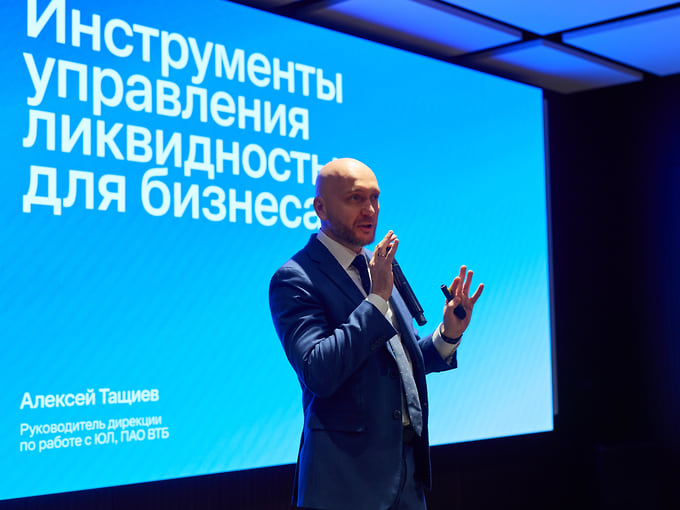
Алексей Тащиев, руководитель дирекции по работе с юридическими лицами, ВТБ Мои Инвестиции
Пресс-служба ВТБ
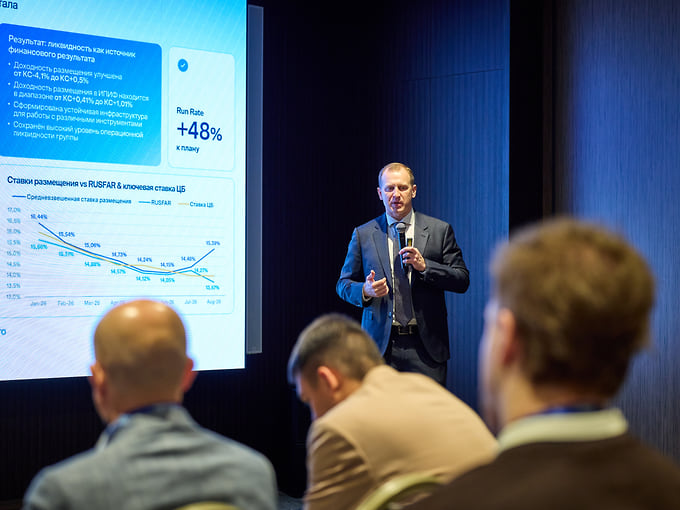
Роман Наумов, руководитель казначейства, ГК ITMS
Пресс-служба ВТБ
Алексей Лукъянов, директор по работе с инвесторами, «ВсеИнструменты.ру»
Пресс-служба ВТБ
Пресс-служба ВТБ
Пресс-служба ВТБ
За последние годы процентная ставка в России выросла кратно, и в этих условиях казначействам важно не ограничиваться привычными инструментами. Алексей Тащиев, руководитель дирекции по работе с юридическими лицами «ВТБ Мои Инвестиции», отметил, что компании, которые размещали средства через короткие депозиты или накопительные счета, получали доходность ниже, чем могли бы.
«Компании, которые пользовались самыми простыми, самыми понятными инструментами — теми же самыми короткими депозитами либо накопительными счетами, — получали эффективную доходность ниже, чем могли бы», — сказал он.
Логика проста: если использовать только короткие инструменты, каждое следующее размещение приносит меньше. Зафиксировать доходность на длинный срок через классический банковский депозит не получается — ставки по длинным депозитам ниже.
«Если бы мы применяли ту же стратегию размещения коротких инструментов — на неделю, месяц, десять дней, — эффект был бы обратным: каждое последующее размещение приносило бы меньше денежных средств, чем предыдущее. Такая же закономерность наблюдается и с короткими инструментами, и с инструментами, привязанными к процентной ставке», — отметил Алексей Тащиев.
Брокерский счет как рабочий инструмент казначейства
Отдельный пласт — брокерский счет для юридических лиц. По словам Алексея Тащиева, проникновение брокерских услуг в корпоративном сегменте пока невелико: если среди частных лиц счетов открыто порядка шести-семи миллионов и более половины имеют индивидуальные инвестиционные счета, то из трех миллионов действующих компаний только 2,6% используют брокерские счета.
«В целом бизнес только начинает пользоваться этим инструментом, но те, кто уже пользуется такими услугами, делают это очень активно», — отметил он.
По его словам, через брокерский счет можно размещать денежные средства, привлекать финансирование под залог ценных бумаг, хеджировать валютные и процентные риски. Отдельно он остановился на срочном рынке.
«Несмотря на то что на корпоративные счета приходится лишь два-три процента от общего числа на срочном рынке, объемы там значительные — порядка триллиона в день, и половина этого оборота обеспечивается юридическими лицами. Речь идет о крупных корпоратах, больших хеджах, продажах золота, серебра и валюты через срочный рынок. Эти инструменты доступны как огромным транснациональным корпорациям, так и среднему бизнесу. Рынок открыт, и этим нужно пользоваться», — подчеркнул он.
Ставки рядом с ключевой
Денежный рынок — это площадка, где можно временно привлекать или размещать свободные средства, считает Дмитрий Даниленко, директор по развитию денежного рынка Московской биржи. Если у компании есть свободные деньги на неделю, их можно разместить под рыночную процентную ставку — это альтернатива банковскому депозиту. Также можно привлекать средства под залог ценных бумаг.
«Если у вас есть свободные средства, например на одну неделю, вы можете разместить под рыночную процентную ставку, которая складывается на рынке. Отчасти это некая альтернатива депозиту банковскому. Также можно привлекать денежные средства под залог ценных бумаг, если такие у вас есть», — пояснил он.
Объем сделок на денежном рынке ежедневно измеряется триллионами рублей — это самый большой рынок по оборотам на Московской бирже. Инфраструктура построена так, чтобы минимизировать контрагентский риск: сделки заключаются через центрального контрагента — Национальный клиринговый центр.
«Вам не надо заключать никакие генеральные соглашения друг с другом, проходить процедуры KYC. Вы можете просто зайти в стакан котировок, подать заявку и разместить либо привлечь средства, не переживая, что там на той стороне. Потому что всегда контрагентом по сделке будет Национальный клиринговый центр», — отметил Дмитрий Даниленко.
По словам Алексея Тащиева, ставки на денежном рынке близки к ключевой ставке Банка России, а спред между спросом и предложением минимален. Он пояснил, что разница между ставками спроса и предложения денег составляет всего одну-две сотых процента годовых. Для сравнения: в банке ставка по депозитам может быть условно 13,5%, по кредитам — 17%, и разрыв между ними достигает нескольких процентов годовых. На денежном рынке эта дельта составляет лишь одну-две сотых процента.
По словам Дмитрия Даниленко, корпорации получили доступ к денежному рынку относительно недавно. Если в 2023 году число компаний, заключающих сделки РЕПО через брокеров, было совсем небольшим, то сейчас ежемесячно такие операции совершают около семи тысяч компаний — хотя бы по одной сделке. В Татарстане их количество выросло примерно на 30–35% по сравнению с аналогичным периодом прошлого года. При этом ежедневно в среднем заключается сделка на 3,7 млрд рублей по привлечению или размещению средств, а объем операций уже на 80% превышает уровень прошлого года.
Он также отметил, что для тех, кто не готов ежедневно заключать сделки РЕПО самостоятельно, существует альтернатива — фонды денежного рынка.
«Можно также приобретать фонды денежного рынка. По сути, УК размещает средства на денежном рынке за вас, избавляя от необходимости ежедневно заключать новые сделки РЕПО. Сейчас совокупные инвестиции в такие фонды по стране составляют порядка 2–2,5 трлн руб., в основном это частные инвесторы. Однако к ним присоединяются и корпорации: сегодня более 1200 компаний из реального сектора являются владельцами фондов денежного рынка», — рассказал он, отметив, что за последние несколько лет рост таких компаний был экспоненциальным.
Инструменты для свободной ликвидности: опыт корпораций
Биржевые инструменты активно используются для управления ликвидностью, хеджирования валютных и процентных рисков и привлечения фондирования. Работа с Московской биржей — это большие потоки, сделки с бумагами, операции и дивиденды.
Фондирование привлекается в периоды кассовых разрывов, когда компания платит налоги: от одного дня до семи. Используются и классическое кредитование, и сделки процентного арбитража — последние позволяют привлечь фондирование дешевле, чем на российском рынке, за счет анализа ставок не только в России, но и по миру.
Отдельно Роман Наумов, руководитель казначейства ГК ITMS, остановился на сделках с кэп-опционами. «Когда тренд по денежно-кредитной политике восходящий и есть понимание, что ключевая ставка будет расти, сделки с кэп-опционами позволяют зафиксировать риск от ее повышения. Чтобы удешевить эту конструкцию, продается опцион флор. Когда ключевая ставка достигла 19%, эффективная ставка фондирования составляла 12,25%», — отметил он.
Об опыте использования цифровых финансовых активов (ЦФА) рассказала Елена Кабанова, руководитель казначейства ГК «Астра». По ее словам, ЦФА активно продвигаются банками не первый год — по сути, это та же облигация, но инструмент молодой и активно набирающий популярность.
Есть операторы информационных систем, которые помогают провести выпуск; их регистрирует Центробанк; их порядка десяти; как правило, это крупные банки и ряд других площадок.
«Мы воспользовались услугами двух площадок, у нас было два выпуска — дебютный в мае и повторный в июле этого года», — рассказала Кабанова. Главное преимущество перед классическим банковским кредитованием она видит в отсутствии ковенантов, целевых ограничений и мониторинга.
Для компаний с ярко выраженной сезонностью ЦФА могут быть удобным инструментом для закрытия кассовых разрывов, отметила Елена Кабанова. Она также напомнила, что летом этого года были приняты поправки к Налоговому кодексу, которые уравняли выплаты по ЦФА с процентными платежами с точки зрения налогообложения.
Среди ограничений инструмента Кабанова назвала инфраструктурные: вторичка и ликвидность ЦФА ограничены тем, что компания, выбирая площадку, остается в поле ее инвесторов — ритейла или институционалов. Инструмент не может уйти к другим.
Но, по ее мнению, этот порог будет преодолеваться — появится площадка-агрегатор или иное решение, которое сделает инструмент удобнее и ликвиднее.
Опытом управления свободной ликвидностью поделился Алексей Лукьянов, директор по работе с инвесторами «ВсеИнструменты.ру». Он отметил, что после выхода на IPO и резкого роста ставки до 21% компания столкнулась с падением спроса и переключилась на эффективность: чистая прибыль выросла, бизнес начал генерировать денежный поток, чистый долг сократился, и компания вышла в чистую денежную позицию.
Это изменило задачи корпоративных финансов: если раньше они сводились к привлечению фондирования и финансированию роста, то теперь на первый план вышло размещение свободных средств. Логика выбора инструментов выстраивается по-разному: депозиты предполагают минимальный риск и минимальную доходность, а корпоративные облигации и ОФЗ обеспечивают максимальную ликвидность, но при этом несут рыночный риск.
«Ты не знаешь, что произойдет завтра. Если деньги понадобятся в течение нескольких месяцев, а рынок в этот момент упадет, по облигациям не будет нужной ликвидности в нужный день», — пояснил он.
Не только большие рыбы
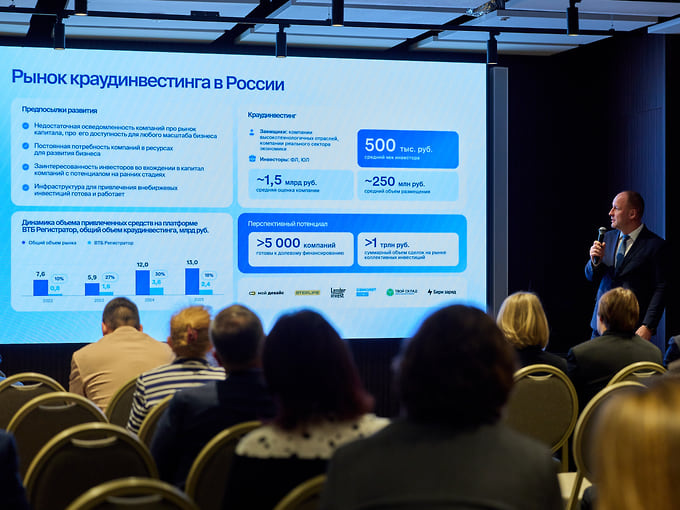
Отдельный пласт — внебиржевые инструменты для малого и среднего бизнеса. По словам Константина Петрова, генерального директора «ВТБ Регистратор», если предыдущие инструменты были про крупный бизнес, то краудинвестинг — это история про малый и средний бизнес. Рынок уже сформировался, есть успешные кейсы, и потенциал у него достаточно большой: более пяти тысяч компаний интересуются этим инструментом, а при среднем объеме размещения около 250 млн рублей рынок может достичь более 1 трлн рублей.
«Проблемы у всех разные: кто-то размещает денежные средства, кто-то их привлекает. Но все, что было до этого, — это про крупный бизнес», — отметил он.
Для эмитента это возможность подготовиться к выходу на рынок, протестировать спрос на будущее IPO. Малый и средний бизнес интересуется инструментом для масштабирования и замещения кредитных средств, более крупные компании могут провести размещение, чтобы протестировать спрос.
Рынок стал демократичнее
Выход на капитал за последнее время стал существенно демократичнее — снизились комиссии, упростились процедуры, отметил Алексей Тащиев.
«Компания может просто посмотреть возможности, которые предоставляет фондовый рынок: размещение средств, хеджирование через срочный рынок. Даже валюты, которые вы конвертируете, — ценообразование идет на бирже. Я призываю вас немножко проговорить эту тему, посмотреть возможности вашего банка, с которым вы работаете, и возможности, которые предоставляет фондовый рынок», — обратился к аудитории спикер.
Отвечая на вопрос о перспективах роста проникновения брокерских услуг среди бизнеса, Алексей Тащиев был оптимистичен. По его словам, интерес растет ежемесячно и ежегодно, чему способствуют подобные мероприятия и популяризация. Рынок тоже благоприятствует — ставки хорошие, а все стало гораздо доступнее, поэтому трансформация проникает в компании. Крупные банки дают возможность онлайн открыть брокерский счет, встраивают брокерские продукты в интернет-банк — все это популяризует инструмент.
Он также подчеркнул, что биржевые инструменты одинаково доступны и крупным корпорациям, и малому бизнесу.
«Безусловно, в первую очередь это более эффективное размещение денежных средств, потому что у вас прямой доступ в то место, где формируются ставки. Это очень важно, здесь нет прослойки вроде агента. Прямой доступ и ставки, которые формируются на рынке, — это, скажем, честная, наиболее эффективная ставка, которая показывает либо стоимость капитала, либо стоимость привлечения, либо стоимость размещения. Все это вместе очень демократизировано, и условия одинаковы что для крупных, что для малых компаний, потому что рынок единый», — резюмировал Алексей Тащиев.