Микроосновы макростабилизации
Нобель по экономике присужден за исследования по управлению ожиданиями
Премию Государственного банка Швеции по экономическим наукам памяти Альфреда Нобеля в 2026 году получат американцы Роберт Холл и Майкл Вудфорд — за исследования, позволившие точнее оценивать влияние бюджетной и денежной политики на потребление, выпуск и инфляцию. Первый предложил способ проверить, как ожидания будущих доходов определяют текущие расходы граждан, а также показал, почему увеличение их нынешнего дохода необязательно ведет к сопоставимому росту потребления. Второй лауреат разработал модели для сравнения вариантов процентной политики, учитывающие решения потребителей и компаний, в том числе их реакцию на ожидаемые действия центробанков.
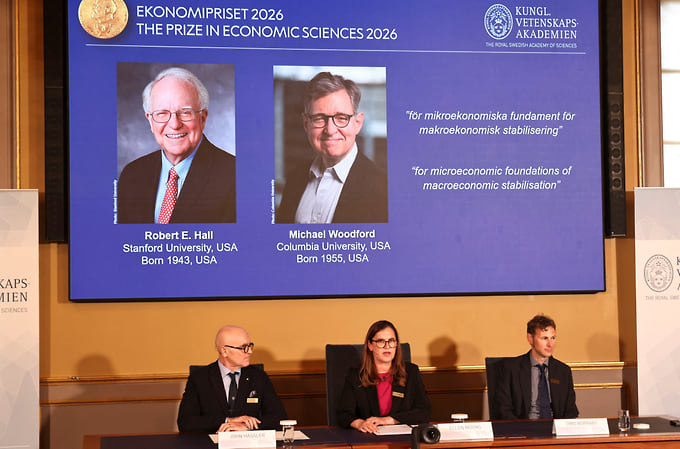
Экономисты Роберт Холл и Майкл Вудфорд (на экране)
В Tom Little / Reuters
Роберт Холл из Стэнфордского университета (признан в РФ нежелательной организацией) и Майкл Вудфорд из Колумбийского университета поровну разделят премию в 12 млн шведских крон ($1,2 млн) за исследованные ими «микроэкономические основы макроэкономической стабилизации», объявил 12 октября Нобелевский комитет. В его сообщении поясняется, что необходимость перестройки экономических моделей стала очевидной еще во время нефтяных кризисов 1970-х годов: высокая инфляция сопровождалась слабым ростом и выросшей безработицей, а прежние зависимости между экономическими показателями перестали давать надежные ориентиры для управления спросом.
Основной результат исследований господина Холла изложен в статье 1978 года о гипотезе жизненного цикла и постоянного дохода. Представление о том, что люди соотносят свое потребление с ресурсами, которыми рассчитывают располагать на протяжении жизни, ранее сформулировали экономисты Франко Модильяни и Милтон Фридман.
Роберт Холл вывел из него проверяемое наблюдение: если потребители рациональны и учитывают доступную информацию, уже известные сведения об их доходах не помогают прогнозировать изменение будущих расходов сверх того, что отражено в сегодняшнем потреблении.
Перемены в потреблении вызывают новые, неожиданные для получателей доходов сведения. Проверка гипотезы на американских данных в значительной мере подтвердила этот вывод и позволила исследовать влияние ожиданий, которые напрямую наблюдать невозможно. Из этого получается, что временное снижение налогов может дать меньшую прибавку к спросу, ведь часть дополнительных средств люди сохранят для будущих расходов.
Впрочем, в совместной работе 1982 года Роберт Холл и Фредерик Мишкин показали, что исходная теория не полностью описывает поведение отдельных домохозяйств. По данным о расходах на питание 2309 американских семей, потребление оказалось сильнее связано с текущим доходом, чем предсказывала построенная модель. Для домохозяйств с недостаточными накоплениями и ограниченным доступом к кредитам даже временная выплата может заметно увеличить расходы — так исследования смогли оценивать эффект бюджетных мер с учетом финансового положения получателей доходов.
Второй лауреат, Майкл Вудфорд, разработал модель, в которой расходы потребителей, цены компаний и ставка центробанка определяются во взаимосвязи.
Это позволяет оценить, как изменение ставки повлияет на спрос, производство и инфляцию, учитывая ожидания потребителей и компаний. Компании в модели устанавливают цены на свою продукцию и не могут мгновенно их пересматривать. Поэтому при падении спроса они сокращают выпуск и потребность в работниках, а при его увеличении — наращивают производство. Это позволяет объяснить, как процентная политика через спрос влияет на выпуск и занятость.
Совместная работа Майкла Вудфорда и Хулио Ротемберга 1997 года позволила применить эту модель к американской экономике и сравнить последствия разных вариантов процентной политики регуляторов. Майкл Вудфорд систематизировал и развил эти исследования в книге «Interest and Prices» («Процент и цены», 2003), что стало основой современной неокейнсианской теории денежной политики.
Основное открытие разработанной модели — зависимость сегодняшнего спроса от ожидаемых процентных ставок. Одинаковое изменение ставки может дать разные результаты для спроса, производства и инфляции в зависимости от того, как экономические субъекты оценивают дальнейшие действия регулятора. Если участники рынка ждут, что снижение ставки будет длительным, они увеличат текущие расходы сильнее, чем в сценарии ее кратковременного снижения. После кризиса 2008 года при ставках около нуля центробанки активно использовали этот механизм: заявления о сохранении мягкой политики призваны снизить стоимость долгосрочных заимствований и поддержать текущие расходы.
Нобелевский комитет отметил и ограничение рассматриваемой модели: она приписывает обещаниям о далеком будущем неправдоподобно сильное влияние на сегодняшнюю экономику.
Вместе с тем сами авторы оговаривают трудности моделирования реальных ожиданий и поведения компаний, особенно при войнах, пандемиях и резких скачках издержек.
Профессор Франкфуртской школы финансов и менеджмента Саша Штеффен, комментируя награждение, отмечает, что недостаточно изучено и то, как изменение ставки передается компаниям через фонды частного кредитования и других небанковских кредиторов, которые сами частично пользуются банковским финансированием. По его словам, пока недостаточно понятно, как изменение ставки влияет на условия финансирования компаний через эту цепочку и не приводит ли ужесточение денежно-кредитной политики к смещению кредитования из банков в небанковский сектор.