«Крепкий рубль помогает снижать инфляцию»
Исполнительный директор «Альфа-Капитал» в Челябинске о влиянии сильной валюты на экономику
В 2026 году динамика курса национальной валюты характеризовалась высокой волатильностью. В начале года приостановка действия бюджетного правила способствовала временному ослаблению рубля, однако последующий рост мировых цен на нефть и увеличение экспортной выручки обеспечили укрепление курса до значений ниже 71 руб. за доллар. К осени котировки вернулись в диапазон 80–85 руб. за доллар на фоне активизации валютных закупок Минфина и сокращения объемов продаж валюты со стороны экспортеров.
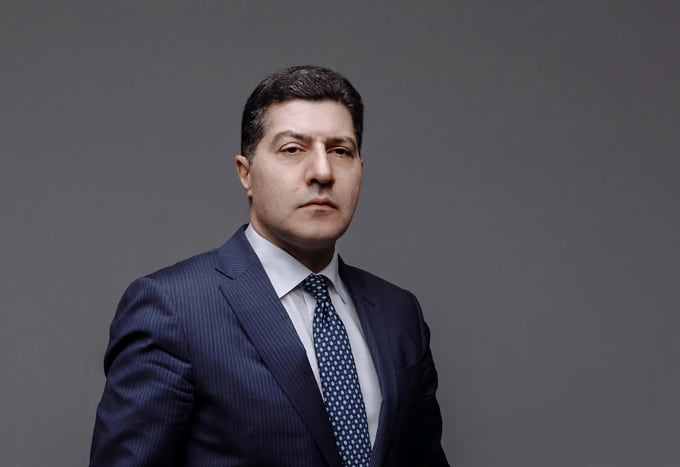
Исполнительный директор УК «Альфа-Капитал» Давид Джанибекян.
фото предоставлено пресс-службой УК «Альфа-Капитал»
Несмотря на текущие колебания, фундаментальные факторы поддержки рубля сохраняются. Исполнительный директор УК «Альфа-Капитал» в Челябинске Давид Джанибекян проанализировал причины устойчивости валюты, ее влияние на экономические показатели и сопутствующие макроэкономические риски.
Рубль остается крепким
Главная причина в том, что изменилась структура валютного рынка после 2022 года. Россия по-прежнему сохраняет профицит внешней торговли, то есть экспорт приносит больше валюты, чем требуется для оплаты импорта. При этом каналов, через которые эта валюта раньше уходила из страны, стало значительно меньше.
Таким образом рубль становится фундаментально крепче. К тому же погашение внешнего валютного долга уменьшает как объем задолженности, так и процентные расходы. Поэтому потребность в иностранной валюте для обслуживания этих платежей также начинает снижаться.
Снизился и спрос на иностранные активы. Возможности для зарубежных инвестиций ограничены, а инфраструктурные риски сделали их менее привлекательными. Раньше все это формировало постоянный спрос на иностранную валюту и способствовало накоплению валютных резервов.
В результате экспорт продолжает формировать устойчивое предложение валюты, тогда как структурный спрос на нее остается относительно низким. Именно этот дисбаланс и создает фундаментальную поддержку рублю.
Помощник для ЦБ
Для российской экономики крепкий рубль имеет заметные преимущества. Главное из них — влияние на инфляцию. Сильная валюта делает дешевле импортные товары, комплектующие и сырье и через этот канал ограничивает рост внутренних цен.
Для Банка России это особенно важно. Исторически периоды устойчивого замедления инфляции в России часто сопровождались укреплением рубля, тогда как его резкое ослабление, наоборот, быстро переносилось в цены. В этом смысле крепкий рубль стал одним из факторов, которые позволяют экономике проходить период охлаждения с меньшим инфляционным давлением. Чем устойчивее будет динамика цен, тем больше пространства появится у ЦБ для дальнейшего смягчения денежно-кредитной политики.
Однако у сильной валюты есть и обратная сторона.
Обратная сторона крепкого рубля
Сильнее всего укрепление рубля чувствуют экспортеры. Компании получают значительную часть выручки в иностранной валюте, но несут большую часть расходов в рублях. Поэтому при укреплении курса их рублевая выручка и рентабельность снижаются.
Особенно заметно это в нефтегазовом секторе, где крепкий рубль в сочетании с низкими ценами на нефть ограничивает денежные потоки и возможности для инвестиций. В частности, компании осторожнее относятся к расширению бурения, что в перспективе может отражаться уже на объемах добычи.
При этом крепкий рубль в сочетании с высокой ставкой в целом заметно охлаждает экономику. Дорогие деньги не позволяют в полной мере использовать одно из его ключевых преимуществ: наращивать инвестиционный импорт, прежде всего закупки станков и оборудования.
Что может ослабить рубль
Несмотря на фундаментальную поддержку, это не означает, что курс будет оставаться на одном уровне. Скорее речь идет о том, что для устойчивого ослабления валюты необходим более существенный сдвиг в балансе спроса и предложения.
Одним из факторов может стать изменение бюджетного правила. Операции государства с валютой сглаживают влияние нефтяных цен на курс, поэтому изменение их объема способно сдвинуть равновесие на рынке.
Дополнительное влияние в 2027 году может оказать ожидаемое снижение цены отсечения нефти до 50 долл. за баррель. В этом случае больше нефтегазовых доходов будет направляться в ФНБ, а спрос на валюту со стороны государства вырастет. Это может привести к ослаблению рубля и усилить инфляционное давление, что, в свою очередь, может потребовать более жесткой политики ЦБ.
Другой риск связан с состоянием экономики. Глубокий спад может усилить неопределенность и привести к росту спроса на иностранную валюту. В таком случае давление на рубль будет связано уже не столько с торговым балансом, сколько с ухудшением ожиданий и стремлением сократить рублевые риски.
При этом постепенное снижение ключевой ставки само по себе вряд ли станет достаточным условием для сильной девальвации. Структурный спрос на валюту остается заметно ниже, чем несколько лет назад, и именно этот фактор продолжает поддерживать рубль.
Что определит курс
В базовом сценарии курс до конца года может оставаться в диапазоне 75–85 рублей за доллар. Такой уровень сохраняет дезинфляционный эффект крепкой валюты, но одновременно несколько смягчает давление на экспортный сектор.
В 2027 году фундаментальные условия для крепкого рубля сохранятся. Курс может оставаться волатильным под влиянием внешних событий или бюджетных операций, но для устойчивого перехода к заметно слабому рублю потребуется изменение гораздо более фундаментальных условий.