


Высокодоходный максимум
Небольшие компании воспользовались шансом занять у частников
В 2023 году суммарный объем размещений высокодоходных облигаций (ВДО) вырос более чем вдвое, до 106 млрд руб. С начала года эмитенты данного сектора заняли еще более 10 млрд руб. Основными их покупателями выступают частные инвесторы, которых привлекает доходность таких бумаг, значительно превышающая доходность банковских депозитов и облигаций качественных эмитентов. В ближайшие годы рынок ВДО будет прирастать на 15–25% в год, считают участники рынка.

Константин Кокошкин / Коммерсантъ
Купить фотоДля внутреннего долгового рынка России 2023 год стал самым успешным за всю его историю. По данным Cbonds, компании и банки провели более 1,2 тыс. рыночных размещений более чем на 5 трлн руб. Оживление наблюдалось не только в сегменте эмитентов первого и второго эшелона, но и в части высокодоходных облигаций (с кредитным рейтингом от BBB и ниже или без рейтинга). По оценкам главного аналитика долговых рынков БК «Регион» Александра Ермака, в 2023 году было размещено 149 выпусков ВДО 93 эмитентов на общую сумму около 105,7 млрд руб. Это в 2,9 и 2,3 раза больше по количеству выпусков и эмитентов соответственно и в 9,5 раза выше по объему размещенных облигаций, чем в 2022 году.
Среди эмитентов ВДО преобладают строительные и микрофинансовые компании, предприятия сектора торговли и лизинговые компании, отмечает Банк России в «Обзоре финансовых инструментов» за 2023 год. На данные сектора, по оценкам регулятора, приходится 73% от стоимости всех выпусков высокодоходных облигаций.
Высокая активность эмитентов ВДО сохранилась и в 2024 году. По данным Александра Ермака, за 2,5 месяца состоялось размещение 33 выпусков ВДО 30 эмитентов на общую сумму более 10 млрд руб. Это в 2,54 и 2,5 раза больше по количеству выпусков и числа эмитентов соответственно, но на 3,3% ниже по объему размещенных облигаций за аналогичный период 2023 года.

Активность эмитентов сохраняется, несмотря на высокую ключевую ставку Банка России. В декабре ЦБ довел ее до 16% — максимума с марта 2022 года. За год она выросла более чем вдвое, что сказалось на стоимости заимствований для эмитентов, включая размещающих ВДО. Рост по таким бумагам был менее значительным. По оценке господина Ермака, в 2024 году ВДО размещались со средним купоном 19,33% годовых и со средней доходностью 19,01%, что на 334 и 185 базисных пунктов (б. п.) выше значений аналогичного периода 2023 года. В результате менее значительного подъема ставок, чем ключевая, спред таких бумаг к G-кривой ОФЗ снизился на 194 б. п., до 708 б. п.
Такая аномалия связана с высокой популярностью таких бумаг у частных квалифицированных инвесторов, которые выступают основными их покупателями. По данным руководителя IR-проектов департамента корпоративных финансов «Цифра брокер» Анастасии Пузановой, в среднем по рынку доля участия таких инвесторов в выпусках ВДО составляет 80–100% от объема размещения.
Частных инвесторов привлекает высокая доходность таких бумаг в сравнении с такими инструментами, как облигации более надежных эмитентов и банковские депозиты. «Медиана доходности рынка ВДО сейчас составляет 18,2%, а средневзвешенные ставки по депозитам в январе 2024 года, по данным Банка России, составили 14,3%»,— отмечает управляющий директор департамента рынков капитала Совкомбанка Денис Козлов. Эмитенты ВДО имеют меньшие санкционные риски в сравнении с крупными заемщиками, что, как считают в Банке России, является одной из причин их популярности.
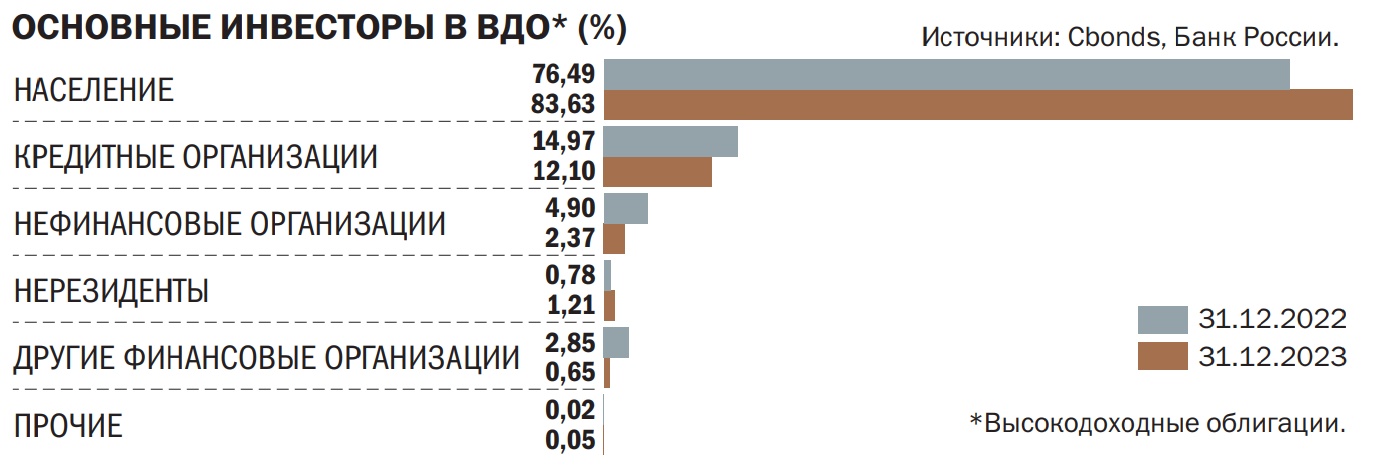
Для институциональных инвесторов такие бумаги чаще неинтересны из-за их политики рисков, а также ввиду относительно небольшого объема выпусков, ограничивающих для них ликвидность на вторичном рынке. По оценкам ЦБ, объем торгов ВДО в сентябре—декабре минувшего года составлял 1,5–2 млрд руб. в месяц, что почти вдвое ниже пиковых значений середины года и многократно уступает показателям облигаций эмитентов первого и второго эшелонов. Менее высокая ликвидность таких бумаг не отпугивает частных инвесторов, так как они входят в них небольшими портфелями. Как отмечает Денис Козлов, на первичном рынке средняя сделка составляет 100–150 тыс. руб., то есть розничный инвестор такой пакет может продать на вторичном рынке в течение одной торговой сессии.
В связи с тем, что основные эмитенты высокодоходных облигаций относятся к растущему малому или среднему бизнесу, риски подобных инвестиций выше, чем с облигациями эмитентов первого и второго эшелона.
И, как отмечает Анастасия Пузанова, разнообразнее — от привычных кредитного и рыночного до рисков, связанных с зависимостью бизнеса от основателя. Поэтому частные инвесторы, интересующиеся высокодоходными облигациями, должны тщательно следить за эмитентами, их финансовым состоянием и положением дел в отрасли.
При таких инвестициях стоит учитывать повышенные риски дефолта эмитента, то есть когда компания не может осуществлять своевременные выплаты процентов или основного долга. Это явление нередко для мусорных облигаций, к которым относятся ВДО, не только на российском, но и на рынках развитых стран. «Главная задача инвестора — правильно диверсифицировать свой портфель, чтобы потери от дефолтов были покрыты доходностью остальных эмитентов»,— советует Денис Козлов. Для этого инвесторам доступен выбор более чем 350 выпусков облигаций и статистика дефолтов по уровню рейтинга от рейтинговых агентств.
Участники рынка ждут дальнейшего расширения рынка ВДО как за счет уже вышедших на рынок эмитентов, так и новых, которые все чаще выбирают облигации вместо банковских кредитов. По оценкам Совкомбанка, в ближайшее три года рынок ВДО будет расти на 15–25% каждый год, даже несмотря на высокие ставки. «Эмитенты, разместившие облигации за последние три-четыре года, редко уходят с рынка облигаций обратно в банковское кредитование, так как для них удобство этого инструмента уже несомненно»,— отмечает Денис Козлов.
В случае перехода Банка России к более мягкой ДКП активность эмитентов ВДО может вырасти, в том числе за счет притока на рынок новых инвесторов. Анастасия Пузанова обращает внимание, что ставки банковских депозитов уже начали снижаться, а сроки — сокращаться, что делает высокодоходные облигации еще более привлекательными. «В высокодоходных облигациях все еще можно найти выпуски сроком три-пять лет с существенной премией к ключевой ставке»,— подчеркивает госпожа Пузанова.
"Деньги". Приложение №4
от 21.03.2024, стр. 8