


Нервный евро
|
Нервный евро |
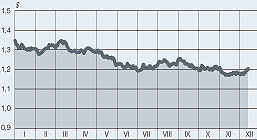
Динамика курса ЕВРО к ДОЛЛАРУ США в 2005 году
Неоправдавшиеся долгосрочные прогнозы
Например, 4 января был обнародован протокол заседания комитета по открытым рынкам ФРС, где говорилось об опасности роста потребительских цен. Соответственно, можно было предполагать, что на очередном заседании ФРС 1-2 февраля будут повышены процентные ставки. Евро подешевел, потому что в еврозоне ставки уже долго оставались на низком уровне, поднимать их никто не собирался, а согласно популярной экономической теории, чем выше в стране процентные ставки, тем дороже должна быть ее валюта, потому что найдется много желающих купить номинированные в ней финансовые инструменты, дающие хороший процентный доход. А 7 января министр финансов США Джон Сноу заявил, что американская администрация привержена политике сильного доллара. Раньше такие заявления игроки на валютном рынке рассматривали либо как бессмысленную риторику, либо как операцию прикрытия подлинных планов США. А теперь поверили — и евро еще раз подешевел.
Потом, правда, падение евро приостановилось. В начале февраля он подешевел до $1,28, но потом вернулся к уровню $1,32. Больно уж непривычным выглядело такое быстрое обесценение единой европейской валюты, спекулянты решили немного отыграть назад. Но уже в марте она снова решительно пошла вниз. Потому что раньше все ругали внешнеторговый и бюджетный дефициты в США, а тут вдруг заметили, что и в Европе бюджетных проблем предостаточно. Евросоюз был вынужден нарушить требования пакта о финансовой стабильности и разрешить бюджетным дефицитам отдельных стран превышать предел 3% ВВП, если правительства найдут рациональное обоснование. Между тем пакт и был придуман для того, чтобы придать вес евро: мол, это не какая-то инфляционная валюта, которая печатается для покрытия бюджетного дефицита. Стоило министрам финансов еврозоны только предложить смягчить требования, как евро тут же подешевел на один цент.
Неоправдавшиеся краткосрочные прогнозы
Как раз они и оказались ближе всех к истине. За май евро упал сразу на 3% и оказался дешевле $1,25. Играя против европейской валюты, спекулянты указывали на хорошее состояние американской экономики (рост ВВП в первом квартале составил 3,5%) и отсутствие экономического роста в странах еврозоны. Американские власти для борьбы с инфляцией могли и дальше повышать процентные ставки. Европейцам же было впору процентные ставки снизить, чтобы хоть как-то стимулировать рост. А ниже символического уровня $1,25 евро упал после референдума во Франции, положившего конец надеждам на дальнейшую политическую интеграцию Европы: все решили, что нанесен удар и по валютной интеграции.
Первое полугодие 2005 года кончилось с курсом евро $1,2. Июль начался с падения евро до $1,186, самого низкого уровня с мая 2004 года. Спекулянты забыли о внешнеторговом дефиците США и помнили только о том, что ФРС подняла процентную ставку до 3,25% годовых. Они решили, что уже в обозримом будущем ставка будет поднята до 4% и, таким образом, вдвое превысит существующую в еврозоне и долларовые активы будут в два раза более доходными, чем активы в евро. Преодоление психологически важного рубежа $1,2 произвело на всех большое впечатление, и ожидался штурм рубежа $1,175 — самого низкого уровня, достигнутого в 2004 году. Штурма не произошло, и пару месяцев евро даже стоил дороже $1,2.
Однако слабость есть слабость, и в сентябре евро снова стоил меньше $1,2. Играя против евро, валютные спекулянты снова ссылались на разницу в процентных ставках между еврозоной и США. Особенно их вдохновило, что 20 сентября ФРС в очередной раз подняла процентную ставку на 0,25 пункта — до 3,75%. Спекулянты опасались, что ураган Катрина заставит главу ФРС Алана Гринспена вновь спасать Америку с помощью дешевого кредита, как он это делал после терактов 11 сентября. Однако ФРС дала понять, что американское производство не нуждается в спасении.
Тяжелый удар по евро нанесли выборы в Германии, которые закончились тем, что страна на время осталась без канцлера. Стало очевидно, что Германия переживает не только экономический, но и политический кризис. Между тем именно на базе немецкой марки (и немецкой экономики) был когда-то построен европейский валютный союз.
В октябре появились обстоятельства, которые могли бы сыграть в пользу евро. Джордж Буш назвал имя преемника главы ФРС Алана Гринспена — своего экономического советника Бена Бернанке. Спекулянты тут же предположили, что последний не является таким же несгибаемым поборником постоянного повышения ставок. Кроме того, появились предположения, что европейский ЦБ в этом году для борьбы с инфляцией все-таки повысит ставку. Однако даже это не помогло. Евро большую часть месяца еле дотягивал до $1,2.
В ноябре начались беспорядки во Франции, и евро продолжил свое падение. Не помогло даже решительное заявление главы Европейского центрального банка Жан-Клода Трише: "После двух с половиной лет удержания ставки на минимальном уровне я считаю, что управляющий совет ЕЦБ готов к ее повышению". В декабре ставки действительно были повышены, но за евро все равно давали лишь $1,17-1,18.
Особенно удивляться произошедшему в 2005 году падению евро не стоит. Даже по формальным признакам единая Европа находится в плохом финансовом состоянии. У Италии, например, бюджетный дефицит в 2005 году, по прогнозам, должен был составить 4,3% ВВП, а у Португалии вообще превысить 6%. В США, конечно, дефицит тоже большой, но, во-первых, все привыкли считать ценные бумаги, которые американское правительство выпускает для покрытия дефицита, прекрасным вложением средств, так что дают этому правительству взаймы с большим удовольствием; а во-вторых, в США дефицит, так сказать, один, а в странах еврозоны таких дефицитов много, и каждая страна расширяет расходы, не особенно заботясь о том, как это скажется на евро (и других странах зоны).
Национализм против евро
Когда в 2002 году евро перешел в наличную форму, граждане европейских стран вместо радости испытали раздражение. В сентябре того года в Греции и Италии прошли массовые акции протеста потребителей, недовольных резким ростом цен на товары после перехода на новую валюту. Так, по данным Института по защите прав потребителей Греции, за девять месяцев после отмены драхмы цены в греческой розничной торговле повысились в среднем на 15%, потребительская активность населения упала на 76%, а посещаемость ресторанов снизилась на 31%.
Это раздражение с тех пор только накапливалось. А если граждане какой-либо страны недолюбливают собственную валюту, то как она может понравиться мировому валютному рынку? Некоторое время в наличных евро для этого рынка был элемент новизны, и спекулянты играли именно на этой новизне: мало ли, может, евро действительно покажет себя валютой намного лучше доллара. Не показал — и спекулянты потеряли к евро интерес.
СЕРГЕЙ МИНАЕВ
Журнал "Коммерсантъ Деньги" №1
от 09.01.2006, стр. 72