


Скандальное стечение обстоятельств в США
|
Скандальное стечение обстоятельств в США |
 |
| Фото: Reuters |
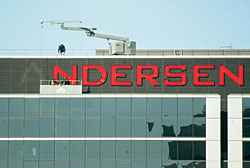
| То, что всемирно известная компания Arthur Andersen, оказывавшая аудиторские услуги Enron, не замечала нарушений, свидетельствует либо о непрофессионализме, либо — о преступном сговоре |
Следует отметить, что американские корпорации традиционно отличались от западноевропейских и японских (уж не говоря о том, что они отличаются от корпораций в России и других развивающихся странах).
Возмем начало 1990-х годов. В Японии тогда 80% акций принадлежало юридическим лицам: производственным корпорациям и финансовым организациям, в частности, банкам и страховым компаниям (финансовым организациям принадлежит около 40% всех японских акций). Юридические лица в Японии владеют акциями предприятий для того, чтобы обеспечить себе контроль на деятельностью этих предприятий и не склонны эти акции продавать. Поэтому они не склонны придавать особого значения прибыльности предприятий и соответствующему увеличению продажной цены акций. В Германии, являющейся в данном случае типичным примером западноевропейского подхода к корпорациям, акциями компаний, котирующимися на бирже, также владели в основном юридические лица: производственные корпорации (42%), страховые компании (12%) и банки (10%). Относительно большая доля акций, находящихся у производственных корпораций, вызвана тем, что в Германии популярно объединение компаний путем перекрестного владения акциями. Кроме того, на предприятиях часто создаются корпоративные пенсионные фонды для своих сотрудников, которые вкладывают деньги в акции самих этих предприятий. А в США, напротив, большая часть акций принадлежала частным лицам — 56%. Правда, главными акционерами крупнейших американских корпораций были все-таки институциональные инвесторы (пенсионные фонды и страховые компании) — у них было 60-80%. Однако, пенсионные фонды и страховые компании, как и частные лица, покупали акции для того, чтобы их в дальнейшем продать, заработав на росте курса. Поэтому акционеры были чрезвычайно озабочены прибыльностью американских предприятий (ведь именно она приводит к росту курса акций), но вовсе не стремились так уж контролировать управляющих корпорациями. В сущности, даже общественное мнение в США подчеркнуто плохо относится с любым попыткам владельцев акций установить контроль над деятельностью управляющих (эти попытки расцениваются как желание "алчных дельцов Уолл-Стрит господствовать над свободной Америкой"). Поэтому акционеры, чем-либо недовольные в деятельности управляющих, не пытаются поправить положение, а просто продают акции. Так сказать, голосуют ногами (такое поведение акционеров даже получило название "правило Уолл-Стрит").
 |
| Фото: АР |
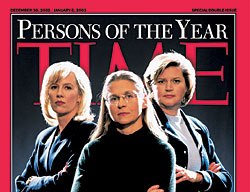
| Синтия Купер (компания WorldCom), Шеррон Уоткинс (корпорация Enron) и Колин Роули (ФБР) были признаны журналом Time "людьми 2002 года" — именно они уличили американский бизнес в финансовых нарушениях |
В 1999-2000 годах произошло следующее. Курс акций замечательно вырос. Например, за 1999 год индекс Dow Jones увеличился на 24% (соответственно, именно настолько в среднем подорожали американские акции) и к 23 декабря того года достиг рекордного уровня в 11405 пунктов. Индекс NASDAQ, отражающий котировки компаний, занимающихся высокими технологиями, вообще увеличился за 1999 год на 81%. Правда, в 2000 году бывали и периоды падения, однако именно на этот год приходятся новые рекорды Dow Jones, который превышал 11700 пунктов (для сравнения: в декабре 2002 года индекс Dow Jones составлял всего 8500 пунктов). Почему стали так быстро дорожать акции? Потому что иностранцы, прежде всего западноевропейцы, решили, что американские акции являются очень привлекательным объектом для инвестиций и на них можно заработать хорошие деньги (иными словами, начали вести себя, как американцы). Речь идет прежде всего о западноевропейских институциональных инвесторах. Если в 1991 году английские пенсионные фонды вкладывали 15% своего капитала в иностранные акции, то в 2000 году — 20%. Японские фонды в 1991 году вкладывали 0%, а в 2000 году — 25%. Для немецких фондов в эти цифры составляли соответственно 0,6% и 8%. За весь 1998 год иностранцы (не только, естественно, пенсионные фонды) купили американских акций на $43 млрд, а в 1999 году за только за первое полугодие — на $60 млрд (из них англичане почти на $30 млрд, а немцы — на 7 млрд). Такой большой спрос вызывал рост курса акций. И чем больше рос курс, тем более привлекательным объектом инвестиций для иностранцев становились американские акции. Совершенно естественно, что сами американцы чрезвычайно вдохновились и постарались также не отставать от иностранцев. Как заявил один из участников биржевого опроса, проведенного агентством Dow Jones в январе 2000 года: "было бы глупо не покупать акции, если они так растут". Как обстояли дела с прибыльностью корпораций? Она неплохо росла, потому что американские граждане почувствовали себя очень богатыми (ведь пакеты акций, которыми располагает 50% работающего населения США, чрезвычайно увеличились в цене) и стали расширять потребительские расходы. Американские корпорации могли просить за свои товары хорошую цену — Алан Гринспен даже начал опасаться ускорения инфляции.
Поддержание этой прибыльности стало как никогда важным для управляющих этими корпорациями. Не отчитайся они перед акционерами в высоких прибылях, акционеры бы использовали "правило Уолл-стрита" ( данном случае, не только американские акционеры, но и иностранные). Зачем держать у себя акции неприбыльной компании (которые будут только падать), когда на рынке полно акций компаний прибыльных (которые будут только расти). И корпорация выглядела бы очень плохо. Более того, не отчитайся управляющие в высоких прибылях, они сами бы очень пострадали в финансовом отношении, потому что сами располагали большими пакетами акций собственных корпораций и получали зарплату опционами (то есть гарантией на получение этих акций в будущем). Соответственно, подорожание акций давало им значительный денежный выигрыш, подешевение — убытки.
 |
| Фото: AP |
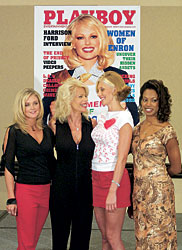
| Скандал вокруг Enron сделал это название столь известным рядовому американцу, что журнал Playboy не преминул этим воспользоваться. Фотографии десяти сотрудниц обанкротившейся компании были опубликованы в августовском номере журнала |
А в 2001 году курс американских акций стал падать. Потому что все как-то сразу поняли, что в современных условиях при ожесточенной конкуренции очень большую прибыль получать неоткуда. Нужно снижать и издержки и цены, чтобы привлечь покупателей. А если прибыльность не может быть высокой, то акции не могут принести большого дохода — и нужно их не покупать, а продавать. Первыми от акций стали избавляться сами управляющие: за 2001 год в США количество желающих получать зарплату не деньгами, а опционами сократилось на 15%. А в 2002 году стало выясняться, что же происходило с бухгалтерской отчетностью в предыдущие годы. Кое-что выявляли контролирующие органы, а кое в чем добровольно признавались сами управляющие. А что уж там скрывать, если акциям всех корпораций, не только проштрафившихся, уже падать больше некуда. Дело дошло до того, что признания той или иной корпорации в финансовых нарушениях вызывало большой интерес покупателей к ее акциям — ведь теперь они настолько подешевеют, что их можно будет выгодны их скупить.
Когда следует ожидать новых финансовых скандалов в США, подобных скандалам 2002 года? Тогда, когда американские акции будут снова безудержно расти, и для управляющих будет позором не получать грандиозную прибыль. При нынешней придирчивости потребителей на мировом рынке и все более усиливающейся конкуренции американских корпораций с иностранными — очень нескоро.
СЕРГЕЙ МИНАЕВ
Крупнейшие банкротства в истории США*
Журнал "Коммерсантъ Деньги" №1
от 13.01.2003, стр. 42