


Нефтяной ключик
|
Нефтяной ключик |
Российская экономика полностью зависит от мировых цен на нефть. Низкие нефтяные цены в 1998 году явились одной из основных причин августовского дефолта. Высокие цены в 1999 году — главной причиной 9% роста ВВП.
Однако переизбыток нефтедолларов губителен для отечественной экономики. В 2000 году, несмотря на то что цены на российскую нефть достигли своего пика (11 сентября Urals стоила более $35 за баррель), темпы роста упали почти вдвое. Дело в том, что излишний приток нефтедолларов увеличивает реальный курс рубля, а значит, и цены на отечественные товары. В 2002 году кривая цен на Urals в целом была благоприятна для российской экономики. Средняя цена составила около $24 за баррель. Это позволило Минфину выполнить все бюджетные обязательства и накопить резерв для погашения в будущем году внешнего долга. Рост реального курса рубля был не таким большим, как в предшествующие два года.
График колебаний нефтецен свидетельствует еще и о тщетности попыток российского правительства реально влиять на мировой нефтерынок. Самые низкие цены были зафиксированы в I квартале 2002 года, когда Россия поддержала ограничения по добыче и экспорту нефти, введенные странами ОПЕК. С апреля цены поползли вверх: тогда вице-премьер Алексей Кудрин заявил в Нью-Йорке, что Россия выходит из режима ограничений. В целом же благоприятная для России ситуация на нефтерынке определяется давно уже не действиями ОПЕК, а политикой крупнейших потребителей нефти — странами Запада. Они заинтересованы в относительно невысоких ценах — около $18 за баррель. Однако пока остается неясной ситуация вокруг Ирака, кривая цен на Urals будет вслед за маркой Brent стремиться вверх.
 |
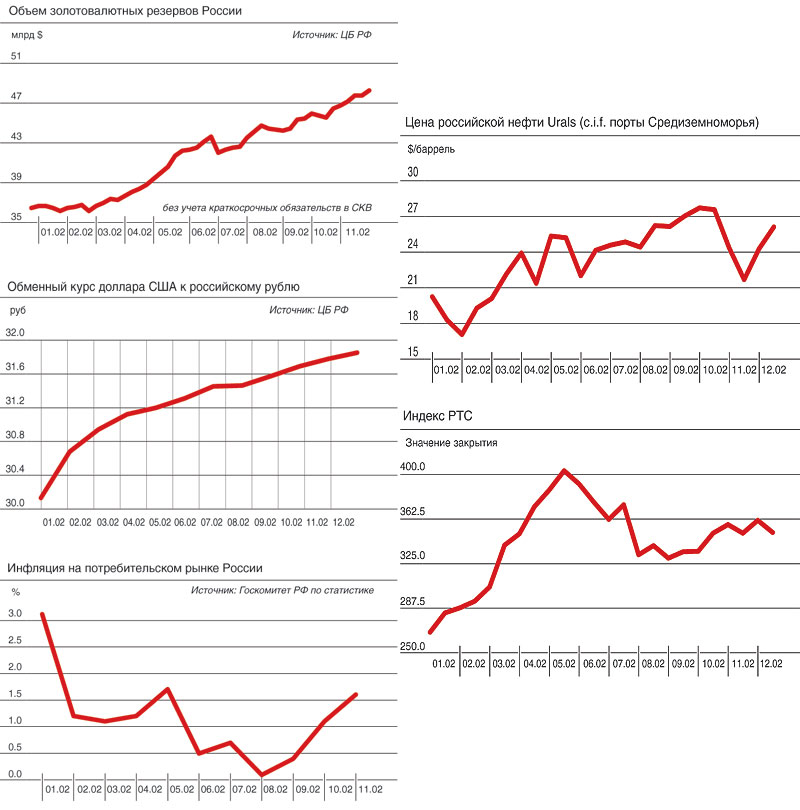 |
Естественно, существует и прямо пропорциональная зависимость между ростом нефтецен и золотовалютными резервами ЦБ. Согласно нынешнему закону о валютном регулировании и валютном контроле 50% экспортной валютной выручки нужно продавать на внутреннем рынке. Главным покупателем нефтедолларов является ЦБ. Поэтому 40% рост резервов ЦБ в течение 2002 года неудивителен. Отметим также верность руководства ЦБ политике накопления огромных золотовалютных резервов. 15 марта 2002 года ушел в отставку главный апологет этого курса Виктор Геращенко. Но и сменивший его либерал Сергей Игнатьев не отступил ни на йоту от завещания своего куда более консервативного предшественника.
Значительные золотовалютные резервы (более $47 млрд) позволили руководству ЦБ сдержать в 2002 году рост номинального валютного курса в пределах 4%. Относительно недорогой доллар выгоден тем покупателям, которые предпочитают некачественным отечественным товарам качественные импортные. Не случайно импорт в 2002 году рос значительно быстрее, чем внутреннее производство. В будущем году (кстати, цены на нефть в 2003 году будут, скорее всего, близки к нынешним показателям), по прогнозам независимых аналитиков, средний курс доллара не переступит порога в 32,3-32,7 руб. за доллар. То есть вырастет не более чем на те же 4-5%, как и в 2002 году.
Темпы инфляции в России, безусловно, зависят от множества макроэкономических факторов, например от номинального и реального валютных курсов. Последние в этом году росли, а значит, цены на товары также должны были расти. Однако кривые инфляции на потребительском рынке и роста курса доллара не совпадают. Что на самом деле неудивительно. Во-первых, есть сезонные спады цен на продовольственные товары. Во-вторых, Госкомстат не свободен от правительственных вмешательств во время подсчета данных. Поэтому самые высокие показатели инфляции традиционно фиксируются Госкомстатом в январе, когда членам правительства не до вмешательства в дело статистиков.
КОНСТАНТИН СМИРНОВ
Журнал "Коммерсантъ Деньги" №1
от 13.01.2003, стр. 70