


«Ставки по факторингу практически сравнялись с классическим кредитованием»
Региональный директор ОО «Ростовский» Южного филиала ПАО «Промсвязьбанк» Лариса Чураева уверена: выход финансового рынка из кризиса зависит не только от экономической политики государства, но и от стратегий самих банков. Большое значение при этом придается факторингу.
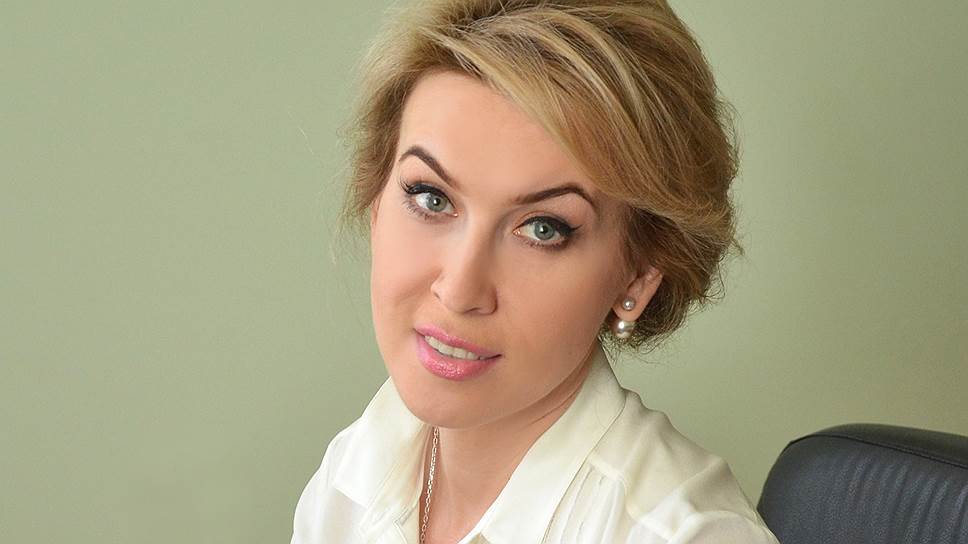
Региональный директор ОО «Ростовский» Южного филиала ПАО «Промсвязьбанк» Лариса Чураева.
—Какие реалии экономической ситуации в 2015 году в наибольшей степени повлияли на развитие факторинга? Как на их воздействие реагирует рынок?
— Рост рынка существенно замедлился. Причем данная тенденция проявила себя еще во втором полугодии 2014 года и продолжилась в текущем году. В начале года ключевая ставка ЦБ составила 17%, что вызвало отток ряда клиентов. Часть клиентов сократила торговые обороты, часть клиентов «отсеяли» сами факторы по причине высоких рисков. Обострилась конкуренция за клиента с хорошим финансовым состоянием, в том числе с низкой кредитной нагрузкой и качественными дебиторами.
В настоящее время акцент делается на скорость принятия решений по открытию факторинговых лимитов. Игроки рынка разрабатывают программы, дающие возможность сократить срок между первым обращением клиента и началом финансирования. В ПСБ действуют программы, позволяющие сократить этот срок до пяти банковских дней. У нас уже установлены лимиты на более чем 60 торговых сетей страны и компании ТОП-400, выступающих в роли дебиторов. В финансовой устойчивости этих компаний мы уверены, она прозрачна и стабильна.
— Эти поставщики должны быть крупными компаниями или допускается работа с малым и средним бизнесом?
— Факторинг подходит любой компании, работающей на условиях отсрочки платежа. Малый, средний или крупный бизнес — не имеет значения. Отсутствие требований по обеспечению, финансирование до 100% от суммы поставки, снижение кредитной нагрузки, более простая процедура принятия решений по сравнению с кредитами — все это и многое другое привлекает компании в факторинге.
Сейчас, несмотря на непростые рыночные условия, мы отмечаем растущий интерес со стороны корпоративного бизнеса к факторингу. Этот интерес связан в том числе с тем, что ставки по факторингу практически сравнялись с классическим кредитованием. А преференций, которые дает факторинг бизнесу, на порядок больше. Это управление дебиторской задолженностью, страхование рисков неоплаты, финансирование больших объемов отгрузок в течение 24 часов. Но самое главное — факторинг не отражается как кредитное обязательство на балансе предприятия, что, безусловно, один из самых главных плюсов на текущий день для любого предприятия.
—Какие виды факторинга сегодня наиболее востребованы?
—Если смотреть в целом по России, то, согласно исследованию Ассоциации факторинговых компаний (АФК), по итогам 1-го полугодия 2015 года доли отдельных видов факторинга не претерпели каких-то существенных изменений. По-прежнему на рынке и у нас востребован в первую очередь факторинг с регрессом. Согласно исследованию АФК, по итогам 1-го полугодия 2015 года на факторинг с правом регресса пришлось до 55% совокупного оборота, доля безрегрессного факторинга — 31%. Объем импортного факторинга в силу общеизвестных причин резко просел на 57%, а экспортный наоборот вырос на 30%. Такая тенденция отражает результат обвала национальной валюты и сохранение внешнеполитической и экономической напряженности.
— Из каких составляющих складывается стоимость факторинговых услуг?
— Как правило, стоимость факторинга является суммой трех слагаемых: комиссии за обработку документа, отдельной платы за факторинговое обслуживание и комиссии за пользование денежными ресурсами. При этом банк-фактор вправе самостоятельно определять свою ценовую политику. Размер комиссий может варьироваться в зависимости от финансового состояния клиента, отрасли, в которой он работает, сезонности бизнеса, объема и качества дебиторской задолженности, передаваемой на факторинговое обслуживание, и даже от деловой репутации.
— Изменился ли в связи с кризисом подход к оценке клиента со стороны факторов?
— Если говорить об условиях, которые фактор предъявляет к клиентам, банки стали больше внимания уделять порядку верификации — проверке подлинности документов во избежание мошеннических действий.
— Какие перспективы вы видите сегодня для факторинга?
— Российский рынок факторинга достаточно объемен — 2 триллиона оборота в год, но при этом он имеет все возможности к значительному росту. Успех факторинга в 2015 году зависит, в первую очередь, от таланта и креативности мышления людей, работающих на рынке. В условиях кризисных явлений в российской экономике команда факторинга ПСБ будет стремиться не только сохранить ключевые активы в 2015 году, но использовать все возможности для раскрытия потенциала роста в будущем.
"Экономика региона". Приложение №155
от 27.08.2015, стр. 10