

Апартаменты, или "офисные квартиры", начинают продавать в кредит, обещая при этом те же ставки, что и по обычной ипотеке. Правда, банки все равно компенсируют риски кредитования такой недвижимости, ужесточая условия выдачи ипотеки. Но дело того стоит.
Особый статус
Апартаменты — особый формат на рынке недвижимости: законодательно они относятся к нежилому фонду, однако используются для проживания. Главное отличие от обычной жилой недвижимости — отсутствие возможности регистрации в них на постоянной основе.
Такие "бизнес-квартиры" обычно приобретаются менеджерами и бизнесменами как второе жилье поближе к офису. Эти объекты расположены в престижных местах и, в отличие от обычных элитных квартир, обеспечены дополнительным гостиничным сервисом. Кроме того, статус коммерческой недвижимости освобождает такие объекты от ограничений перепланировки, а купить их можно до официальной сдачи объекта в эксплуатацию и без соблюдения требований закона о долевом строительстве.
По данным компании Contact Real Estate, в начале года апартаменты составляли более трети предложения первичного жилья в центре Москвы. Причем, отмечают участники рынка, в ближайшее время предложение таких объектов будет только увеличиваться. "В перспективе трех-пяти лет доля апартаментов на столичном рынке существенно увеличится,— прогнозирует директор департамента продаж элитной недвижимости компании Penny Lane Realty Александр Зиминский.— В частности, из-за стагнации офисного сегмента девелоперы начали активно перепрофилировать площади в новый формат".
Сейчас на рынке представлены объекты в комплексах разной степени готовности в различных районах столицы и ближайшего Подмосковья — ЖК "Резиденция Знаменка" и МФК Imperia Tower, МФК "Город столиц", Smolensky De Luxe и Karetniy Plaza, подмосковный ЖК "Новые Вешки" и других. По данным компании Panny Lane Realty, суммарная площадь проектов, заявленных к реализации, превышает 1 млн кв. м. Только на территории "Москва-Сити" будет построено около 180 тыс. кв. м апартаментов. Цена за такой метр на столичном рынке варьируется от $7 тыс. до $25 тыс. в зависимости от местоположения, качества и степени готовности объекта.
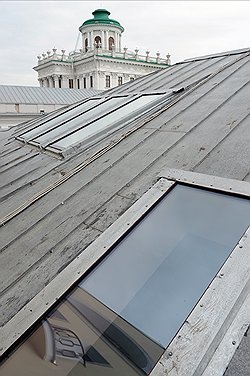
"Резиденция Знаменка" — комплекс апартаментов в самом центре, рядом с Домом Пашкова
Фото: Михаил Синицын, Коммерсантъ
Проблема оценки
Увеличение предложения, а также активизация спроса покупателей на эти объекты обусловливают появление новых схем продаж, в том числе с привлечением кредитных ресурсов. Если раньше апартаменты, как правило, продавались без привлечения кредита в силу специфичности объекта и настороженного отношения к нему, теперь, отмечают участники рынка, ситуация постепенно меняется. Правда, пока доля подобных сделок невелика. "Приобретение апартаментов в кредит набирает популярность, вместе с тем в количественном выражении доля таких сделок все еще составляет не более 5% от их общего числа",— отмечает руководитель департамента ипотеки и кредитов компании "НДВ-Недвижимость" Андрей Владыкин.
Рост популярности ипотеки связан с особым статусом покупателей апартаментов. "Многие покупатели апартаментов стремятся получить кредит не потому, что у них не хватает собственных средств, а для того, чтобы не изымать деньги из бизнеса, где отдача намного превышает процент по ипотеке",— говорит Александр Подусков, директор по продажам компании KR Properties.
А небольшой объем кредитных продаж объясняется в первую очередь особенностями апартаментов как объекта залога: они относятся к коммерческой недвижимости, обладают уникальными свойствами, обременены дополнительными рисками. Часто девелоперы предлагают весьма специфические объекты, например расположенные на первых этажах здания, с отдельным входом. Найти значительное количество аналогов для адекватной оценки банку трудно. Поэтому банки пока неохотно кредитуют такие объекты. Тем не менее на рынке постепенно появляются предложения кредитных продаж. С привлечением кредитных ресурсов готовы продавать апартаменты, например, в Penny Lane Realty, которая реализует совместный проект с ВТБ 24, такие кредиты готов предоставлять Сбербанк, кредитные предложения есть у "НДВ-Недвижимости" и в других компаниях.
Плата за риски
Приобрести апартаменты с помощью стандартного ипотечного кредита, целевым назначением которого является покупка квартиры или дома, нельзя. Дело в правовом статусе такой недвижимости. Поэтому стандартных программ ипотечного кредитования на приобретение именно апартаментов банки пока не предлагают. В то же время есть ряд нюансов, позволяющих обойти эти сложности.
"Как вариант может быть предложено кредитование на индивидуальных условиях",— говорит начальник департамента розничных и корпоративных продаж Транскапиталбанка Жанна Панина. "У банков не существует шаблонного подхода к данной услуге,— констатирует директор департамента частного и корпоративного кредитования Penny Lane Realty Роман Строилов.— Например, часть строящихся апартаментов наши партнеры готовы кредитовать по схеме "под залог имеющегося объекта недвижимости", а другие, в том числе строящиеся, можно приобрести в кредит и без залога, просто предоставив стандартный для ипотеки пакет документов".
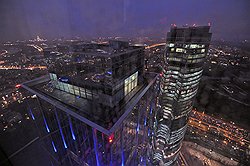
В небоскребах "Москва-Сити" цена апартаментов доходит до $25 тыс. за 1 кв. м
Фото: Дмитрий Лебедев, Коммерсантъ
При этом продавцы и кредиторы обещают невысокие ставки по кредитам на апартаменты. Например, в Транскапиталбанке покупатель апартаментов может претендовать на ставку от 11,5%, при максимально возможной сумме финансирования 45 млн руб. по стандартной ипотечной программе для вторичного рынка жилья. Компания Panny Lane Realty совместно с ВТБ 24 обещает ипотечный кредит на такую покупку по ставкам 9,9-14,95% годовых в рублях и 8,95-11,5% годовых в долларах США.
Тем не менее такая покупка сопряжена с большими расходами в силу высокой рискованности кредита. В компании "НДВ-Недвижимость" отмечают, что за все риски, возникающие при кредитовании покупки апартаментов, банки берут дополнительную плату. По данным департамента ипотеки и кредитов компании "НДВ-Недвижимость", до регистрации права собственности средние ставки по кредитам на апартаменты составляют 16-17%, 15-16% годовых — после регистрации. По стандартным ипотечным программам ставки колеблются в пределах 11-14% годовых. Кроме того, обычно банки готовы давать такие кредиты на более короткий срок — максимум до десяти лет, в то время как ипотеку на обычную квартиру можно взять на срок до 50 лет. Вдобавок, отмечают в "НДВ-Недвижимости", также заемщик может понести дополнительные расходы в виде комиссий банка, которые могут быть оформлены как консультационные услуги банка при получении кредита.
Повышенная осторожность банкиров при кредитовании покупки апартаментов оправдана повышенными рисками, возникающими у них с такими ссудами. Поскольку покупателями выступают активные участники бизнес-процесса, риск дефолта повышается: заемщик фактически зачастую несет предпринимательский риск.
"По сути это все-таки жилая недвижимость, поскольку ее статус обозначается как помещение, предназначенное для проживания без возможности регистрации,— определяет Жанна Панина.— В случае если заемщик прекратит обслуживание кредита, у банка могут возникнуть трудности с реализацией залога".
По мнению экспертов, все сложности с приобретением апартаментов в кредит оправдываются их выгодной стоимостью, покрывающей дополнительные расходы. "Очевидным плюсом апартаментов является их цена: они обходятся покупателю в среднем на 20% дешевле аналогичной квартиры с пропиской",— резюмирует Андрей Владыкин. "Жилье в одном здании с собственным офисом обладает целым рядом весомых преимуществ перед обычной квартирой в многоэтажном доме, а стоит зачастую на 10-15% дешевле",— подтверждают эксперты из Panny Lane Realty.