


Договориться без банкротства
Зампред Поволжского банка Сбербанка рассказал о новых возможностях для бизнеса
В России в 2027 году начнут применяться новые нормы в законодательстве о корпоративном банкротстве, ключевым элементом которых выступает введение инструментов досудебной санации и реструктуризации. Эксперты уверены, что эти нормы позволят должникам обращаться за помощью на ранних стадиях кризиса, а кредиторам — вырабатывать согласованную стратегию поддержки бизнеса.
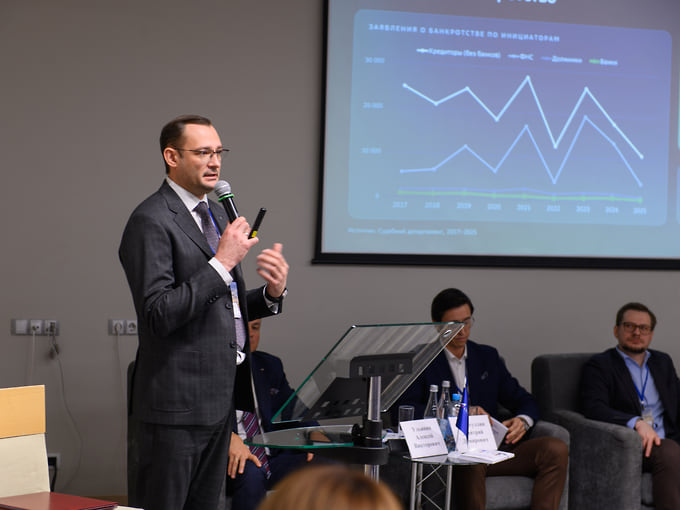
Заместитель председателя Поволжского банка Сбербанка Денис Белозерцев рассказал на Всероссийской конференции «Реструктуризация и банкротство — 2026: от ликвидации к восстановлению бизнеса» о том, какие решения готов рассматривать банк и что должен подготовить заемщик.
Денис Белозерцев привел статистику судебного департамента, согласно которой именно банки реже других кредиторов инициируют банкротство. В частности, на протяжении последних девяти лет кредитные учреждения подают менее тысячи заявлений в год. Для сравнения, в пиковом 2021 году было подано более 28 тыс. заявлений от других кредиторов.
«Мы максимально открыты для общения с клиентом о его проблемах. Более того, мы постоянно призываем наших клиентов оперативно заявлять о них, поскольку заинтересованы в успехе бизнеса», — отметил господин Белозерцев.
Топ-менеджер Сбербанка рассказал о существовании и применении как банковских, так и государственных программ по реструктуризации. Банк может предложить и типовую, и индивидуальную реструктуризацию.
В формальном подходе не заинтересован никто. Для всех важно сохранить бизнес. Уже скоро в следующем году должны заработать новые законодательные механизмы — досудебная санация и реструктуризация. Целью изменений является предотвращение необратимых последствий для предприятий.
Досудебная санация — превентивная мера, которая должна уберечь должника от банкротства. Концептуально соглашение о санации — это аналог досудебного мирового соглашения, должник сможет официально заявить о проблемах и предложить антикризисный план, а при несогласии части кредиторов арбитражный суд вправе утвердить комплексное соглашение об урегулировании, обязательное для всех кредиторов. Нормы о санации могут начать работать уже с 1 января, т. е. на 7 месяцев раньше. Это произойдет, если парламентарии в ближайшее время примут изменения в закон о банкротстве.
Новый механизм реструктуризации предлагает большую вариативность инструментов восстановления платежеспособности для бизнеса. Основные из них — конвертация долгов в акции или доли, увеличение уставного капитала, продажа предприятия, реорганизация, прекращение обязательств через отступное, прощение долга и другие. Управление должником возможно либо прежним менеджментом, либо новым по указанию кредиторов, либо система двух ключей, также управление можно возложить на арбитражных управляющих. Для должника предусмотрены гарантии «защиты от ликвидационной процедуры» — если с заявлением о реструктуризации обратился должник и план реструктуризации не был утвержден по тем или иным основаниям, то автоматически не происходит переход в ликвидационную процедуру, процедура банкротства подлежит прекращению.
Процедура реструктуризации может действовать до четырех лет, и ее срок можно продлевать еще на четыре года. Если что-то не получилось сразу, есть шанс взять еще время для спасения компании.
«Банк всегда готов помочь своему клиенту в сложной финансовой ситуации, ждет открытого, осознанного и честного разговора о проблемах. И чем раньше, тем лучше, чтобы их оперативно решить, не дожидаясь опасной ситуации дефолта или объективного банкротства, когда выхода нет. Законодатель, очевидно, меняет баланс от ликвидационных процедур в сторону реабилитации. Это говорит о том, что нам вместе нужно будет научиться пользоваться этими инструментами и менять культуру антикризисного поведения. Так мы сможем сохранять здоровый бизнес, что пойдет только на пользу экономике страны», — отметил заместитель председателя Поволжского банка Сбербанка.
Планируемая реформа не просто закрепляет текущие практики, а предоставляет участникам рынка новый инструмент для заблаговременного урегулирования долговых отношений, что должно повысить эффективность института банкротства.