


В портфеле поубавилось «Халвы»
У Совкомбанка сократилась задолженность по картам рассрочки вопреки рынку
Портфель задолженности по картам рассрочки «Халва» Совкомбанка за девять месяцев сократился почти на 10%. В банке объясняют такую статистику снижением маржинальности рассрочки и ее конкуренцией с кредитными картами банка. Однако компании, развивающие BNPL-сервисы (рассрочки), наращивают свое присутствие в этом сегменте рынка. А эксперты отмечают, что классические карты и сервисы рассрочки обычно дополняют друг друга.
Евгений Разумный / Коммерсантъ
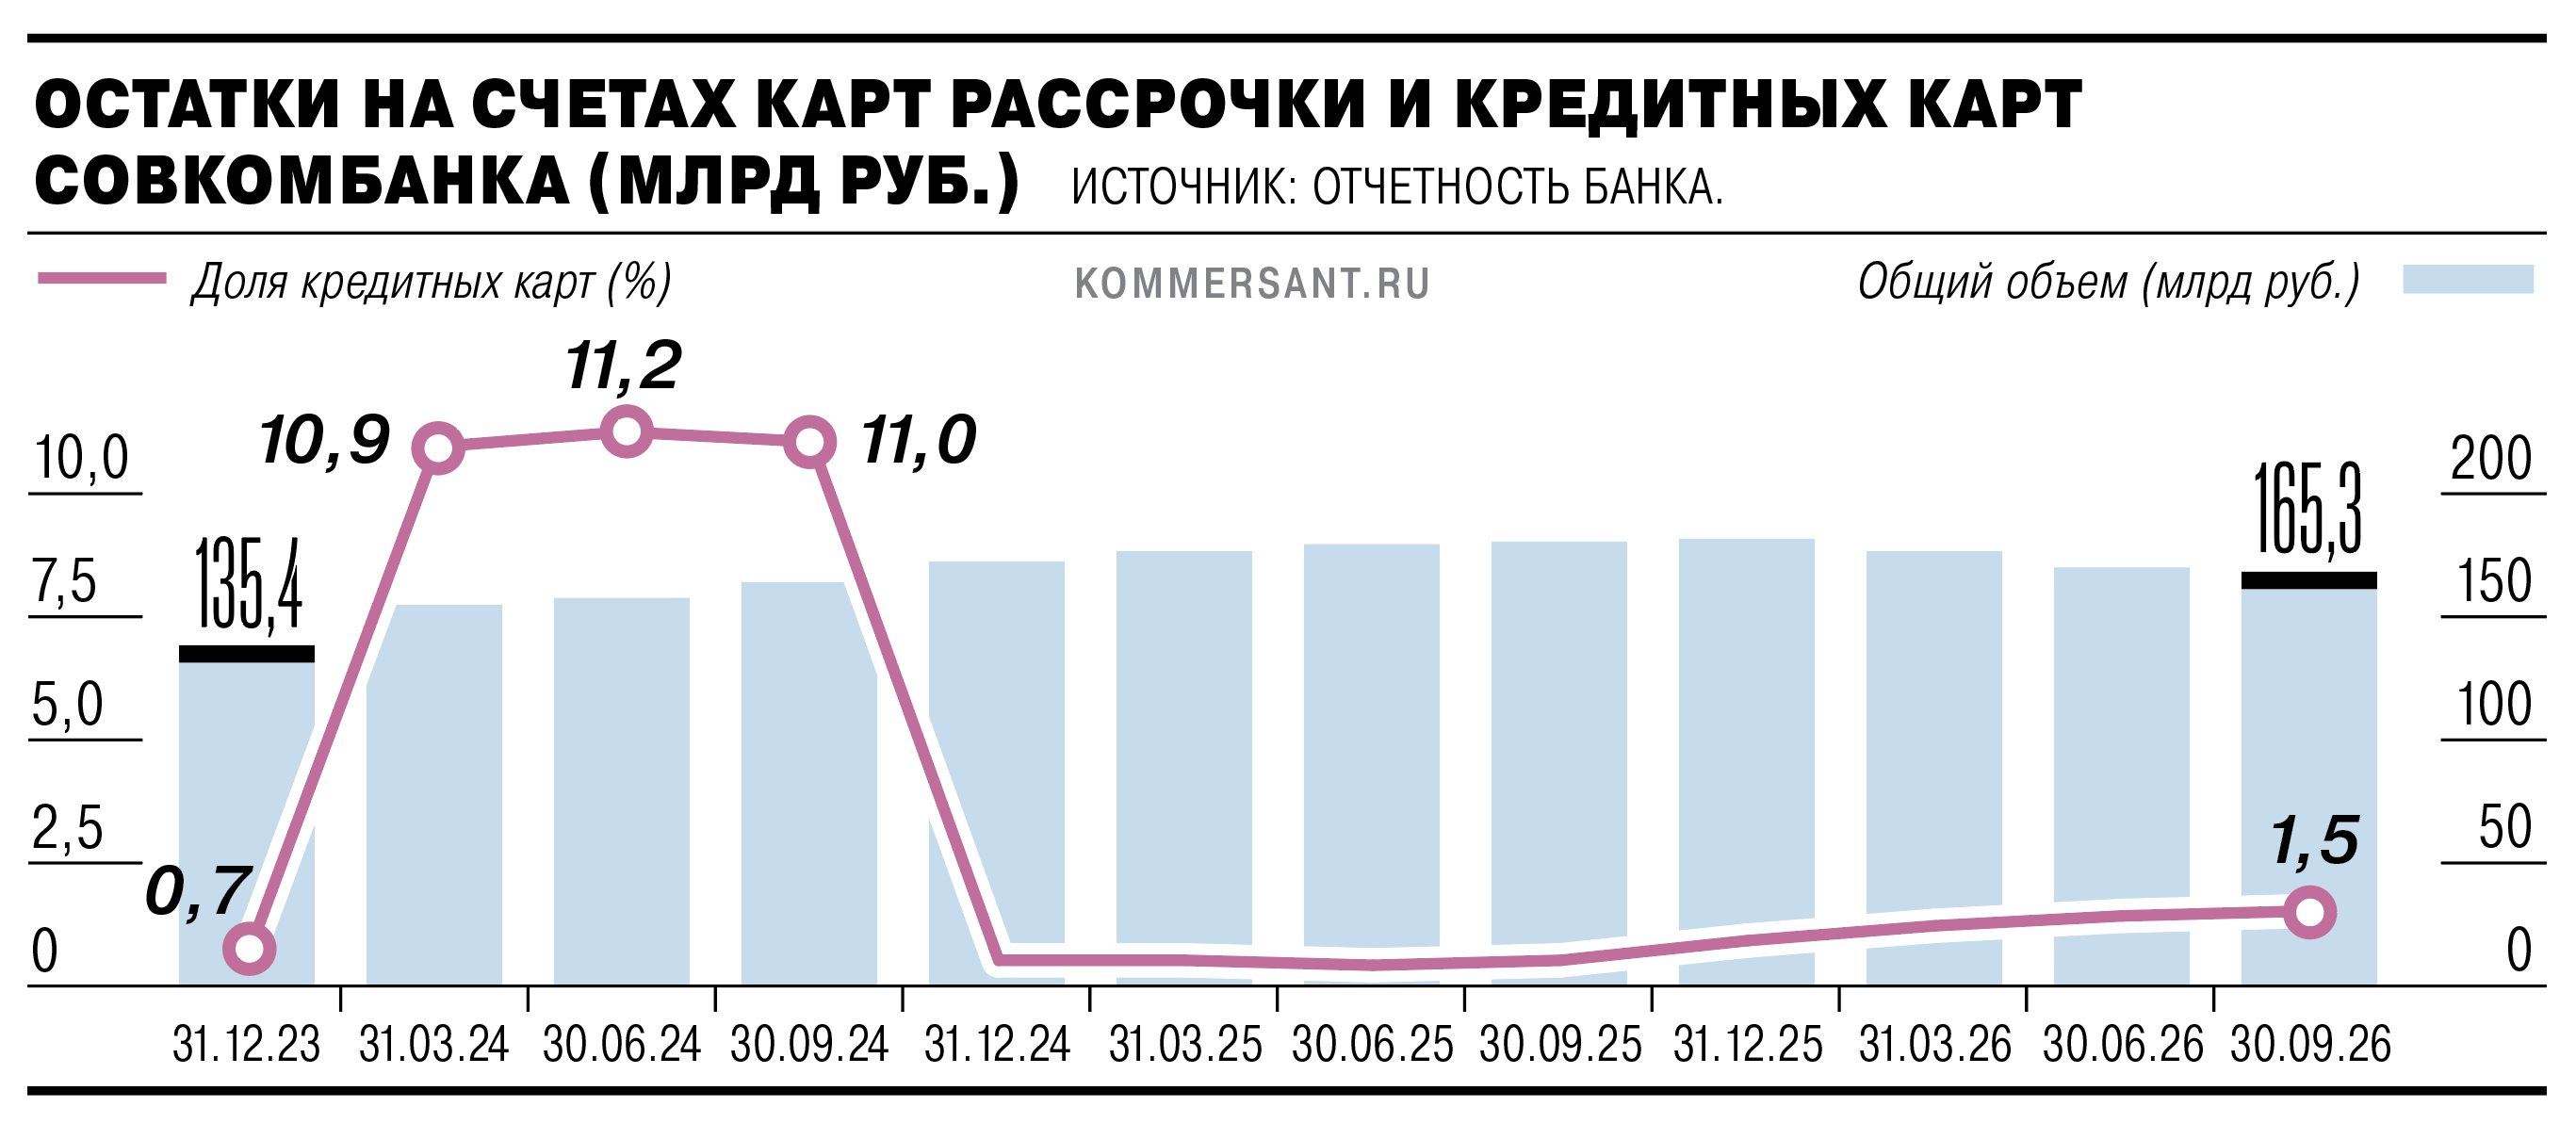
Согласно отчетности по МСФО Совкомбанка, по итогам девяти месяцев 2026 года объем портфеля карт рассрочки «Халва» составил 162,8 млрд руб., сократившись с начала года на 10%. Полученный результат оказался минимальным с конца 2024 года. В Совкомбанке от комментариев отказались. На Investor Day Совкомбанка в конце прошлой недели первый зампред правления Сергей Хотимский пояснил, что сокращение портфеля связано со снижением маржинальности продукта. В модели «Халвы» комиссию за предоставление рассрочки платит ритейлер, а не клиент. По словам господина Хотимского, в условиях снижения процентных ставок такая модель становится менее выгодной для банка, при этом возможности компенсировать сокращение маржи повышением комиссии для магазинов-партнеров нет.
Другой причиной сокращения портфеля «Халвы» господин Хотимский называл конкуренцию со стороны кредитных карт самого банка. Отметим, что, согласно отчетности «Совкомбанка», за девять месяцев его портфель кредитных карт вырос в 1,6 раза, до 2,54 млрд руб., что не смогло компенсировать потери по «Халве».
«Халва» позволяет пользоваться возобновляемым кредитным лимитом до 500 тыс. руб. и оплачивать покупки у партнеров равными ежемесячными платежами без процентов при соблюдении условий. Срок рассрочки зависит от магазина, а платная подписка позволяет увеличить его до десяти месяцев у всех партнеров. Помимо рассрочки карта предусматривает использование собственных средств и кешбэк.
Конкуренция идет и со стороны других банков. В частности, согласно отчетности по МСФО, портфель кредитных карт Сбербанка за девять месяцев этого года вырос лишь на 4%, до 2,6 трлн руб., портфель «Т-Технологий» — на 11%, до 978 млрд руб., ОТП-банка — на 16%, до 42,9 млрд руб. Заметную роль играет и конкуренция со стороны сервисов BNPL. Согласно данным Банка России, объем выдач BNPL в 2025 году превысил 500 млрд руб., увеличившись за год почти на 80%. Как отмечает регулятор, основной драйвер этого роста — «развитие электронной коммерции, в особенности маркетплейсов и экосистем, активно предлагающих клиентам такие услуги». Вместе с тем ЦБ указывает, что остаток задолженности на начало 2026 года по такой рассрочке остался небольшим — 100 млрд руб. (рост за год в 1,4 раза).
В Т-Банке (сервис «Долями») сообщили, что наблюдают устойчивый рост в сервисах рассрочек: в третьем квартале 2026 года показатель вырос более чем на 20% относительно первого квартала. Причем в отличие от карточной модели, классический BNPL предполагает разделение оплаты конкретной покупки на несколько коротких платежей общим сроком до полугода. Однако на практике крупнейшие сервисы («Долями» Т-банка, «Подели» Альфа-банка и «Яндекс Сплит») предлагают всего до двух с половиной месяцев оплаты частями. Вместе с тем в рамках регулирования этого сегмента с 1 апреля 2026 года максимальный период, на который можно оформить беспроцентную рассрочку, устанавливался в шесть месяцев, а с 1 апреля 2028 года сокращался до четырех месяцев.
При этом говорить об однозначном перетоке клиентов от карт рассрочки к сервисам оплаты частями нельзя, отмечает CEO «Долями» Максим Зайцев. По его словам, сервисами оплаты частями активно пользуются в том числе держатели кредитных карт. «Эти продукты во многом дополняют друг друга, поскольку закрывают разные потребительские сценарии. Кредитная карта чаще выступает повседневным финансовым инструментом для регулярных расходов, тогда как сервисы рассрочек используются преимущественно для конкретных покупок»,— поясняет он. Вместе с тем господин Зайцев допускает, что часть клиентов карт рассрочки может выбирать оплату частями благодаря более простому сценарию использования.
Газета «Коммерсантъ» №212
от 17.11.2026, стр. 8