


Экономика в пределах прогноза
Текущая динамика ВВП согласуется с годовыми ожиданиями
Свежие оценки экономической активности подтверждают реалистичность прогноза правительства о росте российского ВВП в 2026 году на 0,6%. Институт народнохозяйственного прогнозирования РАН сохранил свою оценку показателя в 0,7% — внутри прогнозного диапазона Банка России в 0,5–1%. За близкими друг к другу цифрами, однако, стоят разные оценки текущей динамики. Сентябрьский рост эксперты оценивают заметно выше, чем Минэкономики. При этом октябрьский композитный индекс PMI фиксирует остановку роста деловой активности после двух месяцев ее слабого увеличения.
Алексей Смагин / Коммерсантъ
Купить фотоСделанная экспертами Института народнохозяйственного прогнозирования (ИНП) РАН оценка ВВП предполагает его увеличение в четвертом квартале на 0,8% год к году — это столько же, сколько, по их расчетам, экономика прибавила в третьем. Ожидаемый годовой результат — 0,7%.
Официальный прогноз роста ВВП в этом году, напомним, чуть скромнее. В сентябре Минэкономики повысило его с 0,4% до 0,6%. Именно таким ведомство видит прирост как за январь—сентябрь, так и отдельно за третий квартал. При сохранении текущей оценки девяти месяцев (она может быть пересмотрена) годовой ориентир предполагает примерно такой же рост и в четвертом квартале. Медианный прогноз 32 ведущих экономистов, опрошенных ЦБ в октябре, схожий — 0,6%.
Сам Банк России оценивает третий квартал лучше, чем Минэкономики,— рост на 1% год к году. Более сильный, чем ожидалось, внутренний спрос позволил регулятору повысить нижнюю границу годового прогноза роста с нуля до 0,5%, сохранив верхнюю на уровне 1%. На четвертый квартал ЦБ закладывает широкий диапазон прироста ВВП — от нуля до 1,5%. Прогноз ИНП, таким образом, находится ближе к середине годового интервала от регулятора. Относительно сентября оценки ИНП и Минэкономики заметно расходятся. Институт рассчитывает на прирост ВВП на 1,2% год к году, министерство — лишь на 0,5% после 0,8% месяцем ранее.
Отраслевая картина при этом показывает, насколько неоднородным остается рост. По расчетам ИНП, положительный вклад в сентябрьскую динамику ВВП внесли обработка, розница, строительство и грузоперевозки, отрицательный — добыча, оптовая торговля и сельское хозяйство. За увеличением выпуска обрабатывающих производств на 5,6% год к году стоял быстрый рост ограниченного числа отраслей, прежде всего связанных с ВПК, а также автопрома и металлургии. В 15 из 24 обрабатывающих производств выпуск сокращался. Рост розницы на 3,9% год к году также сочетался с ее снижением к предыдущему месяцу с устранением сезонности — уже третий месяц подряд.
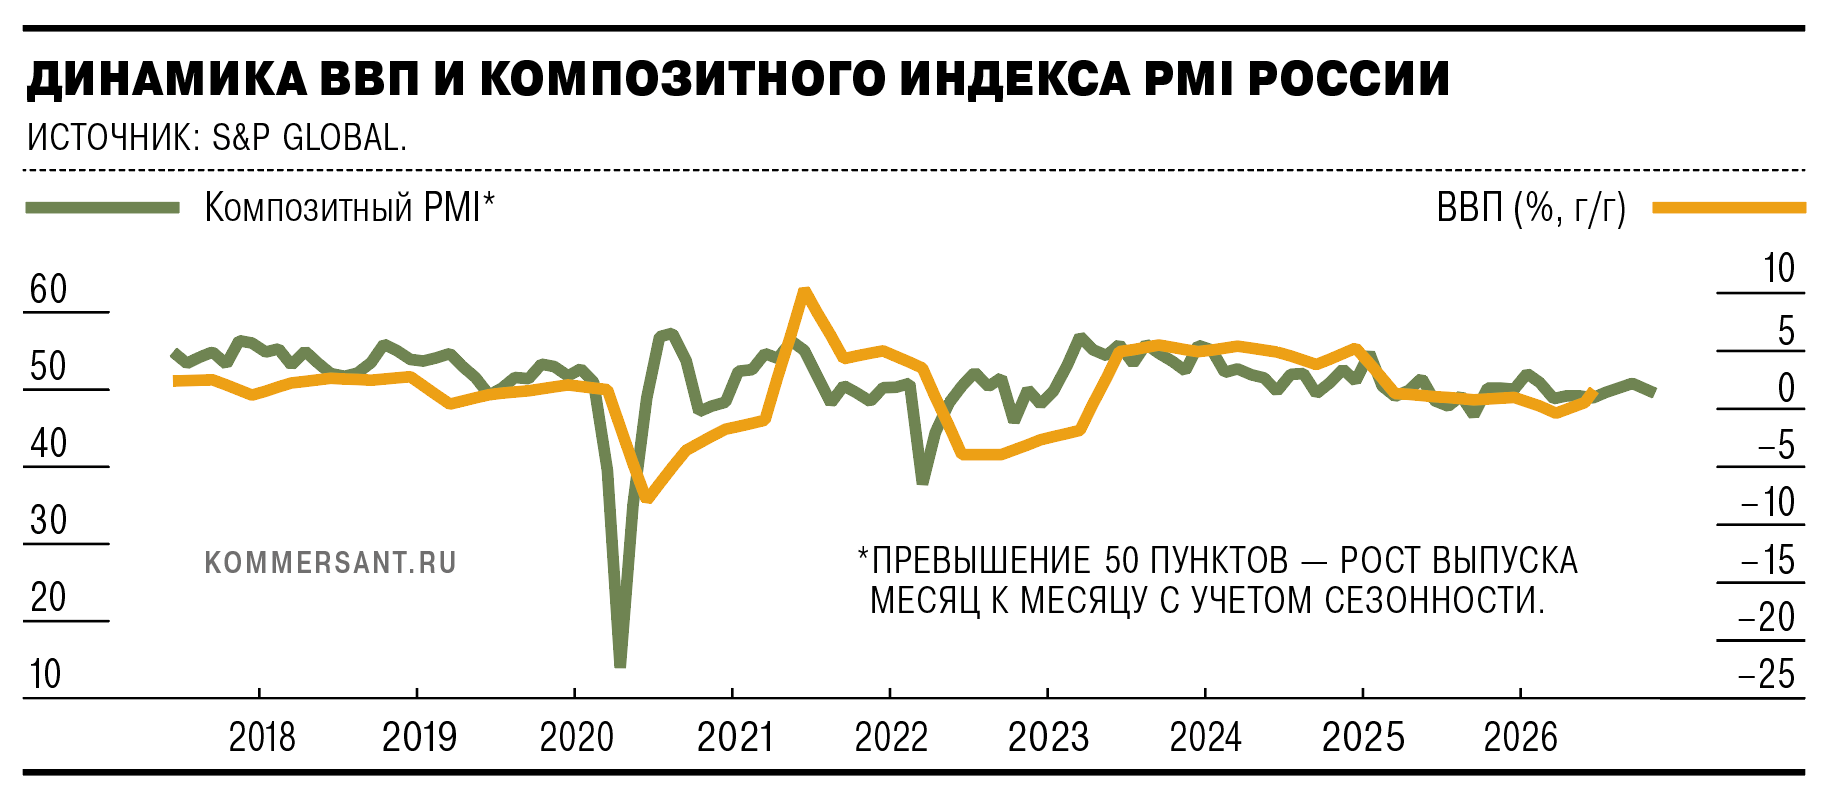
Опережающий индикатор динамики ВВП, композитный индекс деловой активности PMI S&P Global, указывает на слабое начало четвертого квартала. В октябре индекс выпуска в обработке и услугах снизился с 50,8 до нейтральных 50 пунктов, означающих отсутствие изменений к предыдущему месяцу с учетом сезонности (см. график). Новые заказы сокращались максимальными за четыре месяца темпами: ослабление спада в обработке было перекрыто возобновившимся снижением спроса на услуги. При этом отпускные цены в совокупности двух секторов росли наиболее быстро с января.
Октябрьская остановка активности в охватываемых PMI секторах сама по себе не означает срыва годовых прогнозов: нулевая месячная динамика совместима с положительным приростом к прошлому году, а охват опроса отличается от состава ВВП. Однако сокращение новых заказов указывает на риск дальнейшего ослабления спроса. Сохранение темпов увеличения ВВП, необходимых для достижения годового прогноза 0,6%, в конце года будет зависеть от того, насколько устойчивым окажется рост в отраслях, обеспечивших сентябрьский результат.