


Не все оказалось золотом
Что делать инвесторам с бумагами «Мосгорломбарда»
Управляющее сетью «Мосгорломбард» ПАО МГКЛ допустило четвертый технический дефолт по облигациям. Мосбиржа включила долговые бумаги компании в сектор повышенного риска, а акции ее эмитента с момента первого дефолта упали более чем в два раза. «Ъ-Инвестиции» разбирались, есть ли шанс отыграть потери и как эксперты рекомендуют инвесторам быть с бумагами «Мосгорломбарда».
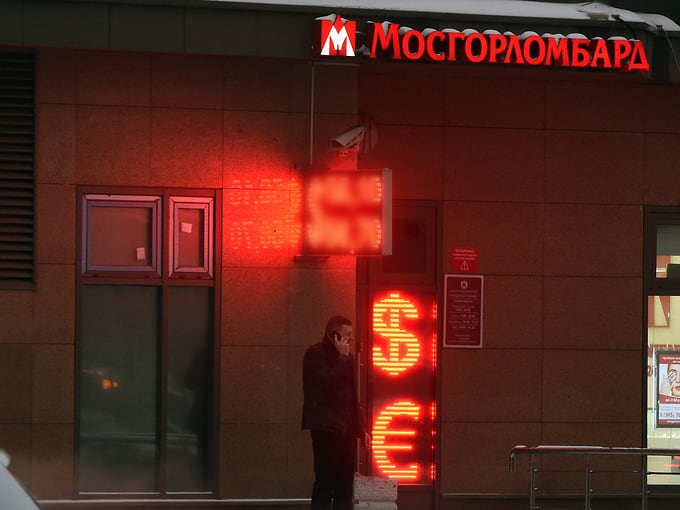
Анатолий Жданов / Коммерсантъ
Купить фотоЩедры на дефолты
Во вторник, 9 ноября, ПАО МГКЛ не исполнило обязательство по выплате пятого купонного дохода по облигациям серии 001PS-03 на 13,5 млн руб. Объем выпуска составляет 630,28 тыс. бумаг на 630,28 млн руб. Это уже четвертый технический дефолт эмитента за две недели. Первый произошел 29 октября по облигациям серии 001Р-07: компания не выплатила 21-й купон на 24,66 млн руб. В обращении находится 1 млн бумаг на 1 млрд руб. Второй — 3 ноября по выпуску облигаций 001РS-02. Компания не перечислила восьмой купонный доход в размере 20,14 млн руб. Объем этого выпуска составляет 1 млн бумаг на 1 млрд руб. Третий технический дефолт произошел 5 ноября по 28-му купонному доходу по облигациям серии 001Р-06 на 9,45 млн руб. Объем выпуска — 500 тыс. бумаг на 500 млн руб.
Во всех случаях формальной причиной неисполнения обязательств эмитент назвал неперечисление денежных средств на счет Национального расчетного депозитария. В компании заявляют, что работают над урегулированием задолженности дочерних структур и разрешением сложившейся ситуации. На вопрос «Ъ-Инвестиций», какие именно меры принимаются, в МГКЛ не ответили.
Всего на Московской бирже обращаются восемь выпусков биржевых облигаций компании на 3,85 млрд руб. и один выпуск, привязанный к золоту, на 47,3 млн руб. Бумаги торгуются в третьем уровне листинга. При этом с 5 ноября Мосбиржа включила все девять выпусков облигаций эмитента в сектор компаний повышенного инвестиционного риска, следует из сообщения торговой площадки. Облигации МГКЛ, размещенные на Мосбирже, доступны только квалифицированным инвесторам.
Кроме того, на СПБ Бирже обращаются три выпуска биржевых облигаций МГКЛ и один — конвертируемый общим номинальным объемом более 10 млрд руб. Торги ими были запущены в 2025 и 2026 годах, бумаги относятся к некотировальной части списка, сегменту повышенного инвестиционного риска. Неквалифицированные инвесторы могут торговать ими только после прохождения тестирования.
Блеск витрины
«Мосгорломбард» считается одним из крупнейших российских участников ломбардного рынка. ПАО МГКЛ было зарегистрировано в 2006 году в результате акционирования государственного предприятия «Московский городской комбинат ломбардов». Компания перешла в собственность Банка Москвы, а после его присоединения к ВТБ стала непрофильным активом последнего. В 2018 году ВТБ продал 100% акций частным инвесторам, после чего началась перестройка бизнеса.
Сейчас, помимо развития сети ломбардов, группа занимается ресейлом ювелирных изделий и других товаров через «Ресейл Маркет», переработкой лома драгоценных металлов и оптовой торговлей золотом, а также предоставляет займы под залог имущества. По собственным данным, в группу входят 14 дочерних компаний. По состоянию на 30 июня 2026 года крупнейшими акционерами группы были Игорь Романов (16,05%), Алексей Лазутин (12,70%) и Анна Попова (11,67%). В октябре 2026 года, по сообщению самой компании, господин Лазутин увеличил свою долю до 28%. Сведения о новых долях остальных крупных акционеров не раскрывались.
В декабре 2023 года компания провела IPO на Московской бирже, разместив 121,345 млн акций по цене 2,5 руб. за бумагу. В результате размещения эмитент привлек 303 млн руб., а доля акций в свободном обращении (free float) составила 14,6%. При этом в МГКЛ рассчитывали привлечь 0,5–1 млрд руб. Из-за низкого спроса размещение переносилось, а стоимость ценных бумаг снижалась.
По итогам 2023 года в компании отчиталась о росте консолидированной выручки на 54%, до 2,2 млрд руб. EBITDA составила 785 млн руб., увеличившись вдвое. Активы достигли 3,5 млрд руб., прибавив 57% за счет увеличения портфеля выданных займов. При этом чистая прибыль выросла более чем в 100 раз, до 262 млн руб. Такой рост в МГКЛ объясняли эффективной организацией работы ресейл-направления без увеличения операционных расходов, что позволило улучшить показатель оборачиваемости товаров, снизить товарные остатки, а также существенно сократить резервы под обесценение выданных займов.
Что скрывается за прилавком
По итогам следующих двух лет в МГКЛ также отчитывались о росте ключевых финансовых показателей. Согласно последней консолидированной отчетности компании, в первом полугодии 2026 года выручка группы увеличилась год к году в 2,7 раза, до 27 млрд руб., EBITDA достигла 1,81 млрд руб., прибавив 63%. Чистая прибыль группы увеличилась на 34%, до 553 млн руб.
Основной драйвер роста выручки компании — направление оптовой скупки и переработки лома драгоценных металлов, обращают внимание в «Эксперт РА». Однако этот сегмент является низкомаржинальным, и в консолидированном показателе EBITDA его доля составляет менее 10%, отмечают в агентстве. Из-за этого консолидированные показатели рентабельности по EBITDA находятся на невысоком уровне — 5,3% против 7,1% годом ранее.
Кроме того, компания впервые продемонстрировала отрицательный процентный доход — по итогам отчетного периода он составил примерно минус 84 млн руб. против плюс 364 млн руб. годом ранее, обращает внимание директор по стратегии ИК «Финам» Ярослав Кабаков. Процентные расходы по облигациям выросли примерно на 61%. «Получается неприятная конструкция: долг дорожает, денежный поток отрицательный, а для дальнейшего роста нужны новые инвестиции»,— рассуждает господин Кабаков.
В «Эксперт РА» также отмечают высокую долговую нагрузку МГКЛ. По состоянию на 30 июня долговой портфель компании, включая арендные обязательства, увеличился до 8,74 млрд руб. по сравнению с 4,65 млрд руб. годом ранее. В агентстве напоминают, что в МГКЛ рассматривают возможность приобретения банка с привлечением заемных средств, из-за чего сокращения долговой нагрузки в среднесрочной перспективе не ожидается.
Проблемы «дочек»
Положение группы осложняется проблемами с дочерними структурами. В конце октября стало известно, что Федеральная налоговая служба (ФНС) заблокировала счета 8 из 14 дочерних компаний МГКЛ из-за задолженности суммарно на 1,22 млрд руб. Речь шла о юрлицах, контролирующих ломбардное направление и ресейл. Кроме того, в отношении шести из восьми этих юрлиц МГКЛ в период с июля по октябрь 2026 года структуры ФНС подали заявления о банкротстве, производство по двум из них впоследствии было прекращено.
В конце августа на ситуацию с дочерними структурами МГКЛ обратила внимание Ассоциация владельцев облигаций, опубликовавшая обращение к главе ЦБ Эльвире Набиуллиной. Организация, в частности, раскритиковала аудиторское заключение по итогам проверки отчетности группы за первое полугодие 2026 года.
Недоверие ассоциации вызвал гудвилл — разница между стоимостью активов и премией за нематериальные активы или деловую репутацию — в размере 2,28 млрд руб., образовавшийся из-за приобретения ООО «Звезда», ООО «Технотренд» и ООО «Ломбард Аквамарин» в 2025 году. При этом указанные юрлица были в числе тех, чьи счета были заблокированы, а также в чей адрес были поданы заявления о банкротстве.
Доверие не выкупить
В «Эксперт РА» указывают на «ряд непрозрачных сделок M&A, заключенных МГКЛ, часть из которых носит признаки отсутствия экономической обоснованности». Так, в 2024 году компания приобрела 26 ломбардов и комиссионных магазинов в Москве и Московской области за 750 млн руб., увеличив сеть на 24%, до 135 отделений. Параллельно группа развивала направление ресейла и планировала выход в 30 регионов России. К началу 2026 года сеть компании превысила 200 офлайн-точек.
Компания демонстрировала картину активной экспансии и расширения, однако использовала «сомнительные практики»: раздутие выручки за счет перепродажи драгметаллов с околонулевой рентабельностью и покупка компаний с переоценкой гудвилла на балансе на значительные суммы, что заставляет со скепсисом относиться к ее перспективам, говорит директор по работе с состоятельными клиентами «БКС Мир инвестиций» Тимур Хайруллин.
Несколько технических дефолтов подряд уже сложно объяснить временными трудностями с проведением платежей, считает аналитик ФГ «Финам» Никита Бороданов. Блокировка счетов дочерних компаний и высокая долговая нагрузка указывают на серьезные проблемы с ликвидностью, констатирует он. Масштаб нарушенных обязательств при этом, по мнению господина Хайруллина, пока относительно невелик: их общая сумма составляет 67,7 млн руб. Однако неспособность компании расплатиться даже по таким небольшим обязательствам может свидетельствовать о более серьезных проблемах, полагает он.
Господин Бороданов не исключает дальнейшего снижения котировок акций МГКЛ. Бумаги уже существенно подешевели, однако говорить о том, что весь негатив учтен в цене, пока преждевременно — без конкретных решений по восстановлению платежей снижение может продолжиться, считает он. Насколько еще могут упасть акции МГКЛ, господин Бороданов предположить затруднился.
С момента первого технического дефолта 29 октября по закрытие торгов 10 ноября, когда стало известно о четвертой невыплате, акции МГКЛ подешевели более чем в два раза — с 0,99 до 0,42 руб. за бумагу. Всего после выхода на биржу стоимость акций эмитента упала почти в шесть раз. Облигации МГКЛ в период с 29 октября по 10 ноября потеряли на Мосбирже от 72,97% до 90,11% в зависимости от выпуска.
При этом позитивные новости об урегулировании задолженности способны вызвать резкий отскок котировок, продолжает Никита Бороданов. Устойчивое восстановление потребует возвращения доверия инвесторов, так как снизит опасения относительно платежеспособности компании, что может привести к возвращению покупателей, считает эксперт.
Но для держателей облигаций ситуация остается крайне сложной, продолжает господин Бороданов. Продажа бумаг по текущим ценам означает фиксацию значительных убытков, однако ожидание восстановления платежей также сопряжено с риском дальнейших потерь. Поэтому решение во многом зависит от готовности инвестора принять риск неполного возврата средств, добавляет он. Тимур Хайруллин настроен более категорично. «Мы рекомендовали инвесторам выходить из бумаг компании ранее и продолжаем это делать. Вероятность полноценного дефолта мы оцениваем как значимую»,— говорит он.
В ближайшие полгода ключевое значение будут иметь погашение налоговой задолженности, снятие блокировок со счетов, восстановление купонных выплат и способность компании обслуживать предстоящие погашения, говорит господин Бороданов. Без решения этих проблем рассчитывать на стабилизацию финансового положения МГКЛ пока преждевременно, констатирует он.
В ЦБ и на Мосбирже отвечать на вопросы «Ъ-Инвестиций» о возможных мерах в отношении эмитента отказались.