Бульдозеры укатало
Продажи дорожно-строительной техники упали почти на 25% за девять месяцев
Темпы падения продаж российской дорожно-строительной техники замедляются, но по-прежнему измеряются двухзначными цифрами. Причины все те же: высокая ключевая ставка, замедление строительной активности, конкуренция с импортной техникой и большие стоки. Продажи поддерживают фактически лишь инфраструктурные проекты.
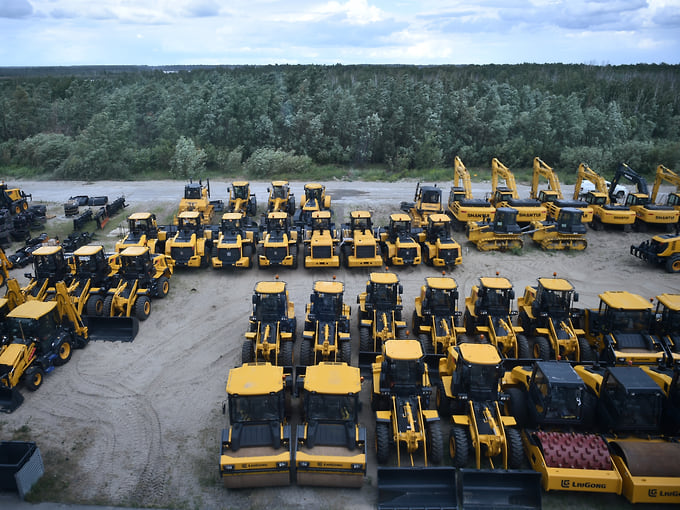
Влад Некрасов / Коммерсантъ
Купить фотоПродажи новой российской дорожно-строительной техники (ДСТ) на внутреннем рынке в январе—сентябре сократились год к году на 24,9%, до 24,4 млрд руб., подсчитали в «Росспецмаше» (объединяет данные заводов, выпускающих 80% всей российской ДСТ). Относительно результатов полугодия, когда рынок сократился на 30,2% (см. “Ъ” от 12 августа), снижение замедлилось. Впрочем, просадка остается довольно значительной, что в том числе создает риски простоя предприятий, отмечают собеседники “Ъ”.
По мнению партнера SBS Дмитрия Бабанского, снижение продаж ДСТ обусловлено высокой ключевой ставкой, замедлением строительной активности, конкуренцией с импортной техникой и избыточными стоками. «Все это давит на выручку производителей, повышает долю постоянных издержек и создает риски финансовых трудностей вплоть до банкротств»,— считает эксперт.
Источник “Ъ” в отрасли подтверждает: склады заводов и дилеров затоварены как российской, так и иностранной техникой. Некоторые заводы, рассказывает собеседник “Ъ”, фактически простаивают и вынуждены сокращать персонал. Из-за дорогих кредитов и лизинга потребители отказываются от покупки новых машин и делают ставку на ремонт имеющегося парка, добавляет он.
Падение рынка ДСТ — последствия роста ключевой ставки, снижения вложений в обновление средств производства, уменьшения количества инфраструктурных проектов и повышения налогов, считает коммерческий директор ГК «Интерлизинг» Антон Гуреев. «Ключевая ставка напрямую влияет на стоимость заемных средств, а подрядчики в дорожном строительстве работают с длинным циклом и ограниченной рентабельностью, поэтому закладывать обновление парков техники в стоимость заказов все сложнее»,— поясняет топ-менеджер.
Гендиректор группы компаний UMG Константин Николаев оценивает ситуацию на рынке как коррекцию после периода повышенного спроса и активного ввоза техники. В 2022–2023 годах после ухода европейских брендов китайские производители быстро нарастили поставки: объемы ввоза практически удвоились, напоминает он. Предложение формировалось в расчете на дальнейшее расширение рынка, однако реальные потребности заказчиков оказались сдержаннее, отмечает господин Николаев. Сейчас, резюмирует топ-менеджер, рынок возвращается к объемам, которые определяются текущей строительной активностью и сроками обновления парков.
По данным «Росспецмаша», в январе—сентябре отгрузки сократились почти по всем основным видам ДСТ, сильнее всего — в сегменте катков, где просадка составила 34,9%. Негативная динамика также фиксируется по экскаваторам — снижение на 33,9%, гусеничным бульдозерам — на 32,3%, экскаваторам-погрузчикам — на 31,6%, кранам-трубоукладчикам — на 16,7% и автогрейдерам — на 1,5%. Рост продемонстрировали фронтальные погрузчики — на 57,3%.
Полного выравнивания ситуации со спросом в сегменте ДСТ в 2026 году ожидать не стоит, считает директор автомобильной практики «ТеДо» Виктория Синичкина. По ее словам, показатели продаж за январь—сентябрь не говорят о стабильной тенденции роста спроса, нет и острой фазы падения — намечается постепенное восстановление рынка. «Ситуация может поменяться, когда объем заказа вырастет, в основном благодаря федеральным и региональным концессиям, а ключевая ставка и требования снизятся»,— добавляет партнер Kept, руководитель направления по оказанию услуг компаниям в сфере инфраструктуры и строительства Алексей Медников.
Рынок поддерживает сохраняющаяся потребность в строительстве и содержании дорог, реализации инфраструктурных проектов и замене действующей техники, отмечает господин Николаев. Но сроки закупок, продолжает топ-менеджер, во многом будут зависеть от доступности финансирования и потребностей рынка. «В ближайшей перспективе ожидаем неоднородную динамику: потребность в машинах будет различаться в зависимости от их класса, региона и конкретных проектов»,— говорит он.
Продажи ДСТ в 2026 году не покажут рост относительно прошлогодних показателей (54,7 млрд руб., по данным «Росспецмаша», см. “Ъ” от 16 февраля), и достичь уровня 2023–2024 годов вряд ли удастся, прогнозирует господин Гуреев. По оценке топ-менеджера, рынок идет к более сбалансированной модели, где драйвером становится не массовое обновление парка, а точечная замена техники и переход на более производительные машины. «В натуральном выражении восстановление будет еще скромнее, чем в деньгах, так как сказывается смещение спроса в сторону более мощной и дорогой техники»,— считает он.
Газета «Коммерсантъ» №206/П
от 09.11.2026, стр. 9