Цены непыльные
Российское пылеугольное топливо в Китае начало дешеветь
Ослабление спроса китайских металлургов привело к снижению цен на российское пылеугольное топливо (PCI) на этом рынке: к концу октября котировки опустились ниже $200 за тонну, часть заявок выставлялась по $180 за тонну. Это прервало цикл роста котировок, вызванный острым дефицитом предложения. Аналитики допускают дальнейшую коррекцию, но полагают, что цены останутся на благоприятных для российских экспортеров уровнях.
Василий Шитов / Коммерсантъ
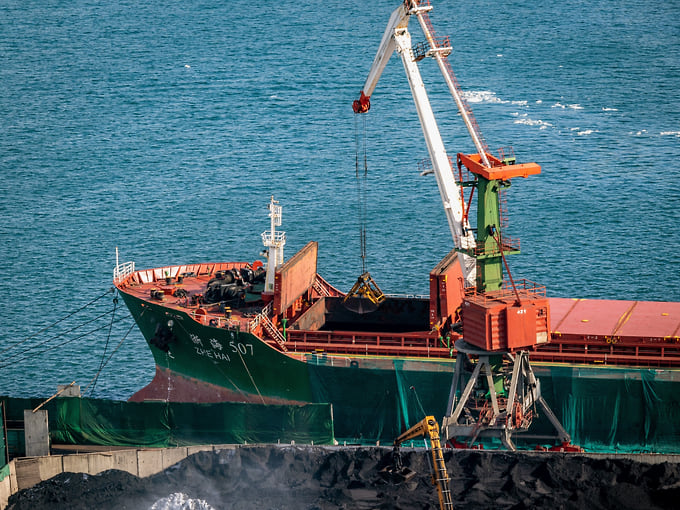
Купить фотоЦены на российское пылеугольное топливо (PCI LV, уголь, предварительно измельченный в порошок) в Китае с учетом фрахта (CFR) за неделю к 23 октября упали на $5–8, до 192–200 за тонну, следует из обзора NEFT Research. Котировки снижаются под давлением слабого спроса китайских металлургов, отмечают аналитики. Отдельные заявки покупателей в КНР опускались до $180 за тонну на условиях CFR, но продавцы сочли этот уровень неприемлемым, уточняют в NEFT Research. По данным аналитиков, в Индонезии российское сырье подешевело на $10, до $210 за тонну (CFR).
Цены на коксующийся уголь в Азии также корректировались из-за низкой торговой активности и достаточных запасов в портах КНР, сообщили в NEFT Research. По данным аналитиков, кузбасская марка ГЖ предлагалась по $155–173 за тонну на условиях CFR, цены на отдельные партии опускались до $146–148 за тонну. Стоимость якутского аналога снизилась на $5–10, до $155 за тонну.
Как отмечают в Центре ценовых индексов (ЦЦИ), за последние три месяца экспортная стоимость российского PCI выросла на 27% в условиях острого дефицита предложения на рынке морской торговли и ажиотажного спроса со стороны Китая, Индии и стран Юго-Восточной Азии. Однако к концу октября сдерживающим фактором стала непростая ситуация в металлургическом секторе КНР. Низкая или отрицательная доходность местных комбинатов не позволяла им закупать дорогое сырье, а медленное, но постепенное восстановление собственной добычи угля в Китае оказало дополнительное давление на котировки, поясняют в ЦЦИ.
Партнер NEFT Research по консалтингу Александр Котов говорит, что ослабление спроса в Китае и коррекция после периода аномально высоких цен на PCI — это ключевые факторы текущего падения. По его мнению, в ближайшие один-два месяца давление на цены сохранится, но обвала ниже $170–175 за тонну CFR ожидать не стоит. Рынок близок к стабилизации, считает аналитик. Текущий уровень цен благоприятный для российских поставщиков, добавляет господин Котов, критический уровень — $115–130 за тонну на условиях CFR Китай. Директор группы корпоративных рейтингов агентства НКР Дмитрий Байков обращает внимание и на снижение цен на австралийский PCI. По его мнению, коррекция продлится от двух до шести недель, после чего рынок стабилизируется в коридоре $180–195 за тонну CFR Китай.
По оценкам руководителя дирекции инвестиционного анализа Альфа-банка Бориса Красноженова, при стоимости австралийского энергетического угля 6000 ккал в размере около $150 за тонну (FOB) и российского полутвердого коксующегося угля марки ГЖ в $165 за тонну (FOB), цена на российский PCI LV на уровне $180–190 за тонну CFR с учетом фрахта выглядит обоснованной. Как отмечает аналитик, использование PCI на доменных мощностях позволяет снизить потребление природного газа при выплавке чугуна приблизительно на 70%, и с учетом роста цен на газ в последние месяцы производители, оборудованные системами вдувания PCI, получают объективное конкурентное преимущество.
Спрос на PCI в Индии имеет долгосрочный потенциал и может удвоиться в следующие пять-семь лет при реализации планов по увеличению выплавки стали в стране до 300 млн тонн.
Младший директор по корпоративным рейтингам агентства «Эксперт РА» Олег Емельченков согласен, что лучшие перспективы для экспорта PCI у Индии, где спрос растет вместе со стальным производством, тогда как наращивание поставок в Китай и Турцию до конца года под вопросом из-за слабого спроса и логистических ограничений.