Автокредитам не дают развернуться
Банк России решил бороться с закредитованностью автовладельцев
С 1 января 2027 года вступают в силу новые макропруденциальные лимиты (МПЛ) по автокредитам, которые серьезно усложнят их выдачу на большие сроки. По мнению ЦБ, такая мера позволит ограничить искусственное занижение долговой нагрузки заемщиков за счет растягивания срока кредита. Эксперты ожидают, что в 2027 году кредиты сроком свыше восьми лет фактически исчезнут, а выдача займов под залог автомобиля сроком более пяти лет будет жестко ограничена.
Евгений Павленко / Коммерсантъ
Купить фотоБанк России ограничит возможности банков по выдаче долгосрочных автокредитов с 1 января 2027 года. Согласно решению совета директоров ЦБ от 28 октября, доля кредитов на покупку автомобиля сроком более семи лет не должна будет превышать 20% объема выдач, а для кредитов свыше восьми лет установлен нулевой лимит. Кроме того, доля потребительских кредитов под залог автомобилей, срок возврата которых превышает пять лет, установлена в 1% (в настоящее время — 20%).
Как указывают в ЦБ, «номинальное увеличение срока кредитования позволяет банкам искусственно уменьшить размер платежа по кредиту и занизить значение показателя долговой нагрузки заемщика (ПДН)». Такие действия создают условия для обхода установленных ограничений. Кроме того, растут и кредитные риски — «повышается вероятность изменения финансового положения заемщика…, со временем может снижаться ликвидность и стоимость залогового имущества», указывает регулятор.
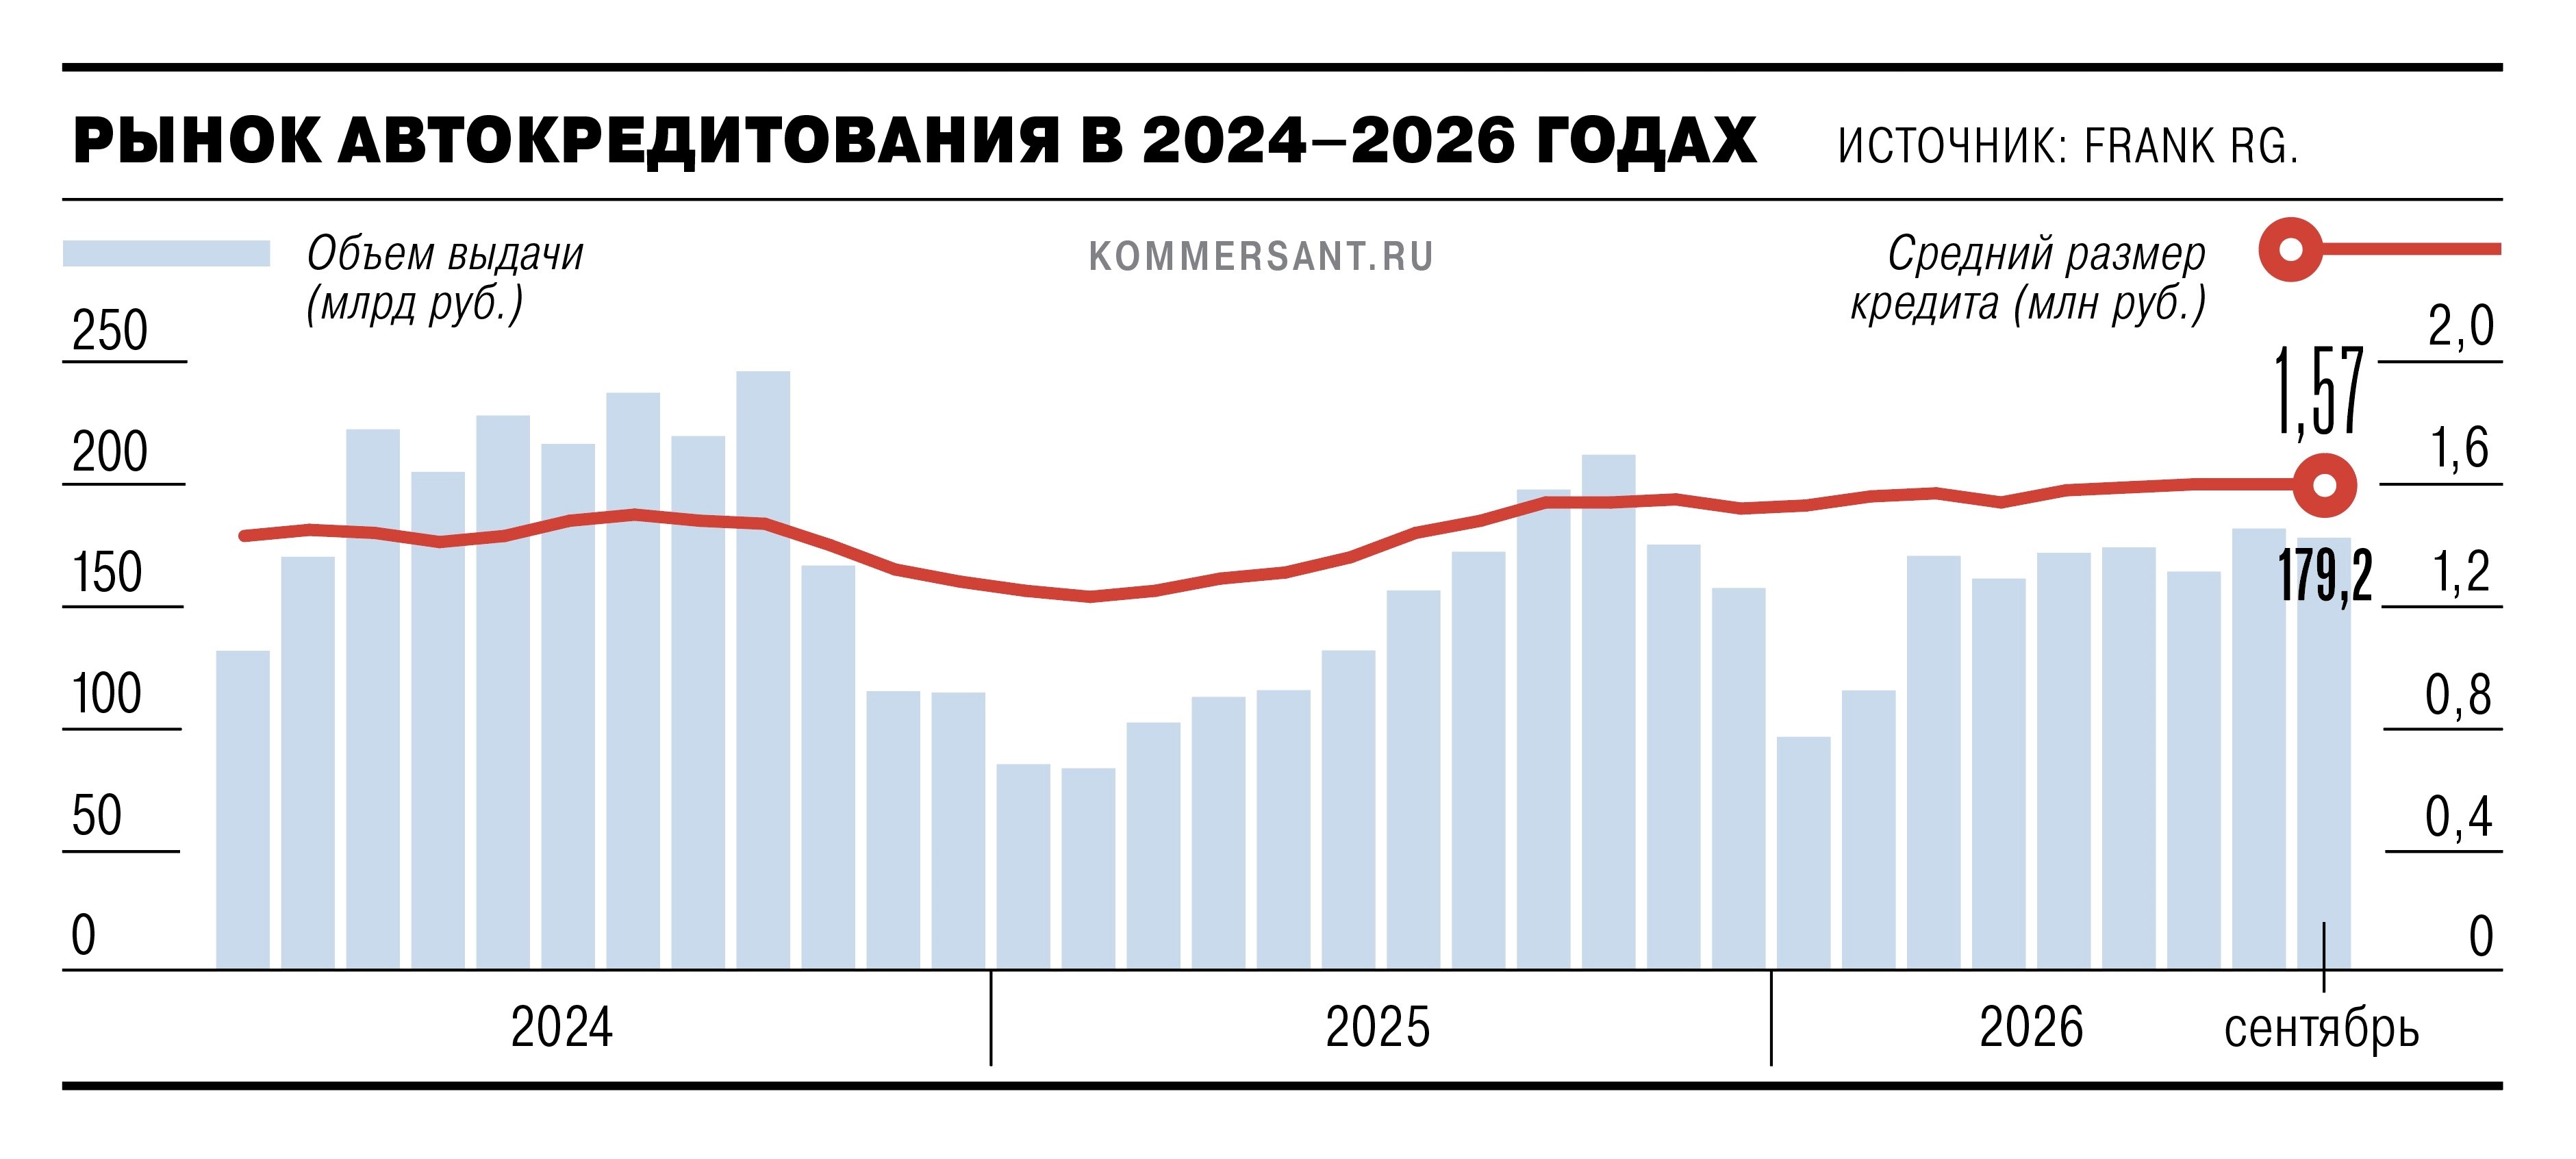
По данным Frank RG, за девять месяцев 2026 года россияне оформили 919 тыс. автокредитов на 1,42 трлн руб. По сравнению с аналогичным периодом прошлого года количество выдач выросло на 6%, объем — на 22%. Однако это заметно ниже показателей 2024 года, когда за аналогичный период было выдано 1,32 млн автокредитов на 1,89 трлн руб.
По данным ОКБ, в сентябре средний срок кредитов на новые автомобили составил чуть больше 5,5 года при среднем размере кредита 1,6 млн руб., на подержанные — 6,5 года и 1,5 млн руб. Минимальный срок автокредита в настоящее время, как правило, составляет от 12 месяцев (Альфа-банк, «Авто Финанс банк», ВТБ). При этом у Альфа-банка и «Авто Финанс банка» максимальный срок установлен в десять лет. Другие банки предлагают более короткие базовые сроки: Совкомбанк — до пяти лет, Сбербанк и ВТБ — до восьми лет, Быстробанк — до восьми с половиной лет.
Эксперты указывают, что не стоит ждать всплеска активности в сегменте до конца этого года по примеру семейной ипотеки, когда перед ужесточением требований по программе резко вырос объем выданных кредитов (см. “Ъ” от 7 октября). По оценке руководителя управления рисками банковского направления «Кэпт» Александра Пенина, «возможно, активность проявят отдельные заемщики, кто уже решил приобрести машину, но относительно всего рынка автокредитования их очень мало». При этом при текущих процентных ставках заемщики с низкой долговой нагрузкой и хорошим качеством обслуживания долга не заинтересованы в дорогих кредитах, а клиенты с высокой ПДН или просрочками, для которых важен размер платежа, не представляют интереса для банков, отмечает он.
В следующем году дополнительные ограничения по сроку кредитов от банков негативно скажутся на продажах. При этом спрос будет перемещаться в сторону автомобилей меньшей стоимости и сделок с большим первоначальным взносом, отмечают эксперты.
Также вероятен рост интереса к подержанным автомобилям, поскольку их покупка требует меньшей суммы. «Полностью компенсировать снижение ежемесячного платежа за счет увеличения срока уже не получится. Банки будут чаще оценивать не только формальный срок договора, но и реальную способность заемщика обслуживать долг»,— подчеркивает младший управляющий директор рейтинговой службы НРА Павел Жолобов.
«Спрос может частично сместиться в сегмент необеспеченных потребительских кредитов, однако высокие ставки и действующие ограничения по ним будут сильно сдерживать указанное перераспределение выдач»,— считает младший директор по рейтингам кредитных институтов агентства «Эксперт РА» Вячеслав Путиловский.
Когда клиент не проходит по долговой нагрузке, задача дилера не искать лазейку в правилах ЦБ, а «подобрать финансовый продукт, доступный конкретному заемщику», указывает собственник группы компаний КМ/Ч Иван Трандин. К таким продуктам можно отнести лизинг для физлиц, программы с увеличенным первоначальным взносом, trade-in или рассрочку от дилера. «Все это легальные инструменты, которые работают в рамках правил банка, а не в обход их»,— подчеркивает он.
После введения МПЛ ключевым способом сделать кредит доступнее «станет не максимальное растягивание срока, а снижение суммы займа и стоимости финансирования», резюмирует Павел Жолобов.
Для этого подойдут госпрограммы для льготных категорий граждан, субсидированные кредиты от производителей (от банков-партнеров), акции автосалонов, общее снижение класса или стоимости покупаемого автомобиля, переход на отечественный автопром, перечисляет господин Трандин.