


«Главное преимущество региона — человеческий капитал»
Президент ФГ «Финам» Владислав Кочетков — об инвестпривлекательности Кубани
Сегодня в Краснодарском крае реализуется около 770 проектов общей стоимостью более 5,8 трлн руб. Регион интересен инвесторам прежде всего своим агропромышленным комплексом с глубокой переработкой, туристско-рекреационным потенциалом, умной промышленностью и рядом других направлений. О ключевых преимуществах региона с точки зрения инвестиций, а также о роли банковского сектора, рынке облигаций и использовании искусственного интеллекта в финансовой сфере — в интервью «Review. Юг России» рассказал президент финансовой группы «Финам» Владислав Кочетков.
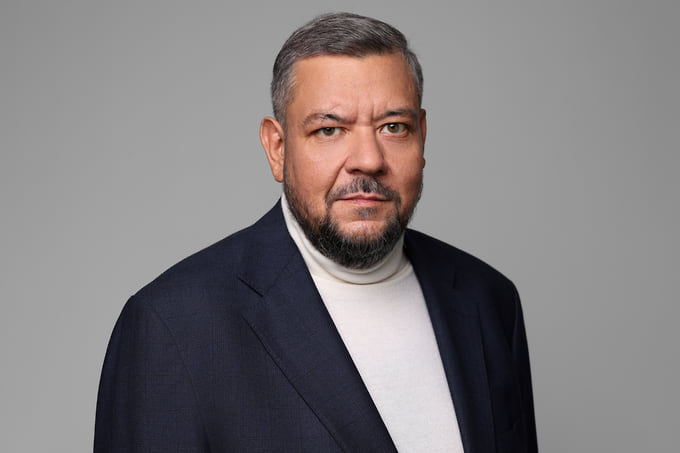
пресс-службы ФГ «Финам»
— Чем Краснодарский край выделяется среди других регионов с точки зрения инвестиционной привлекательности? Какие здесь есть точки роста?
— Регион уникальный. Здесь благоприятный климат, хорошие условия для развития АПК, есть доступ к морю — соответственно, туризм и логистика. Хороший климат и плодородные земли способствуют развитию глубокой переработки и сельскохозяйственного машиностроения. Где появляется машиностроение, появляется спрос на электроэнергию и продукты нефтепереработки.
Но главное преимущество региона — человеческий капитал. Люди становятся все более и более значимым фактором роста экономики. И тут Краснодарский край хорош в двух отношениях. Во-первых, большое и платежеспособное население является драйвером для роста ВРП. И второе — большое количество молодежи и высокий уровень высшего образования позволяют развивать бизнес в плане создания новых рабочих мест и новых производств.
Если говорить о капиталоемких проектах, том же самом круглогодичном туризме, то это требует достаточно больших инвестиций, а большие инвестиции — это традиционно кредиты. А кредиты в России сейчас получить сложно. Есть сдерживающие факторы, но за счет той же самой монополии на море Кубань — это одна из точек притяжения для капитала, в том числе достаточно крупного.
— Есть что-то, что сдерживает инвесторов вкладываться в проекты в Краснодарском крае?
— Основной фактор — это по-прежнему дорогие деньги. Льготные кредиты получить достаточно сложно, даже на АПК, где достаточно развито кредитование. Ключевая ставка снижаться, судя по последним заявлениям ЦБ, быстро не будет. Соответственно, ставка 14% говорит, что рыночный кредит даже для хорошего заемщика стоит минимум 18%. Чтобы обслуживать кредит, нужно иметь маржинальность, условно, 20%. Такое далеко не каждый бизнес может показать.
В агропромышленном комплексе такие показатели более-менее достижимы. Если еще лет пять назад все воспринимали АПК как относительно бедный рынок, то сейчас фермеры-миллионеры и фермеры-миллиардеры — это норма. Фермер сейчас очень интересный клиент для брокеров и для банков.
Что касается региональной бюрократии, то тут, на мой взгляд, вполне лояльная власть и нет дефицита участков под развитие. Но высокая стоимость денег, которая давит на всю Россию, отражается в том числе и на Краснодарском крае. Мы стали меньше продавать на внешний рынок, но не потому что нет спроса, а потому что стало сложнее отправлять продукцию. Тем не менее экспорт продолжается и не так плохо, по наблюдению наших клиентов, себя чувствует, несмотря на определенные риски.
То есть как раз в продукции АПК потребность есть. Это базовая человеческая потребность. Если человек может начать экономить на одежде или, условно, образовании, то сфера АПК в этом плане значительно стабильнее. Это как раз сильная сторона региона.
— Туристическая сфера насколько привлекательна сегодня для инвестора?
— Туристическая сфера сохраняет высокий потенциал. Спрос на внутренний туризм продолжает расти, и это стабильно растущий сектор, в том числе за счет развития круглогодичного туризма. Как пример — Красная Поляна. Лет пять назад она была курортом преимущественно зимним, а сейчас стала уверенно круглогодичным. Там развивается и летний, и зимний, и событийный, и конференционный туризм. Кейсы Красной Поляны, я думаю, реализуемы по всему региону. Объем спроса, я думаю, вполне может удвоиться на горизонте пяти лет, может быть, даже трех.
Но здесь основная проблема в том, что туризм — это бизнес с достаточно медленной окупаемостью. Доходность вложений в туристическую инфраструктуру составляет 10–15%. И при кредите в 18% вы уже в туризм не вложитесь. И тут как раз возникает дисбаланс: есть спрос, есть растущий рынок, но в силу высоких сроков окупаемости этот рынок все еще недоинвестирован.
— А что можете сказать про строительство?
— Стройка в глубоком кризисе. Спрос снижается, потому что кредиты дорогие, льготную ипотеку сворачивают, кредиты нужно обслуживать. Я ожидаю, что, возможно, уже в этом или следующем году есть риск того, что произойдет несколько крупных дефолтов девелоперских компаний. И это, опять же, фактор дорогих денег — дорогих для населения и дорогих для девелоперов. Плюс фактор необходимости обслуживания кредитов прошлых периодов.
— Как себя чувствует банковский бизнес в условиях роста просроченной задолженности по кредитам?
— Вот как раз банки на самом деле чувствуют себя очень неплохо. Если смотреть на крупнейшие банки и на банки средние, региональные,— у них хороший показатель достаточности капитала. Причем достаточность — даже в текущих условиях, когда банки очень много денег держат в резервах.
Понятно, что многие банки сейчас менее активно кредитуют, а кто-то вообще предпочитает не кредитовать. Деньги в экономике стоят достаточно дорого, а банк «сидит» на деньгах. Соответственно, многим банкам проще не выдавать кредиты, а размещать их, например, на бирже под те же самые 14%. Я думаю, усредненно по рынку банковское фондирование — это в районе, наверное, 8%, а у крупных госбанков — еще дешевле. Получается, что, имея деньги под 8% и размещая их под 14% без рисков, то есть торгуя деньгами с другими финансовыми организациями, банк вполне может позволить себе жить, особо не развивая кредитные программы. Но зато за счет этого в определенной степени и сохраняется стабильность сектора. Банки меньше кредитуют и неплохо зарабатывают.
Если ставка будет снижаться (а по прогнозам ЦБ, к концу года она составит 12,5–13,5%), банки смогут распустить часть резервов. Это тоже драйвер роста прибыли. Именно поэтому банки, несмотря на кризис в смежных сегментах, чувствуют себя вполне комфортно.
— Выгодно ли населению сегодня размещать деньги на банковских депозитах?
— Сегодня сложилась уникальная ситуация на рынке облигаций, когда в те же самые дальние ОФЗ (облигации федерального займа.— «Review. Юг России») можно вложиться с доходностью близкой к 17%. Постепенно фондовый рынок в части своего долгового сегмента начинает конкурировать с банками. Но в целом, как вариант размещения средств на год и даже до трех лет, банковские депозиты — очень интересный вариант. Возможно, таких ставок еще долго в экономике не будет. И если есть свободные деньги, правильным инвестиционным решением будет использовать депозит. Хотя банки — наши конкуренты, но тут не поспоришь, предложение хорошее.
— Как обстоят дела, допустим, с инвестициями в акции или паевые фонды?
— Акции сейчас явно не фавориты для инвестора. Опять же, инвестор, который покупает акцию Сбербанка с прогнозной дивидендной доходностью 15%, может купить ОФЗ с доходностью 17% или какого-нибудь хорошего крупного «корпората». Например, у меня АФК «Система» два выпуска торгуются: один — с доходностью 25% по купону, а второй — 23,5%. Безусловно, есть потенциал роста тела, но высокие ставки давят на рынок акций.
В этом году мы видели беспрецедентную серию снижений. Рынок падал 19 недель подряд. Такого в истории российского фондового рынка не было никогда, даже в самых больших кризисах. После падения рынок перешел к волатильному режиму, и предпосылок для роста пока нет. Стоит понимать, что рынок акций — это отражение экономики, такой впередсмотрящий индикатор. И в экономике сейчас все не сильно позитивно.
На рынке облигаций другая ситуация. Как я уже сказал, банки не очень охотно кредитуют, соответственно, заемщики используют инструменты фондового рынка, и во многом они уже замещают банковский канал. Частные инвесторы все более активно переходят в облигации.
С точки зрения фондов есть два варианта. Либо это фонды облигаций, которые представлены на рынке в широком ассортименте, где есть достаточно высокодоходные варианты. Либо это фонды денежного рынка. Фонды денежного рынка — это те фонды, которые инвестируют туда же, куда размещают свои деньги сами банки. Для клиента — это возможность сохранить более высокую доходность, которую сейчас нельзя предложить по депозитам. Мы видим, что крупные банки, в том числе с государственным участием, начали активно «перекачивать» депозитную аудиторию в свои фонды. Это неплохой вариант для клиента.
Есть еще альтернативные варианты. Например, хорошим спросом пользуются алгоритмические фонды. Это фонды, которые реализуют сложные инвестиционные стратегии (чаще всего высокочастотные), совершая миллионы сделок в неделю и зарабатывая на небольших колебаниях рынка. Соответственно, для этих фондов главное, чтобы колебания были, а на рынке они есть. И неважно, куда идет рынок — вверх или вниз. Эти фонды дают доходность примерно полторы-две ключевые ставки. Спросом они пользуются больше среди квалифицированных инвесторов. Начинающие инвесторы чаще покупают облигации. Инвесторы опытные смотрят активно уже на управляемые фонды, в том числе — на алгоритмические.
Фонды акций, которых на рынке тоже много, пока если и показывают доходность лучше индекса, но индекс-то падающий. Зачастую клиент, к сожалению, оказывается в минусе. Поэтому и спрос на них невелик. Хотя с точки зрения правильного управления портфелем, даже на текущем рынке облигаций, вложить, наверное, процентов 40 долгосрочно в акции или в фонды акций — это правильное решение. Статистика показывает, что на горизонте три—пять лет такой портфель покажет лучшую доходность, чем доходность только из портфеля на облигациях. Но тем не менее все-таки пока экономически правильное решение у частного инвестора — сосредоточиться на облигациях.
— Как цифровой рубль повлияет на жизнь инвестора?
— Да, собственно, никак. Цифровой рубль нужен исключительно для государства. Это возможность прослеживать все цепочки платежей. Каждый конкретный рубль, вся его история, все операции, которые совершались, становятся понятны и прозрачны для государства и проводятся на государственном блокчейне.
С точки зрения потребителя вы никакой новой ценности не получаете. Да, декларируется, что цифровой рубль упрощает и ускоряет платежи, но для меня как потребителя СБП они и так работают мгновенно. То есть никакого роста скорости я для себя от цифрового рубля не чувствую. Поэтому это штука, которая делается исключительно для контроля и не приносит дополнительной ценности инвестору.
— Как искусственный интеллект внедряется в сферу финансов?
— Искусственный интеллект используется давно и достаточно широко. Прежде всего, наверное, в не самом видимом для клиента инфраструктурном слое. Искусственный интеллект используется в антифроде, скоринге, построении аналитических моделей. Понятно, что ИИ упрощает рабочие процессы: назначает встречи, управляет календарем, ведет протоколы, ставит задачи во внутренние системы. То есть в принципе он убирает достаточно много ручного труда. Финансовые компании становятся за счет искусственного интеллекта быстрее и эффективнее.
Безусловно, само внедрение искусственного интеллекта — удовольствие достаточно дорогое, и контроль искусственного интеллекта продолжается и никогда не прекратится. Соответственно, мы экономим на одних позициях, но несем больше трат на другие: на разработку, на контрольные функции и так далее.
Клиент прежде всего видит различные MCP-серверы, которые позволяют подключить аналитику по своему счету к любой LLMке. Клиент больше знает о своих операциях, о структуре портфеля, о рисках. Ему проще и быстрее поднимать, выбирать бумаги, потому что не нужно самостоятельно анализировать сотни вариантов — искусственный интеллект их отскринит и предложит уже выборку по вашим критериям.
Теперь, чтобы использовать торгового робота, не нужно изучать язык программирования или платить внешнему разработчику — можно наговорить в сервис ZipLIme голосом видение своей торговой стратегии, и искусственный интеллект сделает из нее код, проведет бэк-тест на исторических данных, предложит идеи по оптимизации. Теперь каждый может стать полноценным хедж-фондом с аналитической командой, которая работает на него. Это все уже не фантазии, это реальность, которая клиентам доступна и активно используется.
Наверное, финансовый рынок в части использования искусственного интеллекта — один из лидеров. Сегодня уже нет, наверное, чисто финансовых компаний. Например, Сбер считает себя IT-компанией, кто-то называет себя финтехом. Если взять «Финам», то у нас треть сотрудников — это айтишники, разработчики, инженеры. Те же самые айтишники используют искусственный интеллект в своей работе максимально активно. В моем представлении, они сами уже код особо не пишут, за них это делает ИИ. Максимум, что современный айтишник делает,— этот код аудирует и контролирует. А на самом деле руками они работать уже перестали.
Искусственный интеллект — это уже часть нашей жизни. И с точки зрения инфраструктурного слоя, и с точки зрения клиентских сервисов, и с точки зрения планирования рабочих задач.
— Какие экономические и инвестиционные прогнозы можно сделать на следующий год?
— Если средняя ставка в следующем году, по прогнозу ЦБ, составит 12,5% (это самый оптимистичный прогноз), скорее всего, в первом полугодии мы не будем иметь «ключ» меньше 13%. Это все-таки все еще полузапретительная ставка. Приоритет в России — с точки зрения ЦБ — это борьба с инфляцией, и дешевых денег для бизнеса не будет. Поэтому инвестпроекты, которые будут появляться, это, скорее всего, будут либо проекты, которые реализуются крупными финансово-промышленными группами, либо большие проекты с господдержкой. Это тот же самый ВЭБ, который еще консолидирует на себе почти все деньги институтов развития. В следующем году он будет, вероятно, еще более заметным игроком, чем сейчас. И ничего крупного по части промышленности или энергетики в России без ВЭБа не появится.
Поэтому ожидания сдержанные. Инвестиции большой динамики пока не покажут. Скорее, стоит ожидать какого-то позитива от 2028 года, а следующий год будет сложный для большинства отраслей экономики. Практически все отрасли, где есть зависимость от кредитного ресурса, будут находиться в зоне некомфорта и большой динамики не покажут.
Соответственно, по ВВП, скорее всего, рост будет околонулевой, по частным инвестициям — это будет все еще год облигаций. Единственное, что может изменить ситуацию,— какой-то неожиданный геополитический позитив. Но тут вообще ничего прогнозировать невозможно. Тут мы просто смотрим и ждем.