


ЦБ сохранил ставку, но пересмотрел прогноз
Банк России второй раз подряд сохранил ключевую ставку на уровне 14%. Почему регулятор не спешит со смягчением денежно-кредитной политики и что будет определять дальнейшую траекторию ставки, рассказал Александр Джиоев, руководитель группы макроэкономики и фондового рынка УК «Альфа-Капитал».
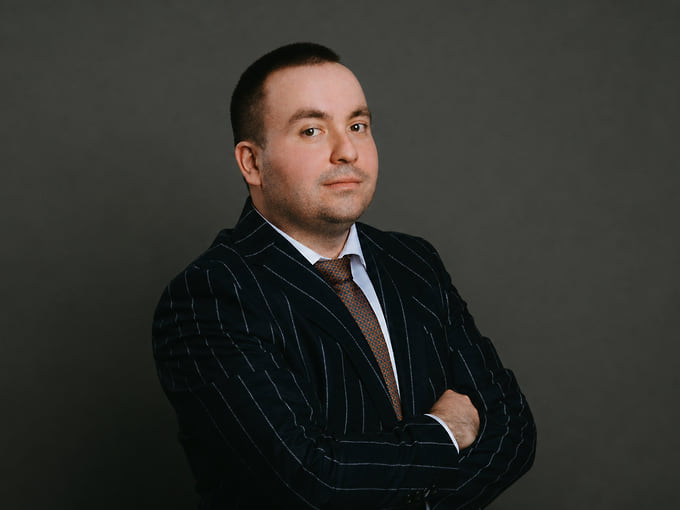
Александр Джиоев, руководитель группы макроэкономики и фондового рынка УК «Альфа‑Капитал»
Фото: УК «Альфа-Капитал»
Центральный Банк сохранил ключевую ставку неизменной, на уровне 14,00%. Решение регулятора совпало с рыночным консенсусом. Таким образом, ЦБ второй раз подряд взял паузу в текущем цикле смягчения денежно-кредитной политики.
При этом сигнал остался в рамках июльских формулировок: Банк России будет принимать дальнейшие решения по ключевой ставке в зависимости от динамики инфляции и инфляционных ожиданий, а также от оценки рисков со стороны внутренних и внешних условий»
Вместе с тем регулятор пересмотрел среднесрочный макроэкономический прогноз. Прогноз по инфляции на конец 2026 года ожидаемо повышен с 6–7% до 7,1–7,6% на фоне роста цен на топливо и индексации тарифов ЖКХ.
Особенно существенным оказался пересмотр прогноза ключевой ставки на 2027 год: прежняя верхняя граница диапазона теперь стала нижней. Таким образом, ЦБ ожидает сохранения жестких денежно-кредитных условий существенно дольше, чем предполагалось в июле. При этом возвращение инфляции к цели в 2027 году по-прежнему заложено в базовый сценарий, хотя среднегодовая инфляция ожидается выше прежних оценок.
Изменились и прогнозы экономического роста. Оценка роста ВВП на 2026 год несколько повышена — с 0–1% до 0,5–1%, однако ожидания на следующий год стали более скромными: прогноз снижен на 0,5 процентного пункта.
Что стало аргументом для очередной паузы?
Первый фактор — ускорение инфляции в октябре. Несмотря на некоторое ослабление ценового давления в сентябре, когда общая инфляция замедлилась до 6,5% SAAR после 7,5% в августе, в октябре рост цен вновь ощутимо ускорился. С начала месяца потребительские цены выросли на 1,06%, главным образом под влиянием индексации тарифов ЖКХ.
Для регулятора главным риском остается не сама индексация, а ее возможные вторичные эффекты. Повышение тарифов вместе с ростом цен на топливо увеличивает издержки предприятий, которые могут постепенно переноситься в стоимость других товаров. Поэтому, несмотря на разовый характер ускорения инфляции в начале октября, Банку России необходимо убедиться, что оно не приведет к повышению темпов роста цен в устойчивых компонентах базовой инфляции. В комментарии к сентябрьскому заседанию регулятор уже отмечал, что вторичные эффекты роста цен на топливо начинают проявляться в устойчивой инфляции. Согласно оценкам Банка России, рост базового ИПЦ в третьем квартале ускорился до 6,2% после 4,5% в предыдущем квартале.
Второй фактор — повышенная кредитная активность, прежде всего в корпоративном сегменте. После замедления в начале года кредитование вновь стало расти более высокими темпами. В июле требования банков к компаниям увеличились на 1,5% месяц к месяцу, в августе — на 1,3%. Одновременно ускорился рост необеспеченного потребительского кредитования: в августе темпы достигли 1,7% против 1,1% месяцем ранее.
Несмотря на более скромный рост кредитования по сравнению со вторым кварталом, его восстановление в последние месяцы свидетельствует о сохранении потенциала для расширения внутреннего спроса. Более того, восстановление кредитной активности происходит в условиях высоких процентных ставок, что Банк России может расценить как сигнал о недостаточной жесткости денежно-кредитных условий. В такой ситуации дальнейшее снижение ключевой ставки способно поддержать рост кредитных портфелей и, как следствие, внутреннего спроса и инфляции.
Третий фактор — признаки стабилизации экономической активности. Октябрьский мониторинг предприятий Банка России указывает на улучшение деловой конъюнктуры. Индикатор бизнес-климата вернулся к положительным значениям, составив 1,2 пункта после минус 2,4 пункта в сентябре и минус 2,3 пункта в августе. Улучшились как оценки текущих условий, так и ожидания предприятий. В частности, ожидания по производству повысились до 9,3 пункта, по спросу — до 8,1 пункта. Оба показателя достигли максимальных с 2025 года уровней. При этом ожидания компаний по спросу растут третий месяц подряд. Это может свидетельствовать о постепенной стабилизации экономической активности после периода замедления, причем без явных признаков «переохлаждения» экономики. Для Банка России это еще один аргумент в пользу сохранения осторожного подхода к смягчению денежно-кредитной политики.
Дополнительным основанием для осторожности остаются повышенные инфляционные ожидания профессиональных участников рынка. Согласно октябрьскому макроэкономическому опросу Банка России, аналитики повысили прогноз инфляции на конец 2026 года до 7,1% с 6,6%, а на конец 2027 года — до 5,0% с 4,6%. Одновременно была пересмотрена вверх ожидаемая траектория ключевой ставки: средняя ставка в 2027 году теперь прогнозируется на уровне 12,8% против 12,4% ранее.
Впервые за два года выросла и оценка нейтральной ставки — с 8% до 8,5%. Речь идет об уровне ставки, при котором инфляция находится вблизи цели, экономика растет сбалансированными темпами, а Банку России не требуется дополнительно ужесточать или смягчать денежно-кредитную политику. Это может означать, что рынок постепенно привыкает к более высоким ставкам как к новой норме. При этом приверженность Банка России достижению инфляционной цели остается неизменной.
В текущем цикле смягчения денежно-кредитной политики важно не столько каждое отдельное решение на конкретном заседании, сколько сохранение общей траектории снижения ключевой ставки. Вероятно, курс на смягчение сохраняется, однако открытым остается вопрос о скорости снижения ставки и величине дальнейших шагов. Ключевыми факторами, определяющими решения Банка России, станут фактическое исполнение федерального бюджета в 2027 году, а также наличие или отсутствие новых разовых шоков предложения. Именно от них во многом будет зависеть, насколько быстро регулятор сможет вернуться к снижению ставки.