


«Оборотка» ведет в заем
Портфель кредитования бизнеса на юге России вырос на 22,3%
За семь месяцев текущего года рост корпоративного кредитования в Южном федеральном округе составил год к году 14%, а кредитный портфель для бизнеса вырос на 22,3%. На Ставрополье кредитование юрлиц и ИП в январе—июле выросло на 11,2% год к году (портфель — на 18,9%). Эксперты связывают рост со снижением ключевой ставки ЦБ, которая медленными темпами делает банковские продукты для бизнеса более доступными. Основной целью кредитования остается финансирование оборотного капитала.
Олег Харсеев / Коммерсантъ
По итогам января—июля 2026 года юридическим лицам и индивидуальным предпринимателям Южного федерального округа было выдано кредитов на 2,78 трлн руб., что на 14% больше, чем в январе—июле 2025 года (2,44 трлн руб.). В целом по ЮФО на начало августа портфель корпоративных кредитов составлял 5,74 трлн руб., что больше, чем на аналогичную дату 2025-го, на 22,3% (4,69 трлн руб.). Данные «Review. Юг России» предоставили в Южном ГУ ЦБ РФ.
В Северо-Кавказском федеральном округе по итогам первых семи месяцев этого года банки выдали корпоративные кредиты на 364,9 млрд руб., что на 6,5% меньше, чем в январе—июле 2025-го. По состоянию на 1 августа текущего года кредитный корпоративный портфель в СКФО составлял 865,9 млрд руб., что на 18,5% больше, чем на аналогичную дату 2025 года (731,3 млрд руб.).
Лидер по объему предоставленных заемных средств бизнесу в ЮФО — Краснодарский край (свыше 60% всех корпоративных кредитов в округе). Банки, по данным регулятора, прокредитовали юрлица и ИП в регионе на 2,78 трлн руб., что на 24,4% больше, чем за аналогичный период прошлого года (2,44 трлн руб.). На 1 августа текущего года корпоративный портфель на Кубани составил 3,8 трлн руб. (+26,5% год к году).
В Ростовской области в январе—июле текущего года юрлицам и ИП банки выдали кредиты на 569,9 млрд руб., что на 10,5% меньше, чем в январе—июле 2025-го (636,7 млрд руб.). В ЦБ это объясняют меньшим, чем в прошлом году, привлечением заемных средств обрабатывающими производствами и торговыми предприятиями. Корпоративный портфель в регионе на 1 августа составлял 1 трлн руб., что на 9,4% больше, чем на аналогичную дату прошлого года (924,5 млрд руб.).
В Адыгее, где отмечен наиболее существенный рост корпоративного кредитования, в январе—июле текущего года бизнесу выдано кредитов на 38,3 млрд руб., что на 44,7% больше, чем в январе—июле 2025-го. Корпоративный портфель в Адыгее на начало августа составлял 76,3 млрд руб., что на 69,1% больше, чем на аналогичную дату 2025 года.
В Крыму в январе—июле банки выдали бизнесу 172,4 млрд руб. кредитами. Рост год к году составил 18,8% (в январе—июле 2025-го — 145,1 млрд руб.). Корпоративный портфель в республике на 1 августа 2026 года составлял 333,1 млрд руб. Рост год к году — 32,6% (на 1 августа 2025 года — 251,2 млрд руб.).
По итогам семи месяцев 2026 года в Ставропольском крае было выдано кредитов бизнесу на 305,4 млрд руб., что на 11,2% больше, чем за аналогичный период прошлого года (275 млрд руб.). По состоянию на 1 августа текущего года объем кредитов, предоставленных юридическим лицам и ИП на Ставрополье, достиг отметки в 591,2 млрд руб. Показатель вырос за год на 18,9% (на 1 августа 2025 года — 497,5 млрд руб.).
Банки упирают на качество
По состоянию на 1 сентября 2026 года кредитный портфель бизнеса на территории Юго-Западного банка Сбербанка составил более 2,1 трлн руб., что на 27% больше, чем в аналогичном периоде 2025 года. Как рассказал «Review. Юг России» Никита Якубович, зампред Юго-Западного банка Сбербанка, регионами — лидерами по росту кредитного портфеля на юге являются Краснодарский край (+290 млрд руб., +31%), Республика Адыгея (+6 млрд руб., +42%) и Республика Крым (+12 млрд руб., +43%). В топ регионов — лидеров СКФО по темпу роста кредитного портфеля вошли Ставропольский край (+14 млрд руб., +7%) и Республика Дагестан (+3,9 млрд руб., +23%).
В банке «Кубань Кредит» по итогам девяти месяцев 2026 года кредитный портфель корпоративного сектора превысил 94 млрд руб., увеличившись более чем на 1 млрд руб. с начала года. «В этом году банк достигал рекордной отметки 100 млрд руб. для бизнеса. При этом стратегия развития строится на принципе качества, а не просто объема. Нам важно сохранить его высокое качество, и сейчас это удается: доля просроченной задолженности по портфелю юридических лиц у нас составляет примерно 0,6%, при этом среднероссийский показатель просроченной задолженности по банковской системе 3,6%»,— говорит руководитель департамента кредитования юридических лиц банка «Кубань Кредит» Денис Чубанжи.
Портфель корпоративных клиентов Краснодарского регионального филиала Россельхозбанка на начало этого года составлял 465,7 млрд руб., а на 1 октября 2026 года — уже 472 млрд руб., показав рост 1,35%. Кредитный портфель корпоративных кредитов Ставропольского филиала банка на конец сентября составил 224,3 млрд руб.
По словам заместителя регионального директора по развитию малого и среднего предпринимательства ПСБ в Краснодарском крае Екатерины Савиловой, на Кубани крупный бизнес кредитуется активнее, чем в других южных регионах, и это отражает масштаб проектов, которые реализуются в регионе. «Сезонность задает пики перед посевной и уборкой: аграрный сектор традиционно остается драйвером. По итогам года мы ожидаем роста кредитного портфеля. Здесь играет роль накопленный спрос, плюс заработали в полную силу льготные программы»,— рассказала госпожа Савилова.
Ставка открывает возможности
Согласно данным Банка России, средневзвешенная ставка по кредитам для малого и среднего бизнеса (без учета кредитов по субсидированным ставкам) в июле 2026 года составила по краткосрочным кредитам 18,27%, по долгосрочным — 14,86%. Однако с сентября, по словам Дениса Чубанжи, наблюдается тренд на незначительный рост ставок из-за удорожания фондирования для банков и инфляционного давления.
По данным финансового маркетплейса «Банки.ру», средняя ставка в предложениях банков по кредитам для бизнеса в сентябре составляла около 31% годовых, а отдельные предложения варьировались от 12 до 54% годовых. «Ставка определяется индивидуально — в зависимости от финансового положения компании, отрасли, срока работы, обеспечения и наличия господдержки. По фактически выданным кредитам, особенно с залогом и по льготным программам, ставки могут быть ниже средней по предложениям. При этом эффект от смягчения денежно-кредитной политики в первую очередь ощущают крупные и надежные заемщики, а остальной рынок — позже»,— говорит руководитель направления экспертной аналитики «Банки.ру» Инна Солдатенкова.
Начальник отдела по работе с клиентами малого и среднего бизнеса Краснодарского филиала РСХБ Олег Майданов констатирует, что средняя рыночная ставка по кредитам в 2026 году складывается на уровне ключевой ставки ЦБ, увеличенной на 2–3% годовых для крупного бизнеса и на 4–6% для сегмента малого и микробизнеса. По словам Ирины Леоновой, в сегменте АПК средняя ставка по корпоративным кредитам сегодня находится на уровне 9% годовых.
Директор Ростовского регионального филиала РСХБ Лариса Туишева считает, что снижение ключевой ставки в 2026 году в значительной мере повлияло на увеличение спроса на кредитные продукты банка, однако, по ее словам, по-настоящему спрос будет активизироваться при более низкой ключевой ставке — например 12%.
За кредитом — в онлайн
Банковский кредит закрепил лидерство в онлайн-спросе бизнеса на заемные средства. По данным финансового маркетплейса «Банки.ру», за январь—сентябрь этого года спрос на кредиты для бизнеса в целом по стране вырос на 63% год к году, а доля южных регионов в этом спросе — с 10,9 до 13,1%.
«Активный рост начался еще в 2025 году, на ожиданиях и старте цикла снижения ключевой ставки. В 2026 году спрос сохраняется на высоком уровне, хотя и колеблется от месяца к месяцу. Интерес к кредитам растет быстрее, чем выдачи. При этом бизнес чаще запрашивает меньшие суммы на более длинный срок, чтобы снизить ежемесячную нагрузку»,— рассказала «Review. Юг России» Инна Солдатенкова.
По ее словам, на Краснодарский край приходится в среднем 7,2% заявок на кредиты для бизнеса, что в 2,5 раза больше, чем в Ростовской области, и в 4,5 раза больше, чем на Ставрополье. За год доля Кубани выросла с 6,8 до 8,5%.
«Сезонность кредитования в Краснодарском крае выражена ярче, чем в других регионах юга России. Максимум доли пришелся на март — 8,7%, перед полевыми работами и курортным сезоном, а минимум — на июнь, 4,4%, когда бизнес в большей степени работает на собственной выручке»,— рассказала госпожа Солдатенкова.
В Ростовской области, по ее словам, спрос более ровный: средняя доля составляет 2,9%, а за год она выросла с 1,9 до 2,7%. «Летнего провала, как на Кубани, здесь нет. Более разнообразная экономика с промышленностью, торговлей и логистикой сглаживает сезонность»,— рассказывает Инна Солдатенкова.
Ставрополье — самый небольшой из трех рынков: средняя доля составляет 1,6%, а по месяцам варьируется от 0,4 до 2,9%. Отдельные всплески приходятся на декабрь и конец лета, но устойчивой сезонности на такой базе пока не видно.
«Общая черта трех регионов — большой вес агробизнеса. У аграриев есть доступ к льготным программам, которые могут снижать стоимость кредита сильнее, чем общее снижение рыночных ставок»,— резюмирует руководитель направления экспертной аналитики «Банки.ру».
Деньги на «оборотку»
На юге России займы чаще берут под текущую деятельность — оборотные средства, сезонные закупки, расчеты с поставщиками, рефинансирование, констатирует Екатерина Савилова. «Спрос сместился в пользу коротких денег, и все активнее кредитуется МСП: малые и средние компании сегодня — основной драйвер спроса на кредитование на юге»,— говорит заместитель регионального директора по развитию малого и среднего предпринимательства ПСБ в Краснодарском крае.
Наиболее востребованным продуктом остается финансирование сезонных (полевых) работ, говорит заместитель директора Ставропольского филиала Россельхозбанка Ирина Леонова. «Это основа для аграриев юга и Северного Кавказа, и в текущих условиях бизнес берет кредиты преимущественно на пополнение оборотных средств, чтобы своевременно провести посевную кампанию, а также покрыть текущие операционные расходы»,— рассказала собеседница «Review. Юг России».
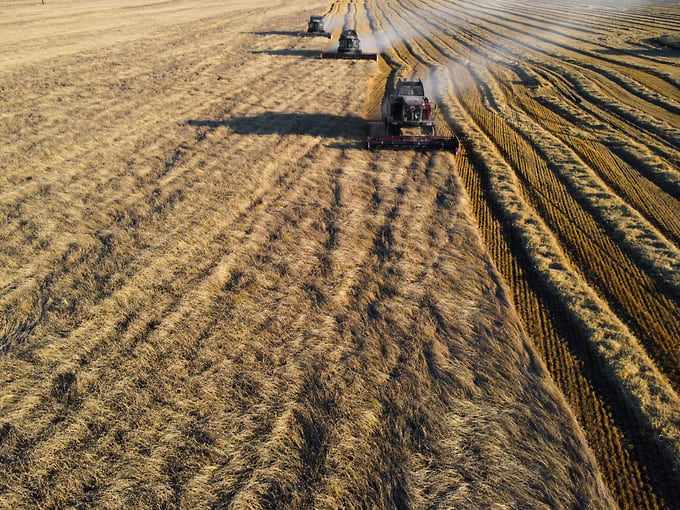
Финансирование сезонных (полевых) работ — основа для аграриев юга и Северного Кавказа
Влад Некрасов / Коммерсантъ
Купить фотоНикита Якубович отмечает, что основной запрос приходится на краткосрочное оборотное кредитование. «Наряду с этим у предпринимателей есть потребность в приобретении коммерческой недвижимости, оборудования и транспорта за счет кредитных средств. Важным инструментом остаются и гарантии исполнения обязательств — как по коммерческим, так и по государственным контрактам. Именно поэтому банковские гарантии уверенно входят в топ-3 банковских продуктов по запросам от клиентов»,— рассказывает заместитель председателя Юго-Западного банка Сбербанка.
Он также отмечает, что в туристической отрасли акцент сделан на субсидиях и грантах в рамках нацпроекта «Туризм и индустрия гостеприимства». Кроме того, реализуются федеральные проекты «Пять морей и озеро Байкал», развитие модульных гостиниц, программа льготного кредитования туристических проектов (ПП 141), а также софинансирование «Кавказ.РФ». В сфере АПК наиболее популярна льготная программа финансирования текущей или инвестиционной деятельности.
По словам Ларисы Туишевой, основная часть оборотных кредитов корпоративными клиентами Ростовского РСХБ привлекалась на сезонно-полевые работы, а также на осуществление деятельности по переработке продукции АПК. «Инвестиционное кредитование в основной массе предоставлялось на обновление парка техники и оборудования. На втором месте — размещение свободных средств на депозитах. Однако растет спрос и на другие банковские услуги, например, у агропредприятий, которые занимаются экспортными поставками, востребованы внешнеторговые операции, связанные как с закупкой техники и оборудования, так и с реализацией своей продукции. Увеличивается спрос на альтернативные инструменты финансирования — факторинг и лизинг»,— говорит госпожа Туишева.
По словам Дениса Чубанжи, наиболее востребованными продуктами являются льготные кредиты с господдержкой, а также кредиты на текущие цели и финансирование оборотного капитала. «Доля кредитов на финансирование оборотного капитала в кредитном портфеле банка „Кубань Кредит“ составляет порядка 60%, доля льготных кредитов — 46%»,— говорит господин Чубанжи.
По данным «Банки.ру», лидером по востребованности продуктов у бизнеса является банковский кредит. Так, по информации аналитиков маркетплейса, за январь—сентябрь 2026 года на кредиты пришлось 55,5% спроса на продукты для бизнеса против 52% годом ранее.
«Займы сохраняют около трети спроса и остаются инструментом срочного финансирования для тех, кому банк отказал или кому деньги нужны быстрее. Эту нишу расширило и повышение лимита микрозаймов для бизнеса до 15 млн руб. За последние полтора года структура спроса заметно изменилась. В начале 2025 года на займы приходилось 46% онлайн-спроса, а на кредиты — 34%. К первому кварталу 2026 года соотношение стало обратным: 53% у кредитов против 35% у займов»,— говорит Инна Солдатенкова.
Она также отмечает, что лизинг, на который приходится около 6% спроса, растет неравномерно: за девять месяцев показатель увеличился на 26% год к году, но в третьем квартале спрос оказался ниже прошлогоднего. «Факторинг, также занимающий около 6% спроса, остается сезонным инструментом с пиком на стыке годов, когда компании финансируют дебиторскую задолженность по отгрузкам конца года»,— рассказала госпожа Солдатенкова.
Спрос останется волнообразным
В Юго-Западном банке Сбербанка наблюдают динамику восстановления спроса на кредитные средства со стороны бизнеса. Как отмечает Никита Якубович, смягчение денежно-кредитной политики напрямую влияет на условия заимствований для предпринимателей.
«Кредиты становятся доступнее для более широкого круга клиентов, включая представителей малого и микробизнеса, для которых чувствительность к ставке особенно высока. При этом важно понимать, что эффект носит постепенный характер. Банки пересматривают ставки по мере изменения условий регулятора, а бизнес принимает инвестиционные решения с учетом не только текущей стоимости кредита, но и общей экономической конъюнктуры. Тем не менее тенденция очевидна: чем ниже ключевая ставка, тем шире круг предпринимателей, готовых привлекать финансирование для развития, пополнения оборотных средств и реализации проектов. Это, в свою очередь, поддерживает деловую активность в регионах и создает основу для дальнейшего роста кредитного портфеля»,— говорит господин Якубович.
Денис Чубанжи отмечает, что в краткосрочной перспективе ожидания бизнеса на юге остаются консервативными. Клиенты, по его наблюдениям, проявляют осторожность в отношении новых долгосрочных инвестиционных проектов, предпочитая направлять ресурсы на поддержку оборотного капитала и решение текущих операционных задач.
«На стратегию кредитования продолжает влиять чрезвычайная ситуация в Азово-Черноморском бассейне. Пока не восстановится стабильное морское судоходство, агропромышленный комплекс юга будет вынужден адаптироваться к новым логистическим маршрутам и временному росту издержек, что будет определять спрос на кредитные каникулы и гибкие графики погашения»,— говорит господин Чубанжи.
По словам Татьяны Солдатенковой, до конца года спрос на корпоративное кредитование останется примерно на текущем уровне. «Выдачи будут расти медленнее заявок, поскольку банки сохранят избирательный подход к заемщикам. Новый импульс возможен, когда снижение ключевой ставки заметнее отразится на банковских ставках, а это обычно происходит с задержкой. Кредиты сохранят лидерство, а займы — нишу срочного финансирования. Юг, вероятнее всего, сохранит долю около 11–13% в спросе на кредиты для бизнеса, а пики спроса на Кубани по-прежнему будут приходиться на период перед весенним сезоном. Опорой для региона останутся льготные программы для агросектора. Ключевой риск — затянувшаяся пауза в снижении ставки. В этом случае компании будут откладывать несрочные заимствования, а спрос останется волнообразным»,— резюмировала госпожа Солдатенкова.