«Бизнес не ожидал столь кардинального изменения налогообложения»
Ирина Кривошеева о реакции инвесторов на новации Минфина
Предложение Минфина ввести налогообложение пассивных доходов для паевых инвестиционных фондов для квалинвесторов может резко поменять правила игры в этом сегменте рынка. Как отреагировали инвесторы на новации министерства, какие инструменты это затронет в первую очередь, будет ли меняться структурирование активов через ЗПИФы, в интервью “Ъ” рассказала гендиректор УК «Альфа-Капитал» Ирина Кривошеева.
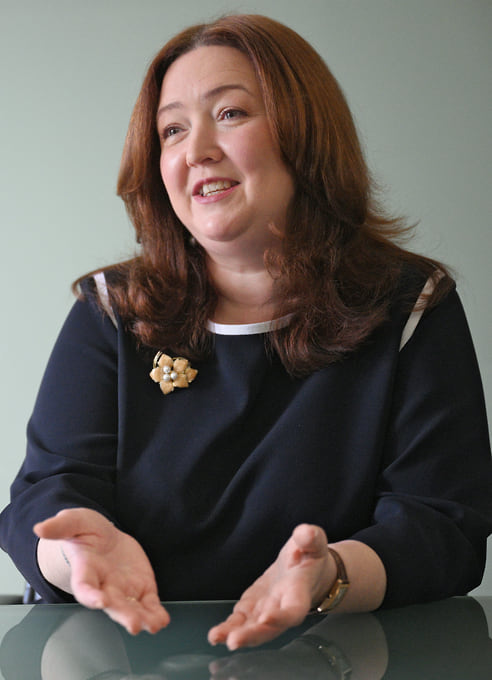
Гендиректор УК «Альфа-Капитал» Ирина Кривошеева
Глеб Щелкунов / Коммерсантъ
— Насколько неожиданным для отрасли стало решение Минфина ввести налог на пассивные доходы ПИФов для квалифицированных инвесторов?
— Решение стало неожиданным по форме и масштабу. Вместе с тем определенные предпосылки к пересмотру принципов налогообложения для отдельных видов именно квальных персональных ЗПИФов, пожалуй, были. Нельзя сказать, что отрасль ожидала повышения налоговой нагрузки, скорее можно было ожидать ужесточения контроля за операциями в рамках персональных «схемных» ЗПИФов со стороны налоговых органов.
Однако предлагаемый механизм — ежемесячное взимание налога на уровне массовых фондов с ограниченным зачетом у пайщика — оказался новацией, к которой рынок не был готов. Повторюсь, отрасль выступает в защиту именно массовых закрытых и интервальных ПИФов для большого числа квалифицированных состоятельных инвесторов, где конструкция предполагает отложенное налогообложение при понятной целесообразности таких продуктов для экономического развития.
— Насколько уникален данный налог? Нет ли аналогов в мировой практике?
— По итогам анализа экспертов можно с уверенностью заявить, что прямых аналогов в мире нет. В мировой практике паевые фонды — это либо юрлица, либо, как в РФ, имущественные комплексы, которые не являются самостоятельными налогоплательщиками. В этом случае налог возникает на уровне пайщика при получении дохода или продаже паев. Предлагаемая новация с ежемесячным взиманием налога за счет имущества фонда и последующим ограниченным зачетом — конструкция, не имеющая прямых международных аналогов. Отдельные страны применяют налоги на фонды, но не в таком режиме — и особенно не к пассивным доходам именно коллективных инвестиций.
— Как на новость отреагировали клиенты? Какие вопросы задавали?
— Для клиентов, инвестирующих или занимающихся бизнесом, любая новость о повышении налогообложения — это вызов, который требует вдумчивого комплексного анализа. Конечно, клиенты с индивидуальными ЗПИФами сейчас оценивают потенциальную новую налоговую нагрузку, по крайней мере часть из них приходят к выводу, что инвестиции через этот механизм, возможно, останутся целесообразными. Часть клиентов отметили снижение неопределенности — ситуация для них стала более предсказуемой. На данный момент нельзя однозначно сказать, что число заинтересованных именно в массовых ЗПИФах и ИПИФах состоятельных клиентов существенно снизится, так как нужно учитывать, что налоговая нагрузка на пассивные доходы физических лиц в целом будет повышена из-из перехода на прогрессивную шкалу НДФЛ абсолютно по всем существующим на нашем рынке продуктовым решениям.
— Реакция была лишь у состоятельных клиентов или широкая розница также задавалась вопросами?
— В первую очередь реагировали состоятельные клиенты и владельцы индивидуальных ЗПИФов, поскольку изменения касаются квалифицированных инвесторов. Для широкой розницы категорически важно получить окончательное подтверждение того, что обсуждаемая новация ее не затронет.
— Фиксировали на этом фоне оттоки из розничных фондов?
— Нет, оттоков из розничных фондов в моменте мы не фиксировали. В том числе благодаря проактивной коммуникационный позиции самой управляющей компании.
— Как бизнес отреагировал на новость? Поставили ли на паузу запуск новых продуктов?
— Бизнес, как мы считаем, исходя из общения с клиентами, не ожидал настолько кардинального изменения налогообложения. Особенно это касается управляющих компаний массовых ЗПИФов для квалифицированных инвесторов. Сейчас бизнес-сообщество активно включается в коммуникации с саморегулируемой организацией, регулятором, исполнительными и законодательными органами власти. Мы готовим и направляем свои предложения, аргументируем возможные уточнения к законопроекту, просим о более детальном анализе экономической эффективности, предоставляем расчеты и пр. Ряд норм, на наш взгляд, действительно требует конкретизации, и это понятная работа, которая всегда проводится на этапе второго чтения по такого рода законопроектам. При этом, конечно, у нас есть уверенность в том, что даже с учетом изменений управляющие компании смогут найти своего клиента, но всегда важно проговаривать с клиентами любые детали продуктов, поэтому определенная пауза в моменте неизбежна.
— Насколько введение нового налога рушит архитектуру ЗПИФов для квалинвесторов?
— Кардинально видоизменяет инструменты инвестиций и инвестиционную стратегию самих ЗПИФов для квалинвесторов. Ожидаем, что инвестиции станут более проектными, связанными с созданием бизнесов, финансированием акционерного или учредительного капитала компаний или строительства крупных проектов и будут подразумевать обязательные регулярные выплаты в более существенном размере.
— Для фондов на какие активы удар будет наиболее сильным? Почему?
— Наиболее существенное влияние приходится на доходы в форме аренды, процентного и дивидендного дохода, которые относятся к пассивным доходам. Введение такого налогообложения связано с необходимостью исключения «арбитража» при использовании отложенного налогообложения, что побуждает ЗПИФы выплачивать регулярный доход пайщикам для получения зачета по удержанному налогу.
— Насколько ухудшится экономика структурирования активов через ЗПИФы? Для решения каких задач они станут непригодными?
— Экономика структурирования не ухудшится. Сделки ЗПИФов станут крупнее и эффективнее, а сами фонды становятся интересны для реализации более крупных задач и инвестиционных проектов именно для большого круга инвесторов.
— Вам не кажется, что новый налог подорвет доверие к структурированию активов состоятельными россиянами через ЗПИФы?
— Нам кажется, что ЗПИФы сохранят свою привлекательность с точки зрения не налогового оптимизирования, а именно структурирования активов и для специальных задач, например планирования наследования. Также ЗПИФы по сравнению с иными формами инвестиций по-прежнему находятся в более благоприятном положении с точки зрения налогообложения, особенно при реализации активного инвестиционного процесса. Среди наших клиентов подавляющее большинство — стратегические финансовые инвесторы.
— К каким последствиям в целом для отрасли это может привести? Нет рисков перетока капитала в менее зарегулированные инструменты или его вывода за рубеж?
— Риски перетока есть, но они ограничены. Безусловно, под давлением будут мелкие и средние УК, созданные для управления исключительно одним-двумя персональными ЗПИФами. По данным аналитиков, таких УК на нашем рынке несколько сотен. Да, часть состоятельных инвесторов также может рассмотреть депозиты или облигации, но, на наш взгляд, квальные ЗПИФы остаются привлекательными для структурирования активов, особенно с учетом наследования.
Вывод капитала за рубеж возможен, но в текущих условиях ограничен, особенно в контексте усиления санкционного давления и связанных с этим фактором инфраструктурных рисков в зарубежных недружественных юрисдикциях. Для отрасли это означает необходимость адаптации: вырастет значение крупных игроков, способных обеспечить грамотное администрирование налогов и очень вдумчивый подход к анализу налоговых рисков, расчетам финансовой привлекательности, структурированию сложных сделок.
— Не видите риски того, что с рынка могут уйти некрупные игроки, созданные в последние годы для решения задач структурирования активов?
— По нашему мнению, индивидуальные ЗПИФы были и раньше интересны для состоятельных клиентов с портфелем инвестиций от 500–700 млн руб. В связи с предстоящими изменениями в области налогообложения, а также с учетом нормативных требований к лицензионным компаниям, необходимости администрирования налогообложения в персональные ЗПИФы и роста сложности сделок может снизиться интерес бенефициаров к созданию кэптивных (внутригрупповых) УК. Вероятно, будет активно развиваться бизнес крупных управляющих компаний или компаний, которые независимы и способны оказывать услуги по управлению активами массовых ЗПИФов различным группам клиентов.
Газета «Коммерсантъ» №187
от 09.10.2026, стр. 10