


Склады наращивают ввод при слабом спросе
Индустриальная недвижимость
В 2026 году общий объем ввода складской недвижимости в Петербурге и Ленинградской области при сохранении планов девелоперов превысит 500 тыс. кв. м. По итогам восьми месяцев года на формат built-to-suit пришлось 62% ввода индустриальной недвижимости в регионе, остальное — спекулятивные склады.
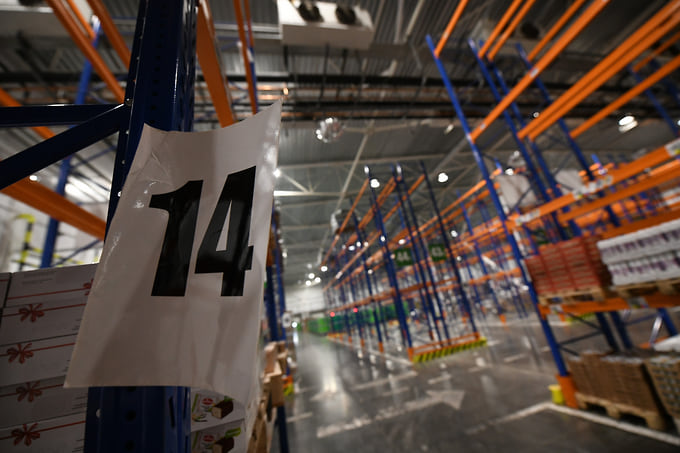
Рынок складской недвижимости находится в фазе адаптации: компании осторожнее принимают решения, а собственники вынуждены учитывать изменение баланса спроса и предложения
Александр Коряков / Коммерсантъ
По данным IPG.Estate, по итогам первого полугодия 2026 года объем качественной складской недвижимости классов А и В в Санкт-Петербурге и Ленинградской области составил 6 млн кв. м. За первые шесть месяцев было введено 358 тыс. кв. м новых площадей, из которых 206 тыс. кв. м пришлось на объекты built-to-suit и 152 тыс. кв. м — на спекулятивные проекты. До конца года ожидается ввод еще 220 тыс. кв. м, что позволит увеличить общий объем ввода за год до 578 тыс. кв. м.
Филипп Чайка, партнер, руководитель отдела индустриальной и складской недвижимости IPG.Estate, говорит, что по итогам восьми месяцев ситуация существенно не изменилась: новых крупных объектов на рынке не появилось, поэтому объем ввода остается примерно на уровне показателей первого полугодия. Локальные объекты меньшего формата появляются, но они не оказывают существенного влияния на общий объем предложения.
«Что касается ценовой динамики, то стоимость строительства складских комплексов за год существенно не изменилась. Для объектов класса А она составляет 70–80 тыс. рублей за квадратный метр без учета НДС»,— рассказал господин Чайка.
Соотношение спекулятивных проектов и объектов built-to-suit остается относительно сбалансированным. По итогам первого полугодия 2026 года в структуре введенных площадей 62% пришлось на BTS-объекты и 38% — на спекулятивное строительство. При этом в разные годы соотношение может меняться в зависимости от рыночной ситуации и активности отдельных игроков, обращает внимание господин Чайка.
В целом, отмечает он, рынок складской недвижимости находится в фазе адаптации: компании осторожнее принимают решения, а собственники вынуждены учитывать изменение баланса спроса и предложения. Ключевым фактором дальнейшего развития будет восстановление деловой активности и готовность бизнеса возвращаться к расширению площадей.
Илья Князев, директор департамента индустриальной и складской недвижимости NF Group в Санкт-Петербурге, с оценкой коллеги из IPG.Estate не согласен, по его подсчетам, доля спекулятивного ввода в Петербурге и Ленобласти ниже. «На сентябрь 2026 года объем ввода качественных складских объектов классов A и B составил 358 тыс. кв. м. На спекулятивные объекты пришлось 75 тыс. кв. м, или 21% общего объема ввода площадей. Около половины (46%) общего объема ввода площадей пришлось на объекты, построенные компаниями для собственного использования. Треть, или 33%, объема ввода за девять месяцев 2026 года пришлась на объекты в формате built-to-suit. По сравнению с 2025 годом, когда произошло значительное снижение объемов спекулятивного строительства, к концу 2026 года доля спекулятивных проектов возрастет до 35% общего объема ввода»,— говорит он.
Осторожность девелоперов
По подсчетам господина Князева, на сентябрь 2026 года объем заключенных сделок составил 314,5 тыс. кв. м. «Из них на прямую аренду пришлось 50%, на субаренду — 2%. Еще одна сделка была заключена в формате BTS-аренды площадью 150 тыс. кв. м, или 48% от общего объема заключенных сделок»,— приводит данные эксперт.
«Осенью мы наблюдаем некоторую активизацию клиентов: компании чаще посещают объекты, изучают предложения и ведут переговоры. Однако значительная часть переговоров пока не приводит к сделкам. Часть арендаторов использует рынок для улучшения текущих условий и передоговаривается с действующими собственниками, другие откладывают принятие решения, оценивая экономику бизнеса и планируя бюджет на следующий период»,— делится господин Чайка.
На развитие рынка продолжают влиять общая экономическая ситуация и высокая стоимость финансирования. «При текущих условиях компаниям сложнее развивать новые направления, а девелоперы осторожнее подходят к запуску спекулятивных проектов. Одновременно рынок постепенно переходит в фазу более высокой конкуренции за клиента: растет объем предложения, а собственники становятся более гибкими в переговорах по коммерческим условиям»,— говорит господин Чайка.
По данным NF Group, по профилю арендатора за девять месяцев 2026 года наибольший объем сделок (48%) был заключен с представителями розничной торговли. Четверть сделок (25%) — с онлайн-ритейлерами. Еще 13% сделок заключили с транспортно-логистическими компаниями. Средневзвешенная запрашиваемая ставка аренды на готовые к въезду складские площади класса А составила 10,4 тыс. рублей за квадратный метр в год без учета НДС и операционных расходов.
Илья Янеев, заместитель директора департамента складской и индустриальной недвижимости Nikoliers, среди крупнейших объектов, которые ввели за второй квартал 2026 года, называет логистический парк Янино (2,1 тыс. кв. м), «Карвиль» в индустриальном парке «М10» (60 тыс. кв. м), вторую очередь Wildberries в «М10» (55 тыс. кв. м).
В ожидании коррекции
«Учитывая текущий умеренный уровень спроса, мы ожидаем, что заполнение новых введенных площадей будет происходить постепенно. По нашим оценкам, до конца 2026 года вакансия будет увеличиваться, однако к 2027 году рынок выйдет на траекторию позитивной динамики. При этом мы не прогнозируем значительного превышения предложения над спросом — скорее будет происходить естественная рыночная корректировка»,— говорит господин Янеев.
В этих условиях ключевым фактором принятия решений для арендаторов становятся не столько локационные характеристики, сколько совокупные коммерческие условия сделки. «Мы прогнозируем некоторую коррекцию ставок аренды еще в пределах 5–7%, что создает дополнительные возможности для арендаторов»,— полагает господин Янеев.
По его словам, основной спрос на складском рынке сегодня формируют логистические компании, дистрибуторы и продуктовый ритейл — эти сегменты остаются главными драйверами активности. «Восстановление более широкого спроса мы связываем с общим улучшением макроэкономических показателей, ростом потребительской активности и стабилизацией инвестиционного климата. Устойчивый рост рынка, по нашим прогнозам, возможен к концу 2027 года»,— рассуждает эксперт.
По мнению господина Янеева, рынок складской недвижимости, согласно циклу его жизни, сейчас находится в пикирующем направлении. «Снижение темпов поглощения новых площадей обусловлено не только макроэкономическими факторами, но и выжидательной позицией ключевых драйверов спроса. Маркетплейсы, производственные и логистические компании сегодня менее активны на рынке, чем год назад, что напрямую отражается на динамике вакантности»,— полагает он.
Михаил Костромин, совладелец инвестиционной компании AKTIVO, считает, что если рассуждать об общероссийском рынке, то основная тенденция — рост интереса к регионам. По совокупной площади качественной складской недвижимости регионы (включая Санкт-Петербург и Ленинградскую область) сравнялись со столицей и Московской областью, подсчитал он.
«В третьем квартале заметно вырос спрос на региональные склады со стороны федеральных арендаторов. Причем требования к складам трансформировались: если раньше фокус крупных игроков рынка был направлен на крупные лоты в логистических хабах, то сейчас интерес вызывают склады небольшой площади и вне складских комплексов. Это продиктовано намерением выбрать наиболее безопасную локацию»,— объясняет господин Костромин.
Он уверен, что в 2027 году можно ожидать роста арендных ставок в регионах. Хотя в последние годы объемы ввода новых площадей были рекордными, в некоторых локациях сохраняется острый дефицит качественных лотов, отмечает он. «Помимо возросшего спроса, рост ставок будет также вызван и увеличением расходной части, в том числе затрат на страхование объектов»,— поясняет эксперт.
"Business Guide Крупнейшие компании". Приложение №35
от 30.09.2026, стр. 16