


Усложнение пространства
Городская среда
Креативные кластеры Петербурга остаются одним из самых активно развивающихся сегментов коммерческой недвижимости. Сегодня их в городе насчитывается несколько десятков, при этом новые проекты, как говорят участники рынка, усложняются и эволюционируют.
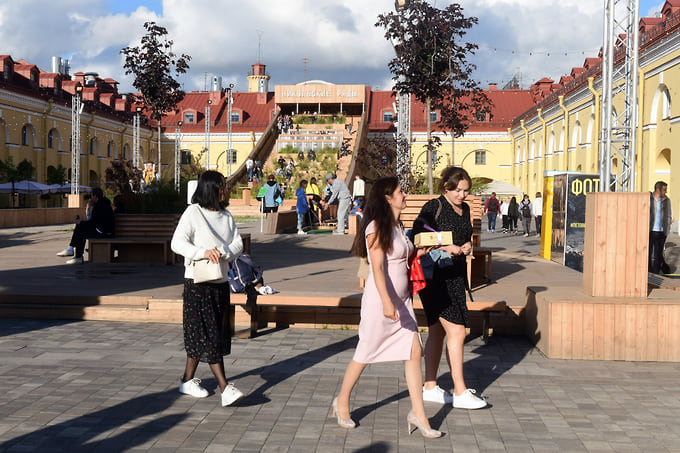
По итогам первого полугодия 2026 года в городе насчитывалось около 30 креативных пространств общей площадью почти 390 тыс. кв. м
Александр Коряков / Коммерсантъ
По данным участников рынка, в Петербурге сегодня работает около трех десятков креативных и коммерческих общественных пространств, 18 из которых — крупные.
Эксперты отмечают, что общественные пространства — это широкое понятие, которое включает в себя разнообразное количество концепций, таких как лофты, арт-пространства, креативные и творческие кластеры, спортивные и концертные площадки, а также элементы благоустройства. Новые общественные пространства и креативные кластеры продолжают открываться в разных частях города. Среди наиболее знаковых — анонсированы проекты в рамках редевелопмента «Скороход» и «Кресты».
«Несмотря на сложности реализации подобных проектов, действующие объекты дают мультипликативный эффект для городской среды. Они дополняют ее ткань, облагораживают район, обладают социокультурным эффектом и стимулируют развитие прилегающих территорий. Для коммерческой недвижимости этот эффект наиболее очевиден: устойчивый поток посетителей создает мощный центр притяжения, повышая инвестиционную привлекательность окружающих локаций и стимулируя развитие бизнеса в округе»,— рассуждает Наталия Киреева, заместитель регионального директора департамента консалтинга и аналитики NF Group.
Управляющий партнер агентства «ВМТ Консалт» Екатерина Косарева также отмечает положительное влияние креативных пространств на часть города, где он открывается. «Во-первых, район становится более привлекательным, в нем резко дорожает недвижимость. Это объясняется тем, что за окном из индустриального запустения появляется симпатичное место, где можно провести время. Во-вторых, развивается инфраструктура. Например, город вкладывается в прилегающую к местности набережную, так как там растет проходимость. В-третьих, это создание рабочих мест (услуги, ритейл, общепит, организация мероприятий). И в-четвертых, место становится центром притяжения для местных и для туристов. А это дополнительные деньги»,— объясняет госпожа Косарева.
Вера Голубева, бизнес-партнер TrendAgent в Санкт-Петербурге, с коллегой согласна: «Креативный кластер может заметно изменить восприятие территории. Он создает точку притяжения там, где раньше ее не было: появляются рестораны, выставки, концерты, магазины, новые общественные пространства. Район начинает привлекать не только своих жителей, но и людей из других частей города, становится узнаваемым и постепенно приобретает собственную идентичность. Для жилого девелопмента это положительный процесс».
Впрочем, прямую зависимость «открылся креативный кластер — квартиры подорожали», по мнению госпожи Голубевой, проводить не стоит. На стоимость жилья влияет совокупность факторов. Кластер скорее запускает цепочку изменений: увеличивается трафик, вслед за ним приходит качественный общепит и сервис, территория становится интереснее бизнесу и девелоперам, меняется аудитория района. «И уже комплекс этих изменений способен поддерживать капитализацию недвижимости»,— указывает эксперт.
При этом, предостерегает она, для конкретного жилого дома соседство может работать и в обратную сторону. Концерты, вечерние мероприятия, такси, большое количество посетителей, шум и посторонние люди во дворах вступают в конфликт с запросом жителей на приватность. «Особенно чувствителен к этому дорогой сегмент, где спокойствие и контролируемая среда сами являются частью продукта. Поэтому здесь большое значение имеет расстояние. Креативный кластер в 5–10 минутах пешком может быть очевидным преимуществом: у жителя есть культурная и гастрономическая инфраструктура рядом с домом. Но непосредственно под окнами тот же самый объект способен стать источником дискомфорта. Покупателю нравится жить рядом с центром городской жизни, но совершенно не обязательно — внутри него»,— объясняет госпожа Голубева.
Ирина Царькова, генеральный директор офиса Nikoliers в Санкт-Петербурге, добавляет: «Популярность современных общественных пространств Северной столицы растет, поскольку они смогли сочетать в себе интересы жителей, девелоперов и города. К примеру, многие пространства выступают драйверами для развития коммерческой инфраструктуры района за счет привлечения дополнительной аудитории, становятся неотъемлемой частью городских маршрутов, подходят для организации коворкингов и проведения мероприятий».
Не просто набор функций
Среди трендов, по которым развиваются креативные кластеры Петербурга, эксперты отмечают создание технологических и образовательных хабов; соседство кластеров и жилых районов; велнес-пространства со спортивной и оздоровительной инфраструктурой.
Валерий Трушин, партнер, руководитель отдела исследований и консалтинга IPG.Estate, считает, что за последние годы сама концепция таких проектов заметно изменилась. «Изначально многие из них строились вокруг идеи собрать представителей креативных индустрий в одном месте. Практика показала, что такая модель сама по себе не всегда является устойчивой: креативные резиденты не всегда могут сформировать стабильный денежный поток, а экономика проекта получается достаточно зависимой от спроса внутри конкретной индустрии»,— указывает он.
Поэтому сейчас происходит смещение в сторону многофункциональных общественных пространств. То есть это уже не просто площадка для творческих компаний, а объект, который должен постоянно привлекать людей. В таких проектах большую роль играют общественное питание, выставочные пространства, события, образовательные программы и культурная составляющая. Именно комбинация разных функций позволяет сделать проект экономически более устойчивым.
«Эта тенденция уже подтверждается открытиями 2026 года. Например, после реставрации начал работу креативный кластер "Брюллофт" в бывшем доме архитектора Александра Брюллова на Кадетской линии, где объединены выставочные и лекционные пространства, гастрономические проекты, мастерские и другие резиденты. В Новой Голландии открылся "Дом 17" — пространство с рестораном, концертным залом, выставочными зонами, книжным магазином и лекторием. Также появилось новое общественное пространство на крыше Новой сцены Александринского театра, где культурная функция объединена с городской»,— делится господин Трушин.
Мария Орлова, коммерческий директор ГК «А101» в Санкт-Петербурге и Ленинградской, области говорит, что по итогам первого полугодия 2026 года в городе насчитывалось около 30 креативных пространств общей площадью почти 390 тыс. кв. м. «Главная тенденция при открытии новых пространств — уход от простой модели, где кластер представляет собой набор мастерских, кафе и событийных площадок. Все чаще в одном проекте объединяются офисы, коворкинги, образование, гастрономия, ритейл, выставочные и общественные пространства. Причем география таких форматов постепенно расширяется: речь идет уже не только о центре и спальных районах Петербурга, но и об агломерации в целом. Такие пространства могут становиться точками притяжения и одним из инструментов развития новых территорий, в том числе в Ленинградской области»,— думает госпожа Орлова.
Юрий Вьюрков, исполнительный директор бюро архитектуры и дизайна Modern House, также считает, что креативные кластеры перестают быть просто набором ресторанов, мастерских и офисов. «Они превращаются в многофункциональные пространства, где можно работать, учиться, отдыхать, заниматься спортом и посещать культурные мероприятия. Все чаще такие проекты становятся частью жилых кварталов и помогают сформировать характер всей территории. При этом особенно ценится аутентичность: историческая архитектура и сохраненная атмосфера места»,— говорит он.
Концепции мало
Дмитрий Ефремов, начальник управления продуктового менеджмента и маркетинговых исследований компании «Главстрой Санкт-Петербург», полагает, что успех креативного кластера определяется не только его концепцией, но и тем, насколько удается сформировать сильный пул арендаторов и обеспечить устойчивый поток посетителей. «По сути, наполнение площадки и последующая генерация трафика становятся проверкой жизнеспособности первоначальной концепции проекта: резидентам необходимо получать достаточный доход, чтобы кластер мог стабильно развиваться»,— рассуждает он.
По мнению эксперта, в центральных районах города такие проекты чувствуют себя достаточно уверенно. Здесь выше человекопоток, поэтому стабильнее формируется трафик, идет заселение площадок и плановая ротация резидентов. Это можно увидеть на примере таких кластеров, как Seno, «Севкабель Порт», «Брусницын».
«В локациях, удаленных от центра, задача сложнее. Показательный пример — "Цистерна", которая просуществовала около года. Проект в большей степени выполнял просветительскую функцию: здесь проходили выставки и мероприятия, однако, вероятно, этого оказалось недостаточно для устойчивой работы площадки. Ей не хватало коммерческой составляющей — резидентов, стрит-ритейла и других функций, способных формировать постоянный трафик»,— перечисляет ошибки господин Ефремов.
Поэтому сегодня центральные локации для креативных кластеров остаются более устойчивыми: здесь уже есть сформированный городской поток, который помогает поддерживать экономику проекта.
Как полагает господин Ефремов, в среднесрочной перспективе устойчивыми останутся классические модели креативных кластеров, в которых основу составляют ритейл, услуги, сервисы, развлечения и общепит. При этом он согласен с коллегами, что рынок развивается и становится разнообразнее: появляются более смелые концепции с дополнительными доминантами — гостиницами, спа, развлекательными функциями и объектами размещения.
«Отдельное направление — развитие кластеров за пределами центральных районов. Такие проекты могут формировать дополнительный контур притяжения для туристов и горожан и одновременно частично перераспределять нагрузку с центра. Уже сформировалась история вокруг "Лахта-центра", постепенно развивается направление в сторону Курортного района, заявлен проект в Горской, продолжится развитие Кронштадта»,— делится господин Ефремов.
На этом фоне будет меняться и сценарий городского досуга, уверен он. С ростом мобильности и стоимости парковки в центре у горожан и гостей города появляется больше оснований выбирать для отдыха не центр, а расположенные на разумном расстоянии от него территории, где можно качественно провести время всей семьей, отдохнуть и получить набор сервисов в пределах одной локации.
«До 2030 года в Петербурге может появиться еще 7–10 полноценных кластеров. Основной потенциал связан с промышленным поясом и районами, где пока не хватает качественных общественных пространств. Но и рынок становится более требовательным: сегодня недостаточно просто отремонтировать историческое здание и открыть в нем кафе. Нужны сильная концепция, грамотное управление и постоянная программа, ради которой люди будут возвращаться. Сейчас растет интерес к образовательным и технологическим кластерам, объединяющим вузы, стартапы, дизайн-студии, лаборатории и небольшие производства. Появляются и локальные районные пространства в бывших АТС, кинотеатрах и домах культуры. Они рассчитаны прежде всего на жителей ближайших кварталов и включают семейные центры, спорт, образование, гастрономию и площадки для мероприятий»,— перечисляет господин Вьюрков.
Недешевое удовольствие
Участники рынка указывают, что создание качественного кластера — капиталоемкий проект. Для Петербурга ориентир затрат на редевелопмент сегодня составляет 130–160 тыс. рублей на квадратный метр, хотя в зависимости от состояния здания и объема необходимых работ разброс может быть существенно шире. «Соответственно, для объекта площадью 10–20 тыс. кв. м речь уже может идти об инвестициях примерно от 1,3 до 3,2 млрд рублей. Срок окупаемости при благоприятных условиях составляет около семи лет, но сложная реконструкция, реставрация и рост эксплуатационных расходов могут увеличивать его до десяти лет и более»,— приводит расчеты госпожа Орлова.
Господин Вьюрков подсчитал, что небольшой кластер может потребовать нескольких сотен миллионов рублей, проект среднего масштаба — от 500 млн до 1,5 млрд рублей. Если речь идет о крупной промышленной территории или объекте культурного наследия, то вложения могут исчисляться несколькими миллиардами.
«Средний срок окупаемости креативного кластера составляет 7–10 лет, а в сложных реставрационных проектах может доходить до 12–15 лет. За последние годы он увеличился из-за роста стоимости строительства и кредитования. При этом кластер приносит девелоперу не только арендный доход: он повышает привлекательность района и стоимость расположенной рядом недвижимости»,— приводит расчеты эксперт.
Алексей Алешин, управляющий директор «Товарищества Рябовской Мануфактуры», говорит, что себестоимость создания креативного кластера зависит от ряда факторов: от локации и рыночной стоимости земли и строений на конкретном участке. Часто кластеры создаются в исторической части мегаполисов, где вход в проект, как правило, дороже, чем на периферии (если это не ветхие здания без статуса ОКН). Также затраты зависят от состояния здания, объема работ по созданию инфраструктуры и благоустройству и, конечно, от охранного статуса. «В случае с ОКН требуется реставрация по согласованным с надзорными органами проектам, а сметы и сроки сдачи в процессе модернизации часто вырастают в разы»,— указывает он.
По его мнению, корректно оценить сроки окупаемости новых кластеров, которые создаются в текущих экономических условиях, можно будет только ретроспективно — через несколько лет, поскольку сейчас ситуация стишком изменчива.
«При этом единого ориентира по сегменту нет: сроки окупаемости зависят от местоположения и площади кластера, его характеристик, концепции и наполнения, наличия или отсутствия охранного статуса, формы собственности, арендных ставок и других факторов. По нашим оценкам, сейчас срок окупаемости вырос на пять лет по сравнению с кластерами, введенными в эксплуатацию в 2020–2022 годах. Для понимания: тогда он составлял 7–10 лет для малоэтажного дореволюционного квартала без статуса ОКН, с общей площадью зданий около 40 тыс. кв. м, где прошел редевелопмент с сохранением архитектуры и исторических элементов»,— добавляет господин Алешин.
«Если речь идет о простой адаптации помещения под новую функцию, затраты будут относительно ограниченными. Но если это историческое здание, где требуется полноценная реконструкция, восстановление конструкций и модернизация инженерии, то инвестиции могут составлять 80–150 тыс. рублей на квадратный метр. При этом важно понимать, что креативный кластер — это не классический арендный объект. Его нельзя оценивать только через ставку аренды и площадь. Здесь многое зависит от качества управления, способности формировать поток посетителей и правильно подобрать набор функций. Фактически это ближе к операционному бизнесу, где успех определяется не только самим зданием, но и тем, насколько хорошо работает вся концепция»,— полагает господин Трушин.
Есть потенциал
Потенциал для появления новых проектов в Петербурге есть, считает он, потому что в городе большое количество исторических объектов, которые сложно использовать под классические форматы. «Рынок не будет бесконечным: сам по себе красивый объект или статусное здание не гарантируют успеха. В конечном счете выигрывать будут проекты, которые смогут сформировать устойчивую экономику и стать полноценными городскими пространствами»,— рассуждает господин Трушин.
Екатерина Косарева резюмирует: «Мы видим потенциал в объединении креативных индустрий, например, со спортивными или образовательными объектами, так как мультиформатность — это главный тренд и залог устойчивости предприятия. А в свободное от мероприятий время эти форматы могут использоваться как коворкинг, но для этого пространство должно соответствовать требованиям, иметь пригодную инфраструктуру (электропитание, зарядные устройства, переговорные, небольшие конференц-залы). Из минусов выделим высокую вероятность размытия позиционирования (и фитнес-мероприятия, и деловые встречи, и выставка современного искусства), этот фактор можно нивелировать за счет жесткой привязки к истории объекта в маркетинге».
"Business Guide Крупнейшие компании". Приложение №35
от 30.09.2026, стр. 8