


Рынок лизинга готовится к восстановлению
Сегменты
Эксперты полагают, что рынок лизинга Санкт-Петербурга прошел период стагнации и уже в этом году может начать восстановление. По итогам первого квартала 2026 года портфель остановился у нулевой отметки, новый бизнес держится за счет легкового автотранспорта, грузовой сегмент продолжает падение, начатое в 2025 году. Главным фактором для отрасли остается ключевая ставка: цикл снижения запущен, но до второго полугодия участники рынка не ждут заметного оживления спроса.
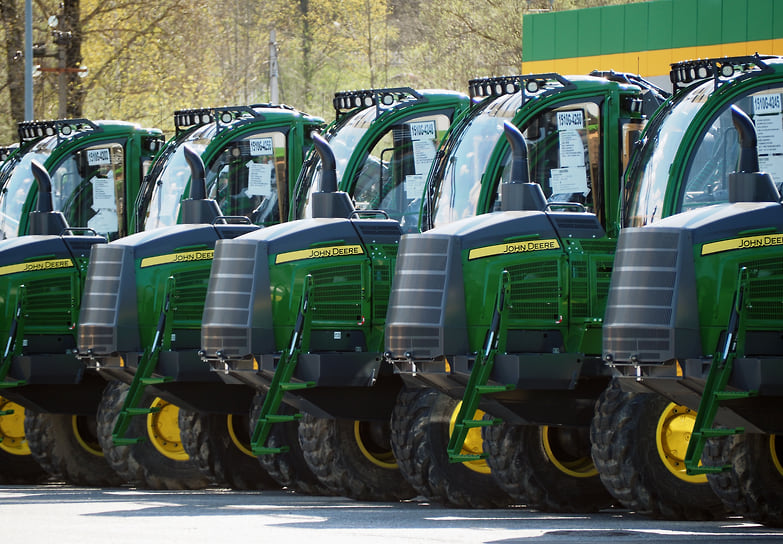
Драйверами продаж Петербурга в сфере лизинга в январе — марте стали спецтехника (47%), оборудование (29%) и легковые автомобили (21%)
Евгений Павленко / Коммерсантъ
Купить фотоПортфель и маржа
Петербург традиционно занимает второе место в стране по объему лизинга с долей 10–11% от федеральных показателей, поэтому общероссийские тенденции транслируются в региональную динамику почти без искажений. Генеральный директор Lender Invest Дмитрий Исаков оценивает динамику портфеля по итогам квартала как околонулевую, его размер — в 520–550 млрд рублей. «С одной стороны, портфель "дозревает" за счет включения в оборот активов по ранее заключенным среднесрочным сделкам, с другой стороны, новые поступления уже не компенсируют амортизационные расходы»,— говорит эксперт.
Средняя сумма сделки снизилась с 15,8 до 13,3 млн рублей. По словам господина Исакова, формально новый бизнес вырос к базе первого квартала 2025 года на 6–7%, однако в поквартальном сравнении эксперт фиксирует снижение на 12–13% — в первую очередь из-за сезонности и необходимости адаптации компаний к налоговым новациям, прежде всего к ставке НДС 22% и утильсбору. Текущая динамика, по его оценке, позволяет говорить, что ценовое дно рынком уже пройдено, и второй квартал станет фазой технического восстановления.
Признаки восстановления после спада 2025 года отмечает и коммерческий директор ГК «Интерлизинг» Антон Гуреев, фиксируя заметное оживление в сегменте легковых автомобилей. «Стоимость денег определяет условия работы лизинговых компаний. Ключевая ставка находится в цикле снижения и составляет 14,5%, однако средняя ставка первого квартала держалась на уровне 15,5%. Стоимость фондирования для крупных игроков с рейтингами ААА–АА составляла 16,5–18% годовых, для компаний второго и третьего эшелонов — 18,5–22%. Эффективные ставки для конечного лизингополучателя достигали 23–27%, наиболее высокими они были в легковом и грузовом транспорте (23–25%) и производственном оборудовании (24–28%). Компании с рентабельностью капитала ниже 30% чувствовали себя дискомфортно, что транслировалось в сокращение спроса примерно на 17%»,— рассказывает господин Исаков.
Авансы, по его подсчетам, выросли на 5–10% к базе прошлого года и достигли 20–25%, по высокорискованным сегментам — и вовсе до 30–35%. Уровень одобрения заявок снизился до 35–40% против 60–65% в благоприятные годы, добавляет эксперт. «Трансмиссия смягчения денежно-кредитной политики реализуется с лагом в два-три квартала, поэтому более адаптивные условия отрасль увидит в следующем отчетном периоде»,— отмечает господин Исаков.
Сегменты роста и стагнации
Сегодня рынок разделился на секторы роста и стагнации. Локомотивом выступает легковой автотранспорт: за квартал он прибавил 17%, драйвером стало обновление таксопарков на фоне закона о локализации такси, приводит данные господин Исаков.
Господин Гуреев связывает оживление со снижением ставок на привлечение стороннего финансирования и тем же законом, отмечая высокий спрос на автомобили с пробегом и технику с наработкой. «Специфическим для Петербурга драйвером остается портовая инфраструктура: спрос на буксиры, баржи и портовое оборудование в Северо-Западном бассейне, в том числе за счет федеральных целевых программ, держится на высоком уровне»,— указывает он.
В стагнации находится грузовой автотранспорт. Причиной господин Исаков видит переизбыток закупок 2023–2024 годов, падение объемов перевозок и проблемы с логистикой запчастей. «Падение на 44,9% в 2025 году не было остановлено: первые три месяца 2026 года принесли еще минус 10,6%»,— говорит господин Исаков.
Директор департамента кредитных и лизинговых операций Реалист Банка Антон Селенков отмечает, что за последние полтора года грузовой транспорт пострадал сильнее всего: падение превысило 50%. Причинами он называет ухудшение финансового состояния клиентов, снижение объемов перевозок и спад в строительстве. Под давлением и лизинг железнодорожного оборудования: снижение погрузки на железной дороге на 5,6% вместе с сокращением инвестпрограммы на 20% охлаждает рынок, а высокая средняя ставка делает фондирование труднодоступным для низкорентабельных компаний; оживления здесь не стоит ждать ранее третьего квартала, считает господин Исаков.
При этом грузовой сегмент постепенно восстанавливается: по оценке господина Селенкова, во втором квартале возможен рост более чем на 50% к тому же периоду 2025 года, тогда как основное снижение пришлось на строительную отрасль и контейнерные перевозки.
Структура спроса у отдельных игроков подтверждает сдвиг. По данным господина Гуреева, в «Интерлизинге» драйверами продаж региона в январе — марте стали спецтехника (47%), оборудование (29%) и легковые автомобили (21%). Гендиректор компании «ТСС-Лизинг» Татьяна Донченко отмечает, что оборудование стало фактически единственным сегментом с ростом по итогам квартала — на 25% к первому кварталу 2025 года. «По данным агентства "Эксперт РА", количество новых договоров лизинга в первом квартале снизилось на 7% — в дополнение к обвалу на 38% годом ранее»,— приводит она данные.
Неплатежи и изъятая техника
Платежная дисциплина на рынке лизинга ухудшается. Госпожа Донченко указывает на рост неплатежей и просроченной задолженности, которые усугубляются медленными продажами изъятого имущества. Многие клиенты не первый год замораживают инвестпрограммы и отдают предпочтение технике, бывшей в употреблении: спрос смещается на двух-трехлетние машины, изъятые лизинговыми компаниями. Давление на спрос оказывает уже не столько ключевая ставка, сколько налоговая нагрузка, рост неплатежей и сворачивание крупных инфраструктурных проектов, отмечает она. Объем изъятой техники меняет и ценовую структуру сделок: по данным господина Селенкова, средний чек снизился на 20–30%, при этом количество сделок по продаже изъятого имущества, в первую очередь в повторный лизинг, выросло более чем на 45%. Сдвиг в сторону вторичного рынка фиксирует и директор по развитию ГК «Едино» Максим Жабин: по его наблюдениям, доля техники с пробегом выросла до 30% при кратном росте продаж бывшего в употреблении имущества — бизнес приспосабливается к высокой стоимости новой техники и пересобирает экономику парка.
На падающем рынке отдельные игроки наращивают присутствие. Доля Реалист Банка в сегменте грузовой и спецтехники Петербурга выросла с 1,7% до чуть более 2,5% за год. По словам господина Селенкова, на фоне снижения ключевой ставки лизинговые компании снижают процентные ставки. Снижение спроса у малого и среднего бизнеса господин Гуреев объясняет высокой стоимостью финансирования и ростом налоговой нагрузки, отмечая сохраняющийся в 2026 году тренд на индивидуальные условия по сделкам.
Консолидация рынка
Высокая стоимость денег ускоряет консолидацию. По оценке господина Исакова, доля топ-10 игроков на рынке Петербурга выросла на 6–8 п. п. и достигла 78–82%. В наиболее выгодном положении — дочерние лизинговые структуры крупных банков, получающие доступное фондирование от материнского банка; высокая ставка способствует уходу средних игроков через поглощение конкурентами.
«Рынок поделен между федеральными лидерами и локальным чемпионом. "Балтийский лизинг" зарегистрирован в Петербурге, по итогам 2025 года он занял второе место по объему нового бизнеса в грузовом сегменте в рейтинге "Эксперт РА". "Европлан" специализируется на автолизинге и работе с малым и средним бизнесом, "Газпромбанк Автолизинг" и Carcade сфокусированы на корпоративном сегменте и работе с дилерскими сетями. "Сбербанк Лизинг" работает преимущественно в крупных сделках по специальной и портовой технике и судам, "ВТБ Лизинг" — в железнодорожном транспорте и госзакупках»,— перечисляет эксперт.
Прогноз
Господин Исаков прогнозирует рост портфеля Петербурга на 5–6% к концу года, до 540–600 млрд рублей, и прирост нового бизнеса на 10–15%, до 180–195 млрд рублей. Господин Гуреев ждет восстановления при снижении ставки до 10–12% к концу года и повышении деловой активности в смежных отраслях — промышленной, транспортной, сельскохозяйственной, строительной, дорожно-строительной, в ритейле: тогда совокупный объем нового бизнеса вырастет на 15–20%, по легковым и грузовым автомобилям — на 20–30%, но полного возврата к докризисным объемам он все же не ожидает. Основными факторами в течение года он называет уровень ключевой ставки и стоимость фондирования, размер и условия госпрограмм поддержки, а также экономическую волатильность. Госпожа Донченко связывает оживление со вторым полугодием и снижением ставки ниже 12% годовых. Господин Селенков прогнозирует рост рынка примерно на 10%, грузового сегмента во втором квартале — более чем на 50% к прошлогоднему уровню. Господин Жабин ждет умеренного роста на 5–10% при переходе Банка России к смягчению политики.
Основной риск участники рынка видят в слабой экономике. Банк России прогнозирует рост ВВП в 2026 году на 0,5–1,5%. По оценке господина Исакова, при низкой инвестиционной активности доля проблемных активов может превысить 10%, многим средним компаниям не хватит капитала, что способно запустить каскад банкротств.
"Business Guide Экономический форум". Приложение №20
от 04.06.2026, стр. 36