


Игры ставки
Как политика Банка России влияет на российский финансовый рынок
В феврале регулятор сохранил ключевую ставку на уровне 21%, но ужесточил риторику. Рынку решение не понравилось, поскольку он уже настроился на смягчение политики ЦБ.
Артем Кудрявцев / Пресс-служба Банка России
14 февраля совет директоров Банка России второй раз подряд оставил ключевую ставку на рекордно высоком уровне в 21%. Но если в декабре этого шага рынок не ждал, то в этот раз решение совпало с мнением большинства его участников. На фоне стабилизации инфляции в первую неделю февраля, аномального спроса на ОФЗ с постоянным купоном, а также переговоров Владимира Путина и Дональда Трампа на рынке даже усилилось мнение о возможном смягчении ДКП. Глава Банка России Эльвира Набиуллина дала понять, что снижение ставки совет директоров вообще не рассматривал, но думал о ее повышении. Регулятор серьезно пересмотрел свои макроэкономические прогнозы на 2025–2027 годы. В частности, прогноз по инфляции на текущий год был повышен до 7–8% с октябрьских 4,5–5%. Траектория ожидаемой ставки была повышена с 17–20% до 19–22%. Госпожа Набиуллина на этот раз отметила, что для снижения ставки необязательно, чтобы инфляция пришла к 4%, достаточно будет устойчивого движения к целевому уровню. В пользу такого решения, по ее словам, играют активно набирающие силу такие антиинфляционные факторы, как охлаждение кредитования и повышенная сберегательная активность граждан.
Итоги февральского заседания ЦБ рынок воспринял негативно. Если после прошлогоднего сохранения ставки на уровне 21% индекс Московской биржи за один день взлетел более чем на 9%, на этот раз 14 февраля он потерял 0,7% и опустился до 3185 пунктов. Показательной была реакция и на долговом рынке, в декабре доходности ОФЗ в среднем снизились на 1,2 процентного пункта (п. п.), до 14,96–19,58%. После февральского решения ставки выросли на 0,53 п. п., до 15,5–19,7%.
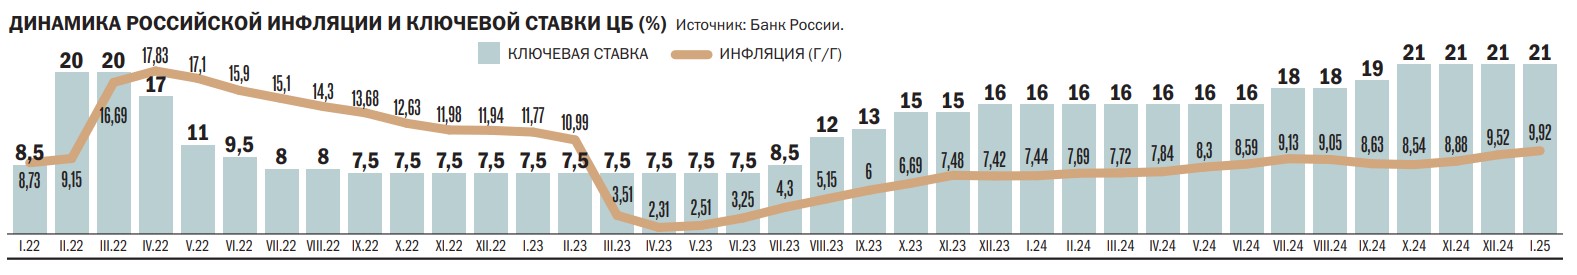
В декабре аналитики ждали подъема ставки как минимум до 23%, о чем говорили заявления и прогнозы регулятора, а также макроданные в части инфляции,— этот подъем стал бы четвертым с июля, когда ставка была повышена с 16% до 18%. Весь этот негатив инвесторы заложили в цены рублевых активов, как итог, 17 декабря индекс Московской биржи впервые с марта 2023 года опустился ниже уровня 2400 пунктов, потеряв за семь месяцев почти 33%. Схожая картина была и на долговом рынке, для которого уровень ключевой ставки — один из ключевых бенчмарков.
Генеральный директор УК «АФ Капитал» Оксана Иванова напоминает: «Снижение ставки стимулирует экономическую активность, тогда как повышение может ее замедлить. Более высокая ставка ведет к росту стоимости кредитов, снижает прибыль компаний и делает такие альтернативные инвестиции, как депозиты и облигации, более привлекательными, что негативно влияет на фондовый рынок». К февральскому заседанию рынок подошел на волне оптимизма, вызванной не только надеждами на прохождение пика по ключевой ставке, но и первыми с 2021 года формальными переговорами президентов России и США. За два дня до заседания Банка России индекс Мосбиржи вырос более чем на 6% и впервые с мая прошлого года поднялся выше уровня 3200 пунктов. Курс доллара обвалился более чем на 7%, до минимума с начала сентября 2024 года — 89,50 руб./$. С учетом того, что слабый рубль — один из инфляционных факторов, на рынке задумались о возможности снижения ключевой ставки, отсюда и негативная реакция на произошедшее ужесточение прогнозов Банка России.
С учетом сохраняющихся проинфляционных рисков, к которым главный аналитик Совкомбанка Михаил Васильев относит дефицит кадров на рынке труда и быстрый рост зарплат, повышенные инфляционные ожидания населения и бизнеса, сохраняющуюся неопределенность с геополитикой, санкционные издержки, индексации тарифов и сборов, снижения ставки в ближайшие месяцы не стоит ждать. На его взгляд, нельзя исключать и повышения ставки, тем более что оно допускается обновленным прогнозом Банка России. В рисковом сценарии, а именно в отсутствии значимого замедления инфляции, ЦБ может повысить ключевую ставку в этом году до 22–23%, считает господин Васильев. При этом в базовом сценарии он ждет сохранения ставки на уровне 21% до конца года.
«Если ЦБ убедится, что экономика приближается к темпам сбалансированного роста (около 2% в год), а инфляция демонстрирует устойчивые признаки замедления, то регулятор может приступить к началу снижения ключевой ставки. В таких условиях первое смягчение денежно-кредитных условий — во втором полугодии 2025 года и значение ключевой ставки 18–20% — на конец 2025 года»,— отметил руководитель направления аналитического сервиса банка «Зенит» Владимир Евстифеев.
В таких условиях участники рынка не ждут сильного снижения доходностей облигаций и вкладов по депозитам в ближайшие месяцы, но не исключают продолжения роста на рынке акций, который будут двигать внутренние факторы. К таковым можно отнести надежды на снижение геополитических рисков в процессе урегулирования украинского конфликта, а также приближающийся период дивидендов. «В нефтегазовой сфере США являются конкурентом России, поэтому отмена санкций здесь маловероятна. Но поскольку администрация Трампа заинтересована в сохранении доллара как мирового платежного средства, часть финансовых санкций может быть снята уже в обозримом будущем, так как уже есть понимание, что использование доллара как оружия ведет к дедолларизации, то есть к появлению в мире множественных валютных альтернатив и альтернативных платежных систем»,— полагает гендиректор УК «Спутник — Управление капиталом» Александр Лосев.
В ближайшие месяцы крупные компании начнут определяться с размерами дивидендных выплат по итогам минувшего года, что также будет позитивно влиять на рынок акций. По оценке инвестбанка «Синара», в 2025 году эмитенты направят на выплаты акционерам 5 трлн руб., что сопоставимо с показателем 2024 года. Щедрые дивиденды ожидаются аналитиками «Цифра брокера» от банков, во главе со Сбербанком, которые по итогам 2024 года заработали рекордные 3,8 трлн руб. По их мнению, крупнейший банк может заплатить порядка 39 руб. на одну акцию, а суммарный объем выплат может превысить 870 млрд руб., что на 17% выше рекорда, установленного в 2023 году. В таких условиях индекс Московской биржи может приблизиться к уровням мая 2023 года (3,5 тыс. пунктов).
"Деньги". Приложение №1
от 20.02.2025, стр. 6