


Скупка правильного
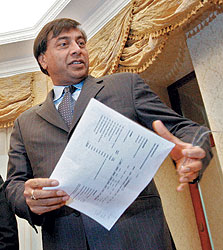
Лакшми Миттал сумел добиться того, чтобы крупнейшая в мире металлургическая компания называлась не Arcelor-"Северсталь", а Arcelor-Mittal
АЛЕКСАНДР ТЕЧИНСКИЙ
Результаты самого богатого на доходы года в экономике России были запрограммированы: из-за активного госвмешательства в дела крупных компаний экономика России ориентировалась исключительно на политизированные мегасделки.
"Северсталь"—Arcelor: лучшее — конкурент хорошего
То, что главным событием в мире корпоративных сделок стала неудача российской компании,— закономерность. Алексей Мордашов, глава российской "Северстали", имел все шансы стать коллегой Романа Абрамовича — давно уже не российского, а, по сути, западного инвестора в России: слить Arcelor и "Северсталь" в единую компанию, получив шансы на то, чтобы в будущем стать ее владельцем и управляющим. Правда, сделать это было бы невероятно трудно, но все-таки возможно. "Северстали" все это честно не удалось: на ее пути к превращению в крупнейшую в мире металлургическую компанию встал Лакшми Миттал, владелец Mittal Steel — выскочка в благородном семействе металлургов с историей, создавший с крупнейшими инвестбанками лондонского Сити невероятный, непредставимый ранее металлургический бизнес. "Северсталь" предложила Arcelor отличную сделку на €13 млрд, показав — в целом российский бизнес сейчас в форме, близкой к мировым лидерам. Mittal Steel совершила фантастическую сделку — показав, что менеджмент компании лучше мировых конкурентов. Все честно и, признаться, ожидаемо: в мире, куда мог попасть Алексей Мордашов, уже недостаточно быть хорошим бизнесменом — там ценят только лучших. Хорошему же достается премия за второе место — владелец "Северстали" получил $140 млн отступных от Arcelor. Хорошие деньги, но — не фантастические.
И именно эти лучшие бизнесмены (в большинстве своем, увы, не из России) рано или поздно будут съедать хороших — разумеется, если достаточно хорошее правительство России не будет принимать стандартные для хороших правительств решения. Например, такие, как протекционистская защита для хороших национальных компаний, государственная финансовая поддержка проектам таких хороших компаний и прочие добрые дела, которые приводили в состояние депрессии и более мощные экономики мира.
"Русский алюминий"—СУАЛ: монополия, как и было предсказано
Стоило ли городить огород с 1997 года? Олег Дерипаска, некогда затевавший бунт против монополии TWG, объединившей под своим началом к середине 90-х большую часть алюминиевой промышленности России, вряд ли думал, что все закончится именно так. С момента развала империи TWG прошло десять лет, и в ней происходило все, что могло происходить: слияния, поглощения, формирование стратегических альянсов, перепродажа активов и перегруппировки собственности акционерами двух крупнейших компаний — "Русского алюминия" и СУАЛа, война за сырьевые источники и энергомощности, инвестиционные проекты. Осенью 2006 года было объявлено о создании компании "Российский алюминий", в которой объединяются и "Русал", и СУАЛ. Олег Дерипаска получит в компании с оборотом $10 млрд и капитализацией до $30 млрд контрольный пакет — 66%, акционеры СУАЛа — 22%, ненулевой игра будет лишь для трейдера Glencore, который получит в ней 12% призового фонда — акций единой алюминиевой монополии.
В 1992 году в России уже существовал концерн "Алюминий". Вряд ли "Российский алюминий", который обещает появиться в апреле 2007 года, будет от него отличаться принципиально. Разумеется, некоторая разница есть. Но, согласитесь, если бы ее не было вообще, это было бы уже слишком.
"Связьинвест"—АФК "Система": история второй свежести
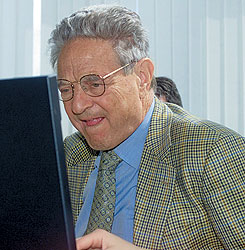
Проданный в этом году блокирующий пакет "Связьинвеста" Джордж Сорос однажды назвал своей "самой неудачной инвестицией"
ДМИТРИЙ АЗАРОВ
Покупка за $1,3 млрд структурами АФК "Система" блокирующего пакета акций АО "Связьинвест" у фактического душеприказчика консорциума Mustcom Леонарда Блаватника также вряд ли вызовет у кого-либо в деловом мире энтузиазм. По сути это не история, а завершение истории, происходившей десять лет назад. Вспоминать эту историю со стороны приятно, как вспоминать хороший фильм про акул мирового бизнеса. Какие силы сходились вокруг блокпакета акций "Связьинвеста"! Какие интриги строили Борис Березовский и Владимир Гусинский для того, чтобы не дать Джорджу Соросу и Владимиру Потанину добраться до заветного актива! Какие страсти кипели во властных структурах, какие телефонные звонки переговаривающихся сторон и их союзников в Кремле и окрестностях подслушивали в ФСБ! Какие громкие планы строились вокруг этого бизнеса — ведь речь идет не о чем-либо, а о телекоммуникациях, основе современной экономики.
Что же можно сказать на фоне этого о сделке на $1,3 млрд? По большому счету ничего. Техническая, рядовая сделка с акциями компании, которой последние десять лет предстояло стать информационным монстром, глобальным игроком на таком перспективном рынке и которая из-за нерешительности государства в приватизации упустила все шансы. АФК "Система" приобрела именно тот актив, который Джордж Сорос назвал "самой неудачной инвестицией" в его карьере — вероятно, Владимир Евтушенков в 2007 году придумает, что с ним сделать. Но если и не придумает — не беда: это уже не так важно.
"Илим Палп"—International Paper: хороший финал плохой истории
Сделка по продаже за $750 млн 50% акций группы "Илим Палп" лидеру мирового рынка лесопереработки, американской International Paper, как и предыдущая,— тоже в какой-то степени завершение очередного периода в истории российского бизнеса. И, увы, для национальной гордости здесь также немного поводов. Когда в России говорили о лесных богатствах и почти неограниченных возможностях для развития бизнеса в целлюлозно-бумажной промышленности (а об этом говорили много и громко с 2000 года) — в сущности, говорили почти всегда в первую очередь об "Илим Палп", крупнейшей российской лесоперерабатывающей компании. Но несколько очень неплохих с точки зрения конъюнктуры лет для отрасли компании пришлось провести в бессмысленной и беспощадной борьбе со структурами Олега Дерипаски и его союзников. Сделка на $750 млн с International Paper — завершение истории о том, как из-за неспособности государства обеспечить легитимному собственнику правовую и политическую защиту владельцы "Илим Палп" предпочли передать бизнес в СП с конкурентом, работающим в основном в более комфортной правовой и политической реальности. На деле это всего лишь плохая история с относительно хорошим финалом для всех.
Росбанк—Societe Generale: респектабельная капитуляция
Прошли времена "семибанкирщины", когда владельцы Росбанка по праву считали себя совладельцами, соуправляющими и соответственными всей экономики страны. "Динамичный рост" российской банковской системы, продолжавшийся с момента банковской и финансовой катастрофы 1998 года, не изменил в происходящем ничего: российские банки рассматриваются как младшие партнеры и конкуренты мировых гигантов банкинга. На этом фоне начавшийся обмен акций Росбанка на бумаги французского Societe Generale — это очень респектабельная капитуляция для предотвращения неизбежного в будущем унизительного поражения идеи национальной банковской системы перед глобализованным миром банков. Относиться ли к этому с досадой? Нет причин. Через несколько лет Росбанк, скорее всего, станет образцово-показательной банковской структурой с международным капиталом, предоставляющим типовые банковские услуги, доступные во всех странах "золотого миллиарда" всему населению. Большего, увы, нет оснований ждать и от других российских банков, из повелителей экономики превратившихся в не слишком конкурентоспособную отрасль народного хозяйства.
"Газпром"—BASF: миллиардные маневры
В конце апреля "Газпром" и BASF в присутствии канцлера ФРГ Ангелы Меркель и президента РФ Владимира Путина подписали рамочное соглашение, по которому химический концерн BASF получит 25% голосующих акций ОАО "Севернефтегазпром", разработчика Южно-Русского месторождения, который будет снабжать Германию газом через газопровод Nord Stream, бывший Северо-Европейский газопровод. Взамен "Газпром" увеличит свою долю в сбытовом подразделении BASF — компании Wingas — с 35% до 50% минус одна акция.
С точки зрения сумм инвестиций, экономического эффекта сделки, масштабов бизнеса договаривающихся сторон сделка вполне достойна визирования президентами двух стран. Разумеется, если не вспоминать, частью каких планов она была исходно — а это планы "Газпрома" по прямому выходу на европейский рынок газа и электроэнергии, планы России еще летом 2006 года на саммите G8 в Санкт-Петербурге включиться в мировую энергетическую систему в качестве полноправного игрока, планы завоевания рынков газом Штокмановского месторождения. Сейчас даже невозможно сказать, что в дальнейшем ждет эти планы: слишком изменилась тональность энергодиалога России и всего мира. Там, где раньше слово "переговоры" означало "поиск взаимных выгод", к концу 2006 года оно уже значит "поиск минимального ущерба друг для друга в сделках, которые необходимы всем сторонам".
"Газпром"—"Роснефть": пакт Миллера—Богданчикова
Пакт о ненападении и совместном участии в новых проектах "Газпрома" и "Роснефти" заключен осенью 2006 года. Оценивать его сложно: стороны, которые вели войну не на жизнь, а на смерть, определяющую и для политической, и для экономической жизни в России в течение последних двух лет едва ли не все, неожиданно договорились: война не нужна. Значительную часть проектов по добыче нефти и газа стороны будут вести совместно, не ссорясь и не конфликтуя.
Разумеется, сложно оценивать выгодность или невыгодность для экономики сделки, правила которой диктуются принципами госкапитализма: этот вид капитализма вообще не слишком выгоден ни для кого, кроме операторов-чиновников. Вероятно, именно поэтому на рынке до сих пор не верят, что "Газпром" и "Роснефть" примирились всерьез и надолго — их борьба друг с другом, хотя бы и в извращенной форме, приносила в рынок ТЭК конкуренцию, и все интуитивно понимают, что слияние интересов двух самых влиятельных сил в нефтегазовой отрасли России закономерно в той же степени, в какой стратегически проигрышно даже для государства и, наконец, просто скучно. И хорошо, что вряд ли надолго.
НОРЭМ и РАО "ЕЭС России": и все-таки она вертится
Пожалуй, единственная история в корпоративном мире, которая заслуживает одобрения,— продолжение реформы РАО "ЕЭС России", со скрипом вступающей в завершающую стадию. Анатолий Чубайс продемонстрировал, что его желание проводить именно системные реформы, смысла которых сначала не понимает никто, а результаты которых по прошествии лет считают естественными, как восход солнца, не иссякло. Новую модель рынка электроэнергии НОРЭМ пытались запустить несколько раз при явном нежелании чиновников делать этот шаг, который превратит реформу электроэнергетики в необратимую. В сентябре новый рынок заработал, РАО начало завершающую стадию реформы — пускай и по спорной модели, и с опозданием, но это все-таки происходит. Пускай глава РАО "ЕЭС России" сейчас уже потерял обаятельность своей риторики: влияние происходящего на экономику страны, как всегда в случае с реформами Чубайса, не слишком заметно, но будет определять очень многое в экономике на десятилетия вперед.
Россия—ВТО: успели
Достижение договоренности между Россией и США по вступлению страны во Всемирную торговую организацию достигалось так тяжело, что нервы в процессе торговли неоднократно сдавали у всех. В октябре договоренность все-таки достигнута: почти не остается сомнений, что даже при самом неприятном для России раскладе событий мы присоединимся к ВТО в течение одного-двух лет. Дело даже не в том, на каких условиях сейчас Россия присоединяется к этой организации: в рамках ВТО страна и все компании национальной экономики будут вынуждены следовать логике развития отношений в этой организации — логике снятия торговых барьеров, унификации стандартов, взаимной либерализации доступа к рынкам. Похоже, что в 2006 году власти России (несмотря на то что наш главный спарринг-партнер по ВТО — США — проявили максимум несговорчивости, предлагали минимум уступок и выдвигали максимум требований) реализовали шанс подключиться к организованному процессу глобализации мировой экономики. А это именно в 2006 году, году упущенных шансов, дорогого стоит.
"Газпром"—Shell: экономика суверенной демократии
Пока сделка по приобретению "Газпромом" у Shell и его японских партнеров Mitsui и Mitsubishi 50% акций проекта "Сахалин-2", крупнейшего иностранного инвестиционного проекта в России, не состоялась. В том, что она обязательно состоится, сомневаться не приходится. Для акционеров "Газпрома" это хорошая новость: скорее всего, их компания получит актив дешевле, чем он стоил бы на рынке. Для экономики России подобная сделка — долговременное снижение доверия к русским как к партнерам по бизнесу минимум на десятилетие. К несчастью для граждан России, национализация "Газпромом" "Сахалина-2" практически неизбежна. В лучших традициях к давлению на Shell подключается вся репрессивная мощь Российской Федерации. 2006 год определялся по большей части последствиями завершения дела ЮКОСа в его фактической стороне — отборе активов. 2007 год будет проходить под знаком "Сахалина-2": построение "суверенной демократии" несовместимо с той моделью развития экономики, о которой так часто говорят в правительстве. Это отразится, разумеется, и на корпоративном уровне — за все надо платить, в том числе и за ошибки и злоупотребления собственной власти.
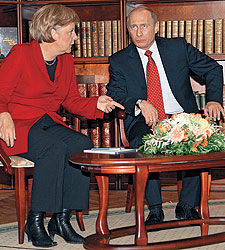
Соглашение о приобретении химическим концерном BASF 25% голосующих акций ОАО "Севернефтегазпром" было подписано в присутствии канцлера ФРГ Ангелы Меркель и президента РФ Владимира Путина
ДМИТРИЙ АЗАРОВ
Журнал "Коммерсантъ Деньги" №1
от 15.01.2007, стр. 96